Saltar al contenido
Montse Cespedosa, experta en hipotecas: "Si vas a vender tu vivienda habitual para comprar otra, el importe de la venta que te sobre está exento" 1

Montse Cespedosa, experta en hipotecas: "Si vas a vender tu vivienda habitual para comprar otra, el importe de la venta que te sobre está exento"

Qué debes saber si vendes tu vivienda para comprar otra

Cuando decides vender tu casa para financiar la compra de otra, el dinero que te sobra de la operación puede tener un trato fiscal especial. Es lo que se conoce como exención por reinversión en vivienda habitual, y es importante que entiendas cómo funciona para no dejar dinero sobre la mesa.

El beneficio que obtengas de la venta, es decir, la diferencia entre lo que pagaste y lo que recibiste, puede estar completamente libre de impuestos. Pero hay un plazo imprescindible: tienes dos años naturales desde la fecha de venta para solicitar esta bonificación. No son dos años fiscales; son reales. Si vendiste en abril de 2020, por ejemplo, tu límite es abril de 2022. Pasada esa fecha, pierdes el derecho a la exención.

Otro aspecto clave es en qué inviertes ese dinero. Si lo utilizas para cancelar tu hipoteca anterior y contratar una nueva, esa cantidad está completamente exenta de tributación. Es decir, no pagas nada sobre ese importe.

También puedes destinar parte de lo que hayas obtenido a cubrir los gastos de la nueva compra. Si empleas ese dinero para pagar el Impuesto sobre Transmisiones Patrimoniales (ITP) o el IVA de tu futura vivienda, se sigue considerando reinversión, así que sigues sin tributar sobre esa cantidad. Esto es relevante porque muchos propietarios no lo saben y acaban pagando impuestos innecesariamente.

Lo que hay que tener muy claro es que los plazos no son negociables. La administración es estricta con esto. Además, hay que documentar correctamente todo el proceso: las fechas exactas, las cantidades, dónde se invirtió cada euro. Si quieres evitar sorpresas fiscales o perder derechos por falta de información, es fundamental revisar tu situación concreta antes de vender. Cada caso tiene particularidades, y un error en la planificación puede costarte dinero que legalmente no deberías haber pagado.

Fuente original: www.elperiodico.com
El precio del euríbor hoy, 27 de agosto: la última corrección, un respiro para los titulares de hipotecas 2

El precio del euríbor hoy, 27 de agosto: la última corrección, un respiro para los titulares de hipotecas

Qué significa la bajada del euríbor para tu hipoteca variable

El euríbor es el tipo de interés de referencia que utilizan los bancos europeos para prestarse dinero entre sí. Aunque pueda sonar técnico, es fundamental para ti si tienes una hipoteca variable, porque es el índice sobre el que se calcula lo que pagas cada mes o cada semestre.

Este indicador se actualiza cada mediodía y afecta directamente a los costos de endeudamiento de personas y empresas. Por eso es importante que sepas cómo evoluciona, especialmente cuando tienes una hipoteca revisable.

La trayectoria en 2025 y 2026

En 2025 el euríbor cerró con una media del 2,222%, lo que supuso un descenso de más de un punto respecto a 2024 (que promedió el 3,275%). Fue un año de cierta estabilidad para los hipotecados, aunque sin grandes alegrías.

Sin embargo, 2026 ha traído volatilidad. Enero comenzó al 2,245%, pero a medida que han pasado los meses ha ido subiendo. En julio alcanzó el 2,855%, su nivel más alto desde septiembre de 2024. El 27 de agosto se sitúa en el 2,956%, con un pequeño retroceso de -0,051 puntos.

La diferencia con respecto a agosto de 2025 es de 0,836 puntos, un incremento significativo que ha devuelto las revisiones hipotecarias a cuotas más elevadas tras meses de alivio.

Qué impacto tiene en tu bolsillo

Para entender lo que pagan los hipotecados, considera este ejemplo: en una hipoteca media de 150.000 euros a 25 años con un diferencial de euríbor +1%, si la revisas anualmente, cada incremento de un punto en el euríbor supone aproximadamente 13 euros más al mes, es decir, más de 155 euros anuales.

Si tu revisión es semestral, el golpe es mayor: casi 30 euros mensuales adicionales, alrededor de 178 euros cada seis meses. En términos relativos, representa un aumento cercano al 4% en tu cuota mensual.

Por qué sube y baja

La evolución del euríbor responde a factores que van más allá de tu hipoteca. Durante 2026, factores geopolíticos como la tensión en Oriente Medio han aumentado la incertidumbre en los mercados financieros y presionado al alza las expectativas de tipos de interés.

Esta mayor volatilidad se traduce en menos margen de ahorro para ti y mayor exposición a futuras subidas. Cuando el mercado es más impredecible, es más difícil anticipar cuánto pagarás en las próximas revisiones de tu hipoteca.

Es recomendable que revises periódicamente tu situación. Si tu hipoteca se revisa próximamente y el euríbor sigue en niveles cercanos al 3%, prepárate para revisiones al alza. En algunos casos, estudiar opciones como refinanciar o cambiar a un tipo fijo puede ser estratégico, dependiendo de tu situación particular.

Fuente original: www.elperiodico.com
David Jiménez, abogado y economista: "Si el vendedor no ha pagado sus impuestos, acaba afectando al inmueble que estás comprando" 3

David Jiménez, abogado y economista: "Si el vendedor no ha pagado sus impuestos, acaba afectando al inmueble que estás comprando"

La deuda fiscal del vendedor puede recaer sobre tu compra

Cuando compras una vivienda, muchas veces el coste se limita a lo que ves: el precio de venta y los gastos asociados al proceso. Pero existe una realidad que pocos compradores conocen: es posible que Hacienda te reclame dinero por deudas tributarias del vendedor anterior.

El mecanismo legal que lo permite se llama afección fiscal. En esencia, ciertos impuestos quedan vinculados al propio inmueble, no solo a la persona que lo posee en un momento dado. Esto significa que si el vendedor no pagó lo que debía a la Administración, y esta no consigue cobrarle directamente, puede dirigirse contra la vivienda y exigir el pago al nuevo propietario.

Esta situación afecta a varios impuestos. El más común es el IBI (Impuesto sobre Bienes Inmuebles), pero también el ITP (Impuesto de Transmisiones Patrimoniales), el ISD (Impuesto sobre Sucesiones y Donaciones), y otros gravámenes que hubieran quedado pendientes.

Cómo protegerte antes de firmar

La buena noticia es que existen pasos concretos para evitar sorpresas desagradables después de la compra.

  • Solicita la nota simple del Registro de Propiedad. Este documento te permite identificar si la vivienda tiene cargas o afecciones fiscales anotadas.
  • Pide un certificado de estar al corriente de pago con la comunidad de propietarios, donde también consta la situación del IBI.
  • En herencias o donaciones previas, es recomendable verificar que se liquidó correctamente el ISD.

Estos trámites son sencillos y baratos, pero muchos compradores los omiten por desconocimiento. Es un error común que puede resultar muy caro.

La clave es actuar antes de firmar la escritura. Una vez que eres propietario legal, la responsabilidad del pago es tuya, aunque no hayas incurrido en la deuda. Por eso, tu abogado debe revisar estos documentos como parte esencial de la diligencia previa en cualquier compraventa.

No se trata de desconfiar del vendedor, sino de ser prudente. Las deudas fiscales pueden estar pendientes incluso sin que el vendedor actual lo sepa, si vienen de propietarios anteriores. El inmueble carga con esa historia fiscal, y tienes derecho a conocerla.

Fuente original: www.elperiodico.com
El precio del metro cuadrado al comprar piso se consolida por encima de los 2.500 euros 4

El precio del metro cuadrado al comprar piso se consolida por encima de los 2.500 euros

El metro cuadrado se mantiene en niveles elevados mientras las ventas se ralentizan

El precio por metro cuadrado en la compra de vivienda se consolida en torno a los 2.500 euros. Concretamente, el coste medio alcanza los 2.529 euros, manteniéndose por segundo mes consecutivo por encima de esa barrera psicológica. Para las casas unifamiliares, la cifra es notablemente inferior: 1.504 euros por metro cuadrado, aunque también registra un incremento del 2,5%.

Lo paradójico es que mientras los precios siguen al alza, el número de operaciones cae. En junio, las compraventas se contrajeron un 4% en toda España, con 67.529 transacciones. En Cataluña el descenso fue aún más pronunciado, del 4,4%. Los pisos fueron los más afectados, con una caída del 5,6% hasta 50.458 operaciones, mientras que las unifamiliares aguantaron mejor con un modesto repunte del 0,8%.

Geografía desigual del mercado

El comportamiento no fue uniforme en el territorio. Solo cuatro comunidades autónomas escaparon a la contracción: Navarra, Comunidad Valenciana, Cantabria y Castilla y León. En el extremo opuesto, el País Vasco experimentó el descenso más acusado, del 14%, seguido de Baleares con un 11,4%. Ambas son zonas donde ya de partida los precios son de los más altos.

En cuanto al financiamiento, el panorama es revelador. Las hipotecas registraron un ligero repunte del 0,2%, con 36.349 operaciones. Pero lo significativo es que el importe medio de los préstamos creció un 7%, hasta 188.785 euros. Esto refleja una realidad incómoda: aunque haya menos gente comprando, quien lo hace necesita pedir más dinero al banco. Cataluña lideró en este aspecto con 6.498 préstamos hipotecarios, un 4% más que el mes anterior.

Lo que debe interesarte como comprador

Estos datos plantean una cuestión práctica para quien tenga en mente adquirir una vivienda. La persistencia de precios elevados convive con menos transacciones, lo que podría sugerir una ligera corrección o al menos una pausa en la carrera alcista. Sin embargo, esto no significa que haya más oferta asequible.

Un error frecuente es pensar que menos ventas automáticamente bajan los precios. La realidad es más compleja: puede haber menos oferta, menos compradores, o ambas cosas. Tampoco debes confundir que suban las hipotecas medias con que sea más fácil acceder: simplemente quiere decir que quien compra recurre más a la financiación precisamente porque la vivienda se ha encarecido.

Si estás valorando comprar, revisa bien tu presupuesto real de financiación disponible y no te dejes llevar solo por lo que el banco te ofrezca. En mercados tensos, donde los precios se resisten a la baja, la prudencia es tu mejor aliada.

Fuente original: www.lavanguardia.com

Las casas son más caras que nunca: el precio de compra de la vivienda alcanza en junio un nuevo récord 5

Las casas son más caras que nunca: el precio de compra de la vivienda alcanza en junio un nuevo récord

El precio de la vivienda sigue batiendo récords: qué significa para tu compra

Si has mirado anuncios inmobiliarios recientemente, habrás notado que los precios son brutales. Pisos de medio millón de euros en capitales, casas en la periferia por encima de 600.000 euros. Esa sensación de que comprar una vivienda es cada vez más caro no es una impresión: los datos lo confirman.

Según el Consejo General del Notariado, en junio de 2026 el precio medio alcanzó los 2.114 euros por metro cuadrado. Es el máximo histórico registrado. Los pisos subieron aún más: 2.529 euros por metro cuadrado (un 13,8% respecto al año anterior). Las casas unifamiliares, algo más accesibles, rondaron los 1.504 euros por metro cuadrado.

Lo importante es saber que este incremento no responde a que se compren viviendas más grandes. De hecho, el tamaño medio bajó un 2,4% hasta los 110,5 metros cuadrados. Pagas más dinero por lo mismo. Esa subida afectó a casi todas las comunidades autónomas. Los incrementos más pronunciados fueron en Cantabria (41,6%), Murcia (22,1%) y la Comunidad Valenciana (21%). Solo Baleares y Navarra registraron bajadas mínimas.

Este encarecimiento está frenando un poco las operaciones. En junio se compraron y vendieron 67.529 inmuebles, un 4% menos que en 2025. Aunque la cifra sigue siendo elevada, el precio actúa como barrera de entrada para muchos compradores potenciales.

Hipotecas: más dinero para el mismo inmueble

A pesar de que bajan los volúmenes de venta, en junio aumentaron ligeramente las escrituraciones de hipotecas (un 0,2%). Pero aquí está la pinza: como los pisos cuestan más, los bancos prestan más dinero. La media fue de 188.785 euros por hipoteca, un 7,3% más que el año anterior.

Un dato relevante: el 53,7% de las compras se financiaron con préstamo hipotecario, y la banca cubrió de media el 72,3% del precio de venta.

Desde el punto de vista jurídico y asesor, hay varios aspectos que debes tener en cuenta si estás valorando comprar:

  • No asumas que precios altos significan mejor oportunidad. La oferta escasea, pero eso no aumenta la calidad de lo que encuentras.
  • Revisa bien qué estás financiando realmente. Si el banco cubre el 72% del precio, tú asumes el resto como entrada. Con precios récord, esa entrada puede ser muy exigente.
  • Analiza si ese precio es realista en tu zona. Las variaciones regionales son enormes. No todos los mercados suben igual ni al mismo ritmo.
  • Antes de firmar, verifica que el inmueble justifique el precio que se pide. Demasiadas veces el valor se infla por pura especulación.

El mercado está caro y con poco margen de negociación. Pero eso no significa que debas aceptar lo primero que veas. Una buena revisión de la documentación y una tasación honesta siguen siendo tus mejores aliados.

Fuente original: www.helpmycash.com

José Antonio, funcionario: "Vivo en 12 m dentro de este camión. No pago hipoteca, agua ni luz" 6

José Antonio, funcionario: "Vivo en 12 m dentro de este camión. No pago hipoteca, agua ni luz"

Vivir en un camión: la alternativa que esquiva hipoteca y facturas

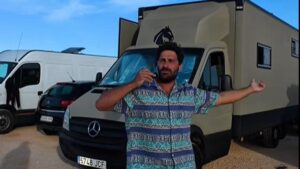
Cuando el acceso a la vivienda se convierte en un obstáculo económico importante, algunas personas optan por soluciones radicalmente distintas. José Antonio, funcionario y creador de contenido, ha transformado un camión en su residencia habitual, convirtiendo la vida nómada en una estrategia para evitar los gastos recurrentes que asaltan a la mayoría.

Su hogar móvil, bautizado como ‘El One Piece’, ocupa apenas 12 metros cuadrados pero integra espacios que muchas viviendas convencionales no tienen. El salón supera los 2,30 metros de altura, algo inusual incluso en pisos tradicionales. La cocina está completa con hornilla de gas, fregadero, nevera de 85 litros, microondas y botellero. Hay baño completo con ducha, armario de amplias dimensiones y una cama de 1,35 por 2 metros. Incluso incluye un garaje interno capaz de albergar una motocicleta de 1.000 cc.

Lo más atractivo para José Antonio es lo que se evita pagando: sin hipoteca, sin alquiler, sin facturas de agua ni electricidad. La energía proviene de placas solares y el agua se obtiene en fuentes públicas o áreas de servicio. Esta independencia de suministros convencionales es el gran reclamo de este modelo de vida.

El precio real de la libertad

Pero no es gratis. La camperización de un camión de segunda mano cuesta habitualmente más de 30.000 euros. Una vez en marcha, los gastos mensuales incluyen:

  • Combustible: entre 300 y 500 euros, según kilómetros recorridos
  • Alimentación: entre 250 y 350 euros
  • Seguros e impuestos: entre 80 y 120 euros
  • Mantenimiento y averías: aproximadamente 150 euros

Sumado, rondaría entre 780 y 1.120 euros mensuales. Cifra que, para muchos, sigue siendo sustancialmente menor que una hipoteca o un alquiler en cualquier zona urbana de España.

Desde una perspectiva jurídica y financiera, quien contempla esta opción debe ser consciente de varios aspectos. La legalización de un vehículo como vivienda habitual exige cumplir normativas específicas sobre habitabilidad y registro. No es simplemente comprar un camión y comenzar: la administración exige certificaciones y permisos. Además, aunque no pagues hipoteca, debes cumplir obligaciones fiscales. Tu domicilio legal seguirá existiendo a efectos administrativos, y eso tiene implicaciones en impuestos, acceso a servicios públicos y residencia oficial.

Tampoco es una solución universalmente viable. Requiere disciplina, capacidad de adaptación y, sobre todo, aceptar que renuncias a la estabilidad que proporciona una vivienda fija. Además, el acceso a créditos, solicitudes de empleo o trámites administrativos puede complicarse sin una dirección convencional.

Es una alternativa real para quien busca libertad de movimiento y reducir costes fijos. Pero antes de decidirte, consulta con un asesor legal sobre las implicaciones fiscales y administrativas en tu caso concreto.

Fuente original: www.elperiodico.com
Aldana (49 años) y Martín (45 años) viven sin sueldos fijos en la montaña: "Nosotros no llegábamos a fin de mes ni a pagar el alquiler, mucho menos soñábamos con comprar alguna vez un terreno y construir allí nuestra casa"" 7

Aldana (49 años) y Martín (45 años) viven sin sueldos fijos en la montaña: "Nosotros no llegábamos a fin de mes ni a pagar el alquiler, mucho menos soñábamos con comprar alguna vez un terreno y construir allí nuestra casa""

Cuando la vida urbana no permite comprar ni acceder a la vivienda: alternativas reales

La historia de Aldana y Martín ilustra una realidad que afecta a muchas personas: los ingresos variables o insuficientes impiden no solo acceder a una vivienda en propiedad, sino ni siquiera cubrir el alquiler mensual. Con sueldos no fijos, la ecuación de la compra resulta matemáticamente imposible. Bancos y tasadores no entienden de buenas intenciones; necesitan nóminas regulares y ahorros demostrables.

Lo interesante de este caso es que, en lugar de resignarse, la pareja desarrolló durante años competencias en sostenibilidad y construcción mientras vivían en la ciudad. Practicaron técnicas de reciclaje, estudiaron sobre energías alternativas e investigaron métodos constructivos alternativos. Todo esto, mientras su situación económica no mejoraba. El cambio llegó cuando una de las variables se modificó: la disponibilidad de un terreno.

Desde el punto de vista de quien negocia con viviendas, hay varios aspectos relevantes en esta experiencia:

  • No todas las personas pueden permitirse esperar a tener estabilidad laboral clásica para acceder a suelo propio. Algunos buscan alternativas que requieren menos capital inicial pero más trabajo manual y conocimiento técnico.
  • La construcción mediante métodos no convencionales (paja, barro, ladrillo crudo) implica desafíos legales y de financiación que la mayoría de instituciones tradicionales no contempla. Antes de emprender esta ruta, es crucial conocer qué permite la normativa local.
  • La autosuficiencia en alimentos y energía puede reducir gastos de funcionamiento, pero no exime de otras obligaciones (impuestos sobre el terreno, servicios municipales, seguros) que sí requieren dinero en efectivo regularmente.

Un error común es suponer que abandonar la ciudad y vivir de forma más simple resuelve per se los problemas económicos. La realidad es más matizada: hay costes que desaparecen (transportes, rentas urbanas infladas) y otros que persisten (agua, luz, tributos). Además, no cualquier terreno es viable para este modelo, ni cualquier familia posee las habilidades constructivas necesarias.

Si tu situación es similar a la inicial de Aldana y Martín —ingresos insuficientes, imposibilidad de hipoteca convencional— debes valorar qué opciones reales tienes: esperar a mejorar la estabilidad laboral, explorar modelos colaborativos de propiedad, o, en caso de tener acceso a suelo, investigar a fondo las limitaciones legales y reales de construcción alternativa en tu zona. Cada opción tiene implicaciones distintas sobre tus derechos como propietario y tus responsabilidades fiscales.

Fuente original: www.elperiodico.com
Las cooperativas de vivienda en cesión de uso ya proyectan 1.267 alojamientos en Catalunya 8

Las cooperativas de vivienda en cesión de uso ya proyectan 1.267 alojamientos en Catalunya

El despegue reciente de las cooperativas de cesión de uso en Catalunya

Cuando se habla de cooperativas de vivienda en Catalunya, los números pueden resultar engañosos. A finales de los años 80 existían más de 160.000 inmuebles bajo régimen cooperativo, pero la mayoría desaparecieron del mercado tras entregadas las obras. Los promotores disolvían la estructura cooperativa y convertían las viviendas en segunda residencia o activo de inversión. Solo el 10% se mantuvo como residencia habitual de los socios.

Hoy el panorama es distinto, aunque todavía marginal. Las cooperativas de cesión de uso —también conocidas como cohousing— representan apenas el 0,007% del parque inmobiliario catalán. Pero el crecimiento es real: hay 72 proyectos identificados con capacidad para 1.269 viviendas. Una cifra que denota un cambio de tendencia después de décadas de estancamiento.

¿En qué se diferencia del cohousing de otras regiones?

El modelo de cesión de uso se basa en la propiedad colectiva perpetua. Los socios realizan un desembolso inicial —de media unos 20.000 euros— y después pagan una cuota mensual de uso, que en Barcelona ronda los 600 euros. Esta cuota incluye la amortización del préstamo hipotecario de la construcción, los gastos comunitarios y fondos de mantenimiento y solidaridad.

A pesar de incluir todos estos conceptos, la cuota resulta un 46% más económica que el alquiler medio en Barcelona. Y una vez cancelado el préstamo, puede reducirse entre un 60 y un 70%. Este sistema impide la especulación: nadie puede revender la vivienda a precio de mercado ni convertirla en activo financiero.

Frente a esto, el coliving es un alquiler por habitaciones con servicios compartidos. Son modelos completamente distintos, aunque ambos apuesten por zonas comunes que refuercen el sentimiento de comunidad.

Dónde está el crecimiento

Del total de proyectos en Catalunya, 977 viviendas son de protección oficial. El 70,5% de los proyectos adquirieron suelo a partir de 2020, lo que confirma que el auge es muy reciente. Actualmente el 40,5% están habitadas, el 42,5% se encuentra en construcción y el 17% restante tiene suelo pero no ha iniciado obras.

Barcelona concentra 21 proyectos y casi 500 viviendas, el 39% del total regional. Casos como La Borda o Cirerers han ganado visibilidad, aunque desde las organizaciones que impulsan este modelo advierten que el crecimiento en la capital está «estancado» por la falta de suelo público disponible.

Quién accede y qué frena el modelo

El perfil ha cambiado. Acceden familias de todo tipo, muchas monoparentales, y personas de 30 a 35 años que buscan estabilidad tras años en el alquiler sin ahorros para comprar. Hay más demanda que oferta, pero el modelo no termina de escalar. Los expertos señalan varios factores: desconocimiento, aceptación social y barreras políticas.

El principal obstáculo, sin embargo, es la financiación. El acceso al crédito sigue siendo complicado para las cooperativas, lo que limita directamente la capacidad de construir nuevos proyectos. Hasta que esto no se resuelva, el crecimiento seguirá siendo más lento de lo que demanda el mercado.

Como consumidor, es importante que comprendas que existen alternativas a la compra individual y al alquiler tradicional. Si te planteas este modelo, ten claro qué incluye la cuota mensual y cómo funciona el fondo de solidaridad. Pregunta siempre cuál es el estado legal del proyecto y si el suelo ya está asegurado.

Fuente original: www.elperiodico.com
La vivienda supera en un 12% los precios de la burbuja, pero solo siete comunidades han roto máximos 9

La vivienda supera en un 12% los precios de la burbuja, pero solo siete comunidades han roto máximos

Récords nominales que no se traducen en recuperación uniforme

El precio medio del metro cuadrado de vivienda en España ha superado las cifras que se registraban en 2007, justo antes del estallido de la burbuja inmobiliaria. Actualmente ronda los 2.064 euros, frente a los 1.837 de aquella época. En términos puramente nominales, esto representa un incremento del 12,4%. Pero aquí viene lo importante: ese dato nacional oculta una realidad completamente distinta según dónde mires el mapa.

Solo siete comunidades autónomas han conseguido romper realmente sus máximos anteriores. Las otras diez todavía se encuentran por debajo. Esta desigualdad territorial es tan marcada que merece tu atención si estás valorando un inmueble o planificando una inversión inmobiliaria.

Los casos más extremos hablan por sí solos. Baleares lidera con diferencia: su precio actual de 4.273 euros por metro cuadrado supera en un 70,6% el máximo de 2008. Madrid viene después con un 41,4% de subida respecto a 2007. Canarias también ha roto ampliamente su techo anterior con un 36,1% de incremento. Andalucía, Comunidad Valenciana, Cantabria y País Vasco completan el grupo de las siete, pero con márgenes mucho más ajustados (entre el 4% y el 14,8%).

En cambio, el interior peninsular dibuja otro panorama. La Rioja permanece casi un 30% por debajo de sus máximos de 2009. Castilla-La Mancha está un 23,5% más baja que en 2008. Castilla y León, Aragón, Murcia y Extremadura también siguen alejadas de aquellos niveles previos a la recesión.

¿Por qué importa esto cuando compras o vendes? Porque el contexto regional determina si la operación que ves responde a una recuperación real de la zona o si, por el contrario, forma parte de una burbuja incipiente. Un inmueble en Baleares a precio actual se mueve en un mercado que ya ha rebasado con creces sus máximos históricos. Uno en La Rioja, aunque sea más caro que hace un año, aún tiene margen hasta el techo anterior.

En cuanto a la dinámica actual, el crecimiento de precios sigue siendo considerable. En junio, el incremento interanual alcanzaba el 8,8%, aunque por debajo del 10,9% de mayo. Lo relevante es que apenas se aprecia desaceleración real: febrero fue el único mes con subida significativamente menor (5,8%), pero luego volvió a repuntar. Esto sugiere que nos encontramos ante una moderación coyuntural, no ante un cambio de tendencia estructural.

Las transacciones inmobiliarias, sin embargo, muestran mayor debilidad. Los actos de compraventa cayeron un 7,7% en el primer semestre respecto al año anterior. Las hipotecas resistieron mejor, con una reducción solo del 2,3%, aunque los importes medios de los préstamos crecieron un 7,3%. El ratio de financiación se mantiene en el 72,3% del valor de la vivienda.

Lo crucial que debes retener es que el dato nacional de máximos esconde mercados muy distintos. Antes de decidir sobre una compra o venta, analiza específicamente cómo se comporta tu región y cómo está posicionada respecto a sus ciclos anteriores.

Fuente original: www.elperiodico.com
Los resultados de Nvidia refuerzan la confianza en la IA y apuntan a un crecimiento del 70% para 2028 10

Los resultados de Nvidia refuerzan la confianza en la IA y apuntan a un crecimiento del 70% para 2028

La IA despeja dudas sobre su viabilidad económica

Durante semanas ha cundido la preocupación en los mercados: ¿ha llegado la inteligencia artificial a su límite de crecimiento? Los resultados publicados por Nvidia a finales de agosto han disipado buena parte de esas inquietudes. El fabricante de chips informó de un beneficio neto de 59.688 millones de dólares en el segundo trimestre de su ejercicio fiscal 2027, más del doble que hace un año. La facturación trimestral alcanzó los 96.221 millones de dólares, cifra que también duplica la del año anterior.

Lo más relevante está en los números del negocio de centros de datos, que generó ingresos de 89.000 millones de dólares con un crecimiento del 117%. Ambas magnitudes superaron las previsiones de los analistas. El fundador y consejero delegado de la compañía afirmó que la IA «ha alcanzado su punto de inflexión» y que ahora «la computación es facturación»: es decir, ya no es solo teoría o promesa, sino dinero real que entra en las arcas de las empresas que invierten en estas tecnologías.

Proyecciones que sorprenden al mercado

Pero el anuncio que realmente movió los mercados fue otro: Nvidia prevé un crecimiento de ingresos del 70% para el ejercicio fiscal 2028. Esa cifra es muy superior al 44% que estimaban los analistas. Además, la compañía hizo algo inusual: proyectó resultados con un año de anticipación, algo que nunca había hecho antes. Para el tercer trimestre del actual ejercicio, espera ingresos de 108.000 millones de dólares con un margen bruto del 74%.

Estos anuncios provocaron que el precio de las acciones de Nvidia se revalorizase cerca del 5% en las operaciones posteriores al cierre de Wall Street, movimiento que se extendió a todo el sector tecnológico.

Qué conviene que tengas en cuenta

Como inversor o como alguien que observa el mercado inmobiliario y de activos, hay varios detalles que no debes perder de vista:

  • Nvidia es la empresa con mayor capitalización bursátil del mundo, lo que significa que sus decisiones y perspectivas influyen enormemente en la confianza general sobre la IA y la tecnología.
  • La compañía aclaró que no incluye en sus previsiones ningún ingreso procedente de China, debido a las restricciones estadounidenses a la exportación de chips avanzados. Esto deja margen para sorpresas adicionales si esa situación cambia.
  • Nvidia ha anunciado además la compra de Hugging Face, una plataforma especializada en modelos de IA de código abierto, por 12.900 millones de dólares. Se trata de una de sus mayores adquisiciones jamás realizadas.

Un error que cometen muchos observadores es asumir que las previsiones de una sola compañía, por grande que sea, reflejan el estado real de toda una industria. Los números de Nvidia son importantes, pero conviene contextualizarlos: el optimismo que generan no necesariamente significa que todos los proyectos de IA sean rentables ni que el sector no vaya a enfrentar ajustes en el futuro.

Fuente original: www.elperiodico.com