Saltar al contenido
Decreto de vivienda: qué cambia en tu alquiler 1

Decreto de vivienda: qué cambia en tu alquiler

El Consejo de Ministros aprobó el martes 29 de septiembre de 2026 dos reales decretos-leyes de vivienda. Un real decreto-ley se aplica desde el día en que se publica en el BOE, pero el Congreso tiene que convalidarlo en un mes o decae. El Gobierno ha pedido un pleno extraordinario para el viernes 2 de octubre. No es un trámite menor: una prórroga de alquileres muy parecida ya la tumbó el Congreso en abril.

Cuando se escriben estas líneas, los textos todavía no están en el BOE. Lo que sigue es lo que se ha anunciado y lo que conviene hacer mientras tanto.

Las medidas anunciadas

  • Prórroga extraordinaria: los contratos de alquiler de vivienda habitual cuya prórroga obligatoria o tácita termine antes del 31 de diciembre de 2028 se podrán prorrogar por años, hasta un máximo de dos, con las mismas condiciones. No es automática: la tiene que pedir el inquilino, que debe estar al corriente de pago y haberlo estado durante los últimos ocho meses. Hay excepciones; la que se ha concretado es que propietario e inquilino firmen un contrato nuevo con una renta al menos un 5 % más baja.
  • Tope del 2 % a la subida anual de la renta en los contratos que ya están firmados.
  • Desahucios: no se podrá echar a hogares vulnerables sin alternativa de vivienda hasta el 31 de diciembre de 2030.
  • Compras especulativas prohibidas hasta 2028. No se define por quién compra, sino por cómo: adquisiciones muy por debajo del valor de tasación o en bloque para revender enseguida.
  • Pisos turísticos con IVA del 10 %, cuando hasta ahora el alquiler de vivienda iba exento.
  • Alquiler de temporada y por habitaciones: pasan a regularse con las reglas del alquiler de vivienda de la Ley de Arrendamientos Urbanos.
  • Fiscalidad: bonificaciones para el propietario que baje la renta y una deducción para inquilinos que ganen menos de 33.000 euros al año.
  • Compra de la primera vivienda: financiación al 0 % de la entrada, sin límite de edad.

El segundo decreto va más allá: plantea que los contratos se renueven solos y pasen a ser indefinidos, salvo que el propietario necesite la vivienda. Es el que menos apoyos tiene para salir adelante en el Congreso.

Lo que todavía no se sabe

Hasta leer el texto publicado hay preguntas sin respuesta cerrada, y son justo las que deciden si te afecta:

  • Cómo y cuándo tiene que pedir el inquilino la prórroga, y cuánto tiempo tiene el propietario para contestar.
  • Si alcanza a todos los propietarios o solo a los grandes tenedores.
  • La lista completa de excepciones: por ejemplo, si queda fuera el propietario que necesita la vivienda para él o para su familia.
  • Qué medida va en cada uno de los dos decretos. Si uno se convalida y el otro no, cambia todo.
  • Si el propietario que no puede recuperar su vivienda por la suspensión de desahucios recibirá alguna compensación, y cómo se pide.

Si eres propietario

  • Si tu contrato termina antes de finales de 2028 y el inquilino está al corriente de pago, puede pedirte la prórroga. No des por hecho que recuperas la vivienda en la fecha pactada: espera al texto antes de comprometerte a vender o a alquilar a otra persona.
  • Hay una salida prevista: pactar un contrato nuevo con una renta al menos un 5 % más baja que la actual. Haz números antes de proponerlo.
  • Si vas a necesitar la vivienda para ti o para un familiar, reúne desde ya lo que lo demuestre. Falta ver si es una de las excepciones de esta prórroga; si lo es, habrá que acreditarlo y comunicarlo por escrito.
  • Revisa la cláusula de actualización de tus contratos. Si la renta sube con el IPC u otro índice, el tope del 2 % se aplicaría por encima de lo pactado.
  • Si alquilas por temporada o por habitaciones, ese contrato puede pasar a tratarse como alquiler de vivienda, con sus plazos y su régimen de fianza.
  • Si tienes un piso turístico, habla con quien te lleve la fiscalidad antes de la próxima liquidación.

Si eres inquilino

  • Si tu contrato vence antes de finales de 2028 y te proponen firmar uno nuevo con una renta más alta, no tengas prisa: puedes tener derecho a seguir hasta dos años más con las mismas condiciones.
  • La prórroga la tienes que pedir tú. Hazlo por escrito, por un medio que deje constancia, y guarda la prueba de que la has enviado y de cuándo.
  • Para tener derecho tienes que estar al corriente de pago y haberlo estado los últimos ocho meses. Si llevas algún recibo atrasado, ponte al día cuanto antes.
  • Comprueba que la próxima subida de la renta no pase del 2 %.
  • Si ganas menos de 33.000 euros al año, ten en cuenta la deducción cuando hagas la próxima declaración.

Qué vigilar esta semana

Dos fechas. La primera, la publicación en el BOE: desde ese día las medidas se aplican y se sabe con exactitud a quién alcanzan y cómo se pide la prórroga. La segunda, el viernes 2 de octubre: si el Congreso convalida los decretos, siguen en vigor; si no, decaen. Tampoco se descarta que se tramiten después como proyecto de ley, y entonces el texto aún podría cambiar.

Mientras tanto, lo más prudente es no firmar ni renunciar a nada que dependa de estas medidas. Si tu contrato vence pronto o tienes un desahucio en curso, conviene que un profesional revise tu caso con el texto publicado delante.
El 16 % de los pisos en venta baja de precio pese a la escasez que prevé el Banco de España

El 16 % de los pisos en venta baja de precio pese a la escasez que prevé el Banco de España

Qué ha pasado

Esta semana se han conocido dos datos que parecen ir en direcciones opuestas. El 23 de septiembre, en Madrid, la subgobernadora del Banco de España, Soledad Núñez, dio una cifra: desde 2021 se han dejado de construir unas 755.000 viviendas respecto a las que harían falta según la demanda, y ese desfase podría crecer en otras 300.000 hasta superar el millón en 2028. También explicó que, si se descuenta la inflación, los precios se han acelerado desde 2024 hasta niveles parecidos a los de 2005. Y aportó una comparación a largo plazo: desde 1980, la renta real de los hogares españoles se ha multiplicado por 1,8, y el precio real de la vivienda, por 3,5.

Un día después, uno de los grandes portales de anuncios publicó su análisis del segundo trimestre de 2026: el 16 % de las viviendas en venta rebajó su precio respecto al de salida, frente al 13 % del mismo periodo de 2025. El recorte medio fue de 28.280 euros, alrededor de un 6 % del precio inicial. Las capitales donde más propietarios bajaron el precio fueron Madrid (24 % de los anuncios) y Barcelona (23 %). En Barcelona ciudad la rebaja media rondó los 36.400 euros.

Por qué las dos cosas pueden ser ciertas a la vez

Que falten viviendas explica por qué los precios siguen altos y por qué, a medio plazo, el Banco de España no espera que se abaraten. Pero el precio de un anuncio lo pone el vendedor, y muchas veces sale por encima de lo que el mercado está dispuesto a pagar. Cuando pasan semanas sin visitas o sin ofertas serias, llega la rebaja. Lo que reflejan esos datos es que hay más vendedores ajustando su precio pedido, no que la vivienda se esté abaratando en general.

Hay otro factor. La subgobernadora recordó que los bancos siguen concediendo hipotecas con criterios prudentes y que el endeudamiento de los hogares está en mínimos históricos. Dicho de otra forma: el comprador no puede pagar más de lo que el banco le financia más sus ahorros, y eso pone un techo a lo que el vendedor puede pedir, por mucha demanda que haya.

Si vendes: el precio de salida importa más de lo que parece

Un piso que sale caro y se rebaja varias veces suele venderse peor que uno que sale a un precio ajustado. Los compradores ven cuánto tiempo lleva publicado y cuántas veces ha bajado, y lo usan para negociar. Antes de fijar el precio, conviene revisar:

  • Precios de cierre, no de anuncio. Lo que piden los vecinos no es lo que cobran. El valor de referencia del Catastro y las tasaciones recientes de la zona se acercan más a la realidad.
  • La tasación del comprador. El banco presta sobre el valor más bajo entre el precio de compra y el tasado. Si tu precio supera mucho la tasación, el comprador tendrá que poner la diferencia de su bolsillo o la operación se cae.
  • La documentación. Tener preparados la nota simple, el certificado energético, la cédula de habitabilidad, el certificado de deudas con la comunidad y el último recibo del IBI acorta plazos y da confianza a quien compra.
  • Lo que te queda neto. Del precio hay que restar la plusvalía municipal, lo que corresponda en la declaración de la renta por la ganancia y, si tienes hipoteca, los gastos de cancelarla. Muchos vendedores negocian sin haber hecho esta cuenta y luego se llevan sorpresas.

Si compras: hay margen, pero negocia con papeles

Que uno de cada seis anuncios haya bajado de precio te da argumentos para negociar, sobre todo si el piso lleva tiempo publicado. Aun así, el error más frecuente no está en el precio, sino en lo que se firma antes de la escritura.

  • Las arras. Es el documento en el que entregas una señal para reservar el piso. Según cómo esté redactado, si te echas atrás pierdes esa cantidad, y si lo hace el vendedor, puede tener que devolvértela por duplicado. Revisa qué tipo de arras firmas y qué ocurre si no consigues la hipoteca: si no lo dejas por escrito, el banco te la deniega y pierdes la señal.
  • Tasar antes de comprometerte. Si puedes, pide una tasación antes de firmar las arras o condiciona la compra a que el valor tasado alcance el precio pactado.
  • La nota simple. Comprueba quién es el titular y si hay cargas, embargos o hipotecas pendientes. Se pide al Registro de la Propiedad y cuesta pocos euros.
  • Los ahorros que necesitas. Con criterios de concesión prudentes, lo normal es que el banco no financie el cien por cien. Suma la entrada, los impuestos y los gastos de la compra antes de hacer una oferta.

Si vas a firmar un contrato de arras o de reserva, ese es el momento de que alguien con experiencia revise el texto. Después de firmado, cambiar las condiciones depende de que la otra parte quiera, y muchos conflictos entre comprador y vendedor nacen de una cláusula que nadie leyó con calma.

El Constitucional rechaza el recurso de Galicia contra la ley de vivienda: qué exige al desahuciar

El Constitucional rechaza el recurso de Galicia contra la ley de vivienda: qué exige al desahuciar

Qué ha resuelto el Constitucional

El Tribunal Constitucional ha rechazado el recurso de inconstitucionalidad que presentó la Xunta de Galicia contra la Ley 12/2023, por el derecho a la vivienda. Es la octava sentencia del tribunal sobre esta ley. En buena parte aplica lo que ya dijo en las anteriores, aunque también resuelve algunas cuestiones que no había tratado. La ponente ha sido la magistrada Laura Díez Bueso, y cinco magistrados han firmado votos particulares en contra.

El tribunal considera constitucionales estos puntos:

  • El artículo 11.2, que permite a las administraciones territoriales declarar que un propietario incumple los deberes que conlleva tener una vivienda. Según el tribunal, entra dentro de la competencia del Estado para fijar condiciones básicas de igualdad en el derecho a la vivienda.
  • El artículo 19.2, que deja en manos de la administración competente concretar quién es gran tenedor. La sentencia considera que no impide a cada comunidad hacer su propia política de vivienda.
  • El trato diferente a los grandes tenedores, algunos límites al derecho de propiedad y ciertas particularidades en los juicios. El tribunal entiende que no recortan la tutela judicial.
  • La disposición final quinta, que modificó varios apartados de la Ley de Enjuiciamiento Civil, porque la legislación procesal es competencia del Estado.
  • La disposición transitoria tercera. Cuando quien demanda es un gran tenedor, exige que haya intentado antes una conciliación o una intermediación para reanudar los desahucios y lanzamientos que estaban suspendidos.

Qué cambia para ti: nada, y eso también es noticia

La sentencia no crea obligaciones nuevas. Lo que hace es impedir que estas reglas caigan a raíz del recurso gallego. Si eres propietario o inquilino, las normas que ya se aplicaban siguen vigentes y te conviene tenerlas presentes.

La primera es la definición de gran tenedor. Con carácter general, lo es quien tiene más de diez inmuebles urbanos de uso residencial o más de 1.500 metros cuadrados construidos de ese uso, sin contar garajes ni trasteros. En las zonas declaradas de mercado residencial tensionado, la comunidad autónoma puede bajar el umbral a cinco o más viviendas en esa zona si lo justifica. Por eso un mismo propietario puede no ser gran tenedor en un municipio y serlo en otro.

Para el tribunal, esa condición justifica de forma objetiva un régimen más estricto, sobre todo cuando se trata de recuperar la vivienda de personas en situación de vulnerabilidad económica. También señala que la norma tiene límites temporales, de manera que el procedimiento acaba pudiendo reanudarse.

Si vas a reclamar tu vivienda en los juzgados

Donde más se nota la ley es en la demanda. En los desahucios, en los casos de precario y en otros juicios verbales para recuperar una finca, la Ley de Enjuiciamiento Civil vigente no admite la demanda si no indica dos cosas:

  • Si la vivienda es la residencia habitual de quien la ocupa.
  • Si quien demanda es o no gran tenedor según la Ley 12/2023.

Si declaras que no eres gran tenedor, tienes que adjuntar un certificado del Registro de la Propiedad con la lista de inmuebles a tu nombre. Es un fallo habitual presentar la demanda sin ese certificado o contar mal las viviendas, por ejemplo olvidando las que se tienen en copropiedad. Entonces la demanda no se admite y pierdes un tiempo que después cuesta recuperar. Además, algunos apartados de ese mismo artículo ya están anulados, así que trabaja siempre con el texto consolidado y no con modelos de demanda antiguos.

Qué conviene revisar

  • Si tienes varias viviendas, haz la cuenta completa de inmuebles y metros cuadrados, y comprueba si tu municipio está declarado zona tensionada y qué umbral se aplica.
  • Si eres gran tenedor y tienes un desahucio suspendido, reúne las pruebas de que intentaste la conciliación o la intermediación antes de pedir que se reanude.
  • Si eres inquilino y te llega una demanda, revisa qué dice el propietario sobre si es gran tenedor y sobre si la vivienda es tu residencia habitual. Si falta algún dato o no es correcto, coméntalo con tu abogado cuanto antes.
  • Si vas a comprar una vivienda alquilada u ocupada, pregunta antes de firmar si hay algún procedimiento judicial abierto sobre ella.

Si tu caso tiene alguna particularidad, por ejemplo viviendas repartidas entre varios titulares, un ocupante en situación vulnerable o un procedimiento parado desde hace tiempo, conviene que un abogado revise la documentación antes de presentar nada. Un error en la demanda puede retrasarlo todo más que cualquier otro trámite.

Más de 200.000 hogares y solo 61.000 pisos nuevos en Cataluña: qué supone si compras o alquilas

Más de 200.000 hogares y solo 61.000 pisos nuevos en Cataluña: qué supone si compras o alquilas

Qué ha dicho la patronal

El martes 22 de septiembre, Foment del Treball presentó en Barcelona, a través de su área de pymes, el informe PIME 360 Catalunya. El documento repasa cómo les ha ido a las pequeñas y medianas empresas catalanas en la primera mitad de 2026 y esta vez incluye la vivienda entre los factores que pesan en su competitividad. Si un trabajador no encuentra dónde vivir a un precio que pueda pagar, a la empresa le cuesta más contratarlo o que se quede.

El problema de fondo es que se construye mucho menos de lo que se necesita. Según la patronal, entre 2021 y 2025 se formaron en Cataluña más de 200.000 hogares nuevos y solo se construyeron unas 61.000 viviendas nuevas. El informe recoge además una subida interanual del 10,5 % en el precio de la vivienda en Cataluña. La entidad avisa de que, si esa brecha no se cierra, los precios seguirán subiendo.

El informe cita expresamente comarcas industriales como el Vallès y el Bages, donde algunas empresas ya pagan complementos salariales pensados para cubrir el coste de la vivienda y no perder a sus técnicos. Entre las propuestas de Foment están un acuerdo entre administraciones y sector privado, más suelo disponible, trámites más rápidos para las promociones y reservar parte del suelo de los nuevos polígonos para vivienda de trabajadores.

Qué significa si vas a comprar

El informe de una patronal no cambia ninguna norma, pero describe el mercado en el que vas a negociar: hay poca obra nueva y mucha gente buscando. Eso deja menos margen para negociar el precio y hace que las operaciones se cierren rápido. Con prisas se cometen más errores:

  • Firmar arras sin hacer depender la compra de que te concedan la hipoteca. Si el banco te la deniega y el contrato no dice nada, puedes perder la señal.
  • Dar por hecho que el banco te prestará el 80 % de lo que pagas. Ese porcentaje suele calcularse sobre la cifra más baja entre el precio de compra y el valor de tasación. Si pagas más de lo que tasa, la diferencia sale de tus ahorros.
  • Entregar dinero sin haber pedido una nota simple reciente ni el certificado de deudas con la comunidad de propietarios.
  • Olvidarte de los impuestos, la notaría, el registro y la gestoría al calcular lo que necesitas.

Fíjate también en la fecha de escritura que pactas en las arras. Entre la tasación, la aprobación del riesgo y la documentación que el banco debe entregarte, el proceso lleva su tiempo. Además, la ley obliga a que pasen al menos diez días naturales entre la entrega de esa documentación precontractual y la firma ante notario. Un plazo de pocas semanas puede quedarse corto aunque tu perfil sea bueno.

Qué significa si vendes o alquilas

Si vendes, que haya poca oferta te favorece, pero no fijes el precio solo mirando anuncios. Casi todos los compradores necesitan hipoteca: si la tasación sale por debajo de lo pactado, la venta puede caerse o tendrás que renegociar. Ten preparada desde el principio la documentación habitual: nota simple, certificado de eficiencia energética, cédula de habitabilidad, último recibo del IBI y certificado de la comunidad. Así la operación va más rápida y das menos motivos para rebajar el precio en el último momento.

En el alquiler, la falta de pisos empuja las rentas hacia arriba, pero muchos municipios catalanes están declarados zona de mercado residencial tensionado y los contratos nuevos tienen límites de precio. Antes de fijar la renta, comprueba si tu municipio está en esa lista y qué índice de referencia te aplica. Es uno de los errores más frecuentes y puede acabar en reclamación del inquilino o en sanción.

Si trabajas en una empresa que empieza a ofrecer ayudas para vivienda, fíjate en cómo te la pagan. Si la cobras en nómina, es salario y tributa y cotiza como tal. Si la empresa te pone directamente una vivienda, cuenta como retribución en especie y tiene sus propias reglas de valoración en el IRPF.

Qué vigilar en los próximos meses

El mismo martes, el Govern aprobó un programa de rehabilitación y volvió a hablar de su plan de construir 50.000 viviendas. Son medidas a varios años vista: no cambian las condiciones de lo que firmes esta semana ni harán bajar los precios a corto plazo. Hasta que no se construya más, la relación entre oferta y demanda seguirá favoreciendo a quien vende o alquila.

En la práctica, lo que más te protege es no firmar deprisa. Tiene sentido pedir una revisión profesional antes de firmar las arras, cuando la tasación sale por debajo del precio pactado, cuando vas a alquilar en un municipio con límites de renta o cuando la escritura se complica por una herencia, una carga registral o una deuda con la comunidad. Revisarlo antes suele costar mucho menos que deshacer una operación ya firmada.

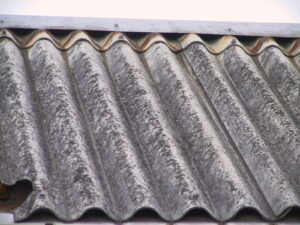
Tejado ondulado de fibrocemento con amianto (uralita) envejecido

Vender o alquilar en Cataluña exigirá certificado de amianto desde el 3 de octubre

Desde el 3 de octubre de 2026, vender o alquilar una vivienda en Cataluña exige entregar un documento nuevo: el certificado de presencia o ausencia de amianto. Lo establece la Ley 8/2026, de 2 de julio, de la erradicación del amianto, que entra en vigor ese día y es la primera norma autonómica que ordena de arriba abajo cómo localizar, declarar y retirar el amianto que sigue instalado en los edificios.

Conviene entender de dónde viene esto, porque la confusión es habitual. El amianto está prohibido en España desde 2002, pero aquella prohibición afectó a fabricarlo y venderlo, no a lo que ya estaba puesto. Todo lo que se instaló antes sigue donde estaba. Por eso cualquier edificio anterior a esa fecha puede conservarlo sin que nadie lo haya tocado en veinte años.

Qué documento hay que entregar, y qué tiene que decir

El artículo 21 de la ley es el que te afecta directamente si vendes o alquilas: el certificado debe entregarse en esas dos operaciones. Es un documento que informa de si hay amianto en el inmueble en el momento en que se emite, y con él se cumple la obligación de informar que impone la norma.

Las características del certificado y quién puede firmarlo se fijarán por reglamento, que todavía no está. La ley se pone en ese escenario y dice qué debe acreditar como mínimo mientras tanto:

  • Si hay amianto visible o no lo hay.
  • En qué estado de conservación están los materiales que lo contienen.
  • Qué riesgo supone eso para las personas.

Fíjate en la palabra visible. Un certificado emitido ahora no garantiza que no haya amianto detrás de un tabique o bajo un solado: acredita lo que se puede ver y en qué estado está. Es información útil y obligatoria, no una radiografía del edificio.

Dónde suele estar en un piso corriente

El sitio donde más aparece es el fibrocemento, esa placa gris con fibras que se usó durante décadas. Los puntos habituales en un edificio de vivienda son casi siempre los mismos: las bajantes generales, el depósito de agua de la cubierta, las placas onduladas del tejado de un garaje o un trastero, los conductos de ventilación y algunas cubiertas de patios interiores.

Aquí hay un punto que suele sorprender: el material en buen estado y sin tocar no libera fibras. El problema aparece cuando se rompe, se corta, se taladra o se lija, que es exactamente lo que pasa en una reforma. De ahí que la ley insista tanto en identificar antes de actuar, y no al revés.

Un censo público y una anotación en el Registro

La norma crea el Censo catalán de materiales que contienen amianto (artículo 19), un registro público con la información de los materiales identificados en Cataluña. Hasta ahora, saber si un edificio tenía amianto dependía de que alguien lo hubiera inspeccionado alguna vez y de que ese dato no se perdiera por el camino; a partir de ahora hay un sitio donde debe constar.

Y hay una consecuencia que va más allá del trámite: la disposición adicional séptima prevé que la certificación se haga constar en el Registro de la Propiedad al inscribir la transmisión onerosa de la finca. Es decir, deja de ser un papel que se entrega en la firma y desaparece en una carpeta: queda enganchado a la historia registral del inmueble.

Los administradores de fincas también entran en el reparto. El artículo 12 les obliga a comunicar la presencia de estos materiales a los propietarios, así que si tu edificio tiene amianto identificado, lo normal es que la noticia te llegue por ahí.

Qué pasa si no se hace

El régimen sancionador del artículo 54 fija multas de 100 a 3.000 euros para las infracciones leves, de 3.001 a 30.000 para las graves y de 30.001 a 100.000 para las muy graves. La ley crea además un Fondo para la Erradicación del Amianto de Cataluña (artículo 23) para financiar la detección, la retirada y la gestión del material.

Si vas a vender o alquilar en los próximos meses

Lo práctico, sin dramatizar: si el edificio es anterior a 2002, da por supuesto que puede haber amianto y compruébalo antes de poner el piso en el mercado, no cuando ya tengas comprador y fecha de notaría. Encargar el certificado con tiempo cuesta lo mismo que encargarlo con prisa, y evita que la operación se pare en el peor momento.

Si aparece amianto y hay que retirarlo, ojo con quién lo hace: no puede ser un reformista cualquiera ni tú por tu cuenta. Tiene que ejecutarlo una empresa inscrita en el Registro de Empresas con Riesgo de Amianto (RERA), con un plan de trabajo aprobado por la autoridad laboral y con el residuo gestionado y documentado. Guarda esa documentación: es la que acredita que aquello se retiró como toca.

Y si estás al otro lado, comprando o alquilando en Cataluña a partir de octubre, el certificado es tuyo por derecho. Deja de depender de que el vendedor se acuerde de mencionarlo.

Foto: tejado de fibrocemento con amianto. Harald Weber, Wikimedia Commons, CC BY-SA 3.0.

Cataluña destinará 255 millones al año a rehabilitar viviendas: qué puede pedir tu comunidad

Cataluña destinará 255 millones al año a rehabilitar viviendas: qué puede pedir tu comunidad

Cataluña activa el programa Regenera

El Govern presentó el lunes en Esparreguera el programa Regenera y este martes lo ha llevado al Consell Executiu. Es un plan de rehabilitación de vivienda dotado con 255 millones de euros anuales durante tres años: 190 millones salen de recursos propios de la Generalitat y 65 millones de financiación del Institut Català de Finances (ICF). Nace del acuerdo presupuestario entre el Govern y ERC, y lo presentó la consellera de Territori, Habitatge i Transició Ecològica, Sílvia Paneque.

El diagnóstico que hay detrás explica bien a quién apunta: Cataluña tiene alrededor de cuatro millones de viviendas y cerca del 60 % se construyeron antes de 1980. Unas 560.000 tienen más de 45 años y están en secciones censales especialmente vulnerables. Si vives en un bloque de los sesenta o los setenta, sin ascensor, con la fachada sin aislar o con instalaciones de la época, estás dentro del perímetro del que habla el plan.

Cómo se reparte el dinero

El programa se articula en seis líneas y cuatro objetivos: ampliar el parque de vivienda social, rehabilitar en entornos vulnerables, facilitar el acceso a la vivienda en municipios rurales y reducir las barreras técnicas, administrativas y económicas que frenan las obras. El reparto anual previsto es este:

  • 75 millones para rehabilitación integral en barrios vulnerables.
  • 50 millones para rehabilitaciones fuera de los ámbitos de máxima vulnerabilidad.
  • 44 millones para adquirir edificios vacíos o inacabados e incorporarlos al parque público, con la mitad reservada a municipios rurales.
  • 6 millones para oficinas locales de apoyo y otros 6 para diagnosticar el estado del parque.
  • 65 millones del ICF: 50 en préstamos a comunidades de propietarios y 15 para adquisiciones públicas.

El calendario anunciado es que las seis líneas estén operativas entre lo que queda de año y el primer trimestre de 2027. Conviene entender qué significa eso: hoy hay dinero comprometido y un diseño de programa, no convocatorias abiertas. Las bases, los requisitos y los plazos llegan después, y son esos los que de verdad te obligan.

Qué puedes ir preparando en tu comunidad

Con las ayudas a la rehabilitación, la mayoría de los problemas no vienen del dinero, sino de los papeles y de los tiempos. Tres cosas suelen decidir si una comunidad llega o se queda fuera:

  • La fecha de inicio de las obras. Un error muy repetido es contratar y empezar antes de presentar la solicitud. Muchas convocatorias solo admiten gastos posteriores a una fecha concreta. Antes de firmar con la constructora, lee las bases y comprueba desde cuándo se puede gastar.
  • La documentación técnica. Inspección técnica del edificio y certificado de aptitud, certificado de eficiencia energética previo a la obra, proyecto y presupuestos comparables. Un edificio con la inspección caducada suele quedarse fuera antes incluso de empezar.
  • El acuerdo de junta. En Cataluña las comunidades se rigen por el libro quinto del Código civil catalán. Lleva al mismo punto del orden del día la obra, su coste, la forma de financiarla y el calendario de derramas, y cuida la redacción del acta: es el documento que la Administración os va a pedir.

Si os planteáis el préstamo del ICF, mira el coste total y el plazo, no solo la cuota mensual, y calcula qué pasa si algún vecino deja de pagar su parte. Revisa también el fondo de reserva de la comunidad: existe precisamente para conservación, reparación y rehabilitación, y a veces evita una derrama de golpe.

Si compras o vendes en un edificio con obras a la vista

Aquí es donde un anuncio de ayudas acaba pesando en el precio de una compraventa. Antes de firmar unas arras, pide por escrito el certificado de deudas con la comunidad y las actas de las últimas juntas. Ahí verás si hay una obra aprobada, una derrama pendiente o una solicitud de ayuda en trámite, cosas que no aparecen en el anuncio del piso.

Si la derrama ya está aprobada, deja pactado en el contrato quién la paga y hasta qué importe. Lo que acordéis entre vosotros no cambia por sí solo lo que la comunidad puede reclamar, pero sí te da un derecho frente a quien firmó contigo. Y si vendes con una ayuda ya concedida, aclara cómo se reparte y quién asume las obligaciones que lleve aparejadas, empezando por los plazos de ejecución.

Tiene sentido sentarse con un profesional cuando la obra afecta a estructura o fachada, cuando el importe de la derrama pesa en la operación o cuando la subvención condiciona plazos. Y antes de dar por hecho un ahorro fiscal, pregunta cómo tributa la subvención y qué deducciones encajan en tu caso: no todas las obras ni todos los perfiles dan derecho a lo mismo.

El alquiler de una habitación roza los 700 euros en Madrid y Barcelona: qué tope rige en Cataluña

El alquiler de una habitación roza los 700 euros en Madrid y Barcelona: qué tope rige en Cataluña

Casi 700 euros por una habitación

Un análisis de la Organización de Consumidores y Usuarios sobre 6.580 anuncios publicados a finales de agosto en un portal inmobiliario sitúa el precio medio de una habitación en 689 euros al mes en Madrid y en 735 euros en Barcelona. En los barrios de los que hay datos comparables de 2023, las subidas van del 17 % al 33 % en tres años. Fuera de esas dos ciudades la cifra baja, aunque con diferencias grandes: otro estudio del sector calcula una media de 307 euros en Valencia y 425 en Sevilla.

El dato importa más allá de septiembre y de los estudiantes. La habitación se ha convertido en la vía de entrada al alquiler para gente que trabaja, para quien se separa y para quien se traslada unos meses por un contrato temporal. Y es, además, el tramo del mercado con menos reglas escritas.

Un contrato que la ley estatal no regula de forma expresa

La Ley de Arrendamientos Urbanos regula el alquiler de vivienda y el alquiler para usos distintos del de vivienda, pero no dedica un régimen propio al arrendamiento de una habitación. De ahí vienen casi todos los problemas prácticos: no se aplican de forma automática las reglas pensadas para la vivienda habitual, empezando por la prórroga obligatoria, y los límites de renta estatales se diseñaron pensando en el alquiler de la vivienda completa.

El borrador de decreto de vivienda que el Gobierno lleva meses negociando pretende, entre otras cosas, meter el alquiler por habitaciones y el de temporada dentro de la LAU. Conviene tenerlo claro: ese texto no está aprobado ni publicado en el BOE. Mientras siga siendo un proyecto en negociación, nada de lo que se ha contado sobre él te es exigible ni te ampara.

En Cataluña sí hay un tope, y afecta a Manresa

Aquí la situación es distinta desde principios de año. La Ley 11/2025, de 29 de diciembre, de medidas en materia de vivienda y urbanismo, en vigor desde el 1 de enero de 2026, introdujo dos artículos nuevos, el 66 bis y el 66 ter, que someten a contención de rentas dos modalidades que hasta entonces se escapaban: el alquiler de temporada y el de habitaciones.

La regla clave para las habitaciones es de suma: si en una misma vivienda situada en zona de mercado residencial tensionado conviven varios contratos simultáneos, el total de las rentas pactadas no puede superar la renta máxima que correspondería si esa vivienda se alquilara entera. Dicho de otro modo, trocear el piso ya no permite esquivar el tope. En el alquiler de temporada se aplican los mismos límites, salvo que la finalidad sea exclusivamente recreativa, vacacional o de ocio.

Y no es un asunto solo de Barcelona: Manresa figura entre los municipios catalanes declarados zona de mercado residencial tensionado. Si alquilas o pones en alquiler una habitación aquí, el tope va contigo. A eso se añaden los deberes de información: en zona tensionada el anuncio debe indicar el precio de referencia aplicable o la renta del último contrato vigente en los cinco años anteriores, si la propiedad es gran tenedora y cuál es la finalidad del contrato.

Qué revisar antes de firmar

  • Qué se te cede exactamente: la habitación identificada y qué espacios comunes puedes usar.
  • La finalidad real del contrato, por escrito. Etiquetar como temporada lo que es un curso entero o un trabajo estable es uno de los errores más frecuentes y, en zona tensionada, no saca al contrato del límite de renta.
  • Cuánto pagan las demás habitaciones. En zona tensionada es la única manera de comprobar si se respeta el tope conjunto.
  • Duración, prórrogas y plazo de preaviso para irte. Es lo que más conflictos genera cuando alguien se marcha antes de tiempo.
  • Fianza y garantías adicionales: importe, quién la entrega, cómo se devuelve y en qué plazo.
  • Suministros: si es una cantidad fija al mes o un reparto de las facturas reales, y qué pasa cuando entra o sale un compañero.
  • Guarda el anuncio con el que contactaste, con su fecha. Si más adelante discutes el precio o la finalidad, esa captura vale.

Dos avisos finales. Si te ofrecen el piso sin contrato escrito, o con un documento de media página, no es una simplificación: es lo que te dejará sin pruebas el día que haya discusión por la fianza o por la salida. Y si la renta que te piden te parece por encima del índice aplicable, revísalo antes de firmar, no después: una vez firmado, corregirlo obliga a plantearlo ante la administración de vivienda competente o por vía judicial, y eso siempre es más lento. Cuando hay varios contratos simultáneos en el mismo piso, o cuando eres tú quien va a alquilar habitaciones, merece la pena que alguien haga el cálculo del tope conjunto antes de publicar el anuncio.

Cataluña crea una dirección general para inspeccionar el alquiler: qué revisa y qué multas hay

Cataluña crea una dirección general para inspeccionar el alquiler: qué revisa y qué multas hay

Qué ha cambiado

La Generalitat ha reunido en un solo órgano la vigilancia del mercado del alquiler. Se llama Dirección General de Disciplina de la Vivienda y nace del Decreto 130/2026, aprobado el 28 de julio, que reorganiza el Departamento de Territorio, Vivienda y Transición Ecológica. Hasta ahora, inspeccionar contratos, instruir expedientes y sancionar eran tareas repartidas, sobre todo entre la Agència de l’Habitatge de Catalunya y la Agencia Catalana del Consumo. A partir de ahora las concentra una sola estructura, dirigida por Fuensanta Alcalá Luque.

Conviene entender bien el alcance: no cambia ninguna regla de fondo. El tope de renta se sigue calculando igual, las obligaciones de propietario e inquilino son las mismas y los contratos ya firmados no se tocan por esto. Lo que cambia es quién mira, con qué medios y con qué continuidad. Es un movimiento de aplicación, no de contenido, y suele notarse antes en el número de expedientes que en los titulares.

Esto te afecta si tu vivienda está en uno de los 271 municipios declarados zona de mercado residencial tensionado. Manresa entró en la primera declaración de 2024 y sigue dentro. El Govern ha propuesto ampliar la lista, pero esa ampliación todavía está en tramitación: hasta que se resuelvan las alegaciones y se publique la resolución estatal correspondiente, los municipios nuevos no quedan sujetos al límite.

Qué mira la inspección

El foco está en cuatro o cinco conductas muy concretas, que son las que han generado la mayoría de expedientes hasta ahora:

  • Rentas por encima del máximo permitido en zona tensionada.
  • Contratos de temporada usados para esquivar el límite, sin una causa real que justifique la temporalidad.
  • Gastos de gestión inmobiliaria y de formalización del contrato cargados al inquilino.
  • Cláusulas que repercuten al inquilino cuotas o gastos que no estaban en el contrato anterior.
  • Anuncios y ofertas sin la información obligatoria sobre el índice de referencia y la renta anterior.

El punto de los gastos es el más claro de todos y sigue fallando: el artículo 20.1 de la Ley de Arrendamientos Urbanos dice, sin matices, que los gastos de gestión inmobiliaria y los de formalización del contrato son del arrendador. No es negociable ni se arregla poniéndole otro nombre en la factura.

Cuánto se puede multar

Las horquillas son las de la normativa catalana de vivienda y no son simbólicas. Las infracciones graves van de 9.001 a 90.000 euros, y las muy graves de 90.001 a 900.000 euros. Como referencia de cómo se gradúa: cobrar hasta un 30 % por encima del límite se encuadra en el tramo grave, y superarlo puede llevar al tramo muy grave.

Los datos publicados hasta ahora dan idea del ritmo. Desde que entró en vigor el tope y hasta finales de abril de 2026 se habían abierto 529 expedientes sancionadores en Cataluña, en torno al 80 % de ellos por superar el precio máximo. Un detalle que suele sorprender: alrededor de tres de cada cuatro se iniciaron de oficio, no por denuncia del inquilino. Es decir, la inspección cruza anuncios, contratos y fianzas depositadas por su cuenta. En julio se conocieron tres sanciones de 30.000 euros a grandes tenedores.

Y el expediente no acaba necesariamente en la multa: también puede obligar a restaurar la legalidad, lo que en la práctica significa corregir la renta y devolver lo cobrado de más.

Qué revisar si alquilas, en cualquiera de los dos lados

Si eres propietario, el trabajo se hace antes de publicar el anuncio, no después. Lo que más se falla es el punto de partida del cálculo. La regla general del artículo 17.6 de la LAU es que la renta del nuevo contrato no puede superar la del último contrato de vivienda habitual vigente en los cinco años anteriores en esa misma vivienda, una vez aplicada su cláusula de actualización. Solo se puede subir hasta un 10 % adicional en cuatro supuestos tasados, entre ellos una rehabilitación reciente, una mejora acreditada de eficiencia energética o de accesibilidad, o firmar a diez años o más. Si eres gran tenedor, la referencia es directamente el índice de precios, por el artículo 17.7.

Tres errores habituales: dar por hecho que puedes aplicar el índice cuando no eres gran tenedor y sí hubo contrato en los últimos cinco años; no reconstruir con documentos cuál era esa renta anterior; y firmar un contrato de temporada sin causa acreditable ni reflejada en el contrato, que es justo lo que la inspección busca.

Si eres inquilino, guarda el anuncio con el que llegaste a la vivienda, el contrato y los justificantes de todo lo que pagaste al firmar. Son la prueba. Y si ya has pagado honorarios de agencia, revisa el concepto.

En ambos casos, si recibe una notificación de inicio de expediente, el propio acuerdo indica el plazo para alegar y es corto. Dejarlo pasar es el peor escenario posible, porque después solo queda discutir la sanción, no los hechos. Cuando hay dudas sobre el cálculo de la renta máxima o sobre si una temporalidad se sostiene, revisar el contrato con un profesional antes de firmarlo sale mucho más barato que defenderlo después.

El valor tasado de la vivienda sube un 12,5 % y marca un récord: qué supone si compras o vendes

El valor tasado de la vivienda sube un 12,5 % y marca un récord: qué supone si compras o vendes

Qué dicen los datos del Ministerio

El Ministerio de Vivienda y Agenda Urbana ha publicado su estadística de valor tasado de la vivienda libre del segundo trimestre de 2026. El metro cuadrado se sitúa de media en 2.355 euros, el nivel más alto de la serie. Es un 12,5 % más que un año antes y un 1,7 % más que en el trimestre anterior. Ya son 15 trimestres seguidos de subidas.

Hay un dato nuevo: por primera vez desde que existen registros, el valor ha subido en los 306 municipios de más de 25.000 habitantes, sin excepción. Manresa supera ese umbral de población, así que está en la lista. La subida ya no se limita a las grandes capitales o a las zonas de costa, sino que alcanza a todas las ciudades medianas.

Por comunidades, las mayores subidas anuales se dan en la Comunitat Valenciana (15,8 %), Castilla y León (15,1 %) y Castilla-La Mancha (14,7 %). Las más bajas, en Ceuta y Melilla (7,8 %), Extremadura (8,3 %) y Navarra (8,5 %). Madrid, con 4.089,6 euros/m², y Baleares, con 3.980,8 euros/m², siguen siendo las más caras. En Cataluña, tres capitales quedan por debajo de la media estatal: Barcelona sube un 6,9 %, Girona un 6,4 % y Lleida un 9,9 %.

La vivienda de hasta cinco años de antigüedad se tasa de media en 2.736,6 euros/m² (+12,1 %) y la de más de cinco años, en 2.342,5 euros/m² (+12,5 %). La vivienda protegida se queda en 1.247 euros/m², con una subida anual del 5 %.

Valor tasado no es lo mismo que precio

Esta estadística no mide lo que se paga en las escrituras ni lo que se pide en los anuncios, sino lo que valoran las sociedades de tasación. Esa cifra es la que usa el banco para decidir cuánto te presta. Por eso conviene leerla con cuidado:

  • Una media estatal dice poco de un piso concreto. La calle, la planta, el estado del edificio o si hay ascensor pesan más que cualquier promedio.
  • La tasación suele ir por detrás del precio de mercado cuando los precios suben deprisa. Si pagas más de lo que dice la tasación, esa diferencia la tendrás que cubrir con tus ahorros.
  • Que suba en todos los municipios no significa que suba lo mismo en todos. Las diferencias entre ciudades son grandes y lo son todavía más entre barrios.

Si vas a comprar con hipoteca

Los bancos calculan el importe del préstamo sobre el menor de dos valores: el precio de compra o el de tasación. Si el piso se tasa por debajo de lo que has pactado con el vendedor, el banco te prestará menos de lo que esperabas y tendrás que poner más dinero de tu bolsillo. Pasa a menudo cuando se firma una reserva o unas arras antes de tener la tasación.

Algunas cosas que conviene tener en cuenta:

  • No firmes arras penitenciales sin haber estudiado antes la financiación. Si al final el banco no te da el importe que necesitas y el contrato no lo prevé, podrías perder lo que hayas entregado.
  • Puedes pedir que el contrato de arras incluya una cláusula que condicione la compra a que te concedan la hipoteca, con un plazo concreto.
  • La ley de crédito inmobiliario te permite aportar tu propia tasación, hecha por una tasadora homologada, y el banco no puede rechazarla. Compara precios de tasadoras antes de aceptar la que te propongan.
  • Las tasaciones caducan. Si la operación se retrasa, pregunta si la que tienes sigue sirviendo.

Si vas a vender, y lo que pasa con los impuestos

Que el mercado esté al alza no justifica cualquier precio. Si pides mucho más de lo que tasan pisos parecidos al tuyo, el comprador que necesite hipoteca tendrá problemas para financiarse y la venta puede alargarse o caerse. Antes de fijar el precio, fíjate en operaciones cerradas en tu zona, no solo en los anuncios.

Con los precios subiendo, también sube lo que ganas al vender respecto a lo que pagaste. Esa ganancia tributa en el IRPF, y en muchos casos también tendrás que pagar la plusvalía municipal. Calcula los dos impuestos antes de cerrar el precio, sobre todo si tienes previsto reinvertir en otra vivienda habitual, porque hay requisitos y plazos que cumplir para no tributar.

Si compras vivienda usada, el impuesto de transmisiones se calcula sobre el valor de referencia del Catastro cuando este es mayor que el precio que figura en la escritura. Consúltalo en la sede del Catastro antes de firmar, así sabrás lo que vas a pagar de verdad.

Con estos precios, un error en la tasación, en las arras o en los impuestos puede costarte mucho dinero. Si el precio pactado y la tasación no cuadran o el contrato de reserva te genera dudas, pide a un profesional que lo revise antes de firmar. Una vez firmado, es mucho más difícil corregirlo.

El Congreso rechaza vetar la compra de viviendas a empresas y fondos: qué sigue igual para ti

El Congreso rechaza vetar la compra de viviendas a empresas y fondos: qué sigue igual para ti

Qué se votó y cómo acabó

Esta semana, el Pleno del Congreso ha rechazado tramitar la proposición de ley de Sumar que quería impedir que las sociedades, incluidos los fondos de inversión, compraran viviendas. No se votaba la ley definitiva, sino la toma en consideración: el primer paso para que empiece el debate parlamentario. Como no ha salido adelante, el texto no pasa a comisión y queda descartado.

Votaron en contra PP, Vox, Junts y UPN. Se abstuvieron PSOE, PNV y Coalición Canaria. A favor votaron Sumar, ERC, EH Bildu, BNG, Podemos y la diputada de Compromís en el Grupo Mixto. Es la segunda vez que esta misma propuesta no pasa del primer trámite: ya pasó en noviembre de 2025, con un reparto de votos muy parecido.

La propuesta cambiaba el artículo 10 de la Ley 12/2023, por el derecho a la vivienda. Hoy ese artículo recoge las facultades del propietario. Con el cambio, habría prohibido transmitir inmuebles residenciales a personas jurídicas, tanto por compraventa como a título gratuito. El veto afectaba a la vivienda usada y también a la obra nueva, una vez autorizada para ser habitada. Quedaban fuera las entidades sin ánimo de lucro y del tercer sector. Junts, que votó en contra, argumentó que la redacción perjudicaría también a cooperativas, ayuntamientos, la Generalitat y empresas públicas.

Si vas a comprar o vender

No cambia nada. Una sociedad puede seguir comprando vivienda como hasta ahora, y tú puedes venderle la tuya sin ninguna limitación nueva. Si compras, seguirás compitiendo con empresas en las mismas condiciones que antes.

Lo que sí conviene es no dar por hecho que vender a una empresa es más sencillo. Antes de firmar arras con una sociedad, revisa estos puntos:

  • Que la sociedad existe y está activa, y que quien firma tiene poder suficiente para comprar en su nombre.
  • Cómo y cuándo se paga el precio. Si depende de financiación o de que se vendan otros activos, que el contrato diga qué pasa si no se consigue.
  • Qué ocurre con las arras si la operación no llega a la notaría. Es habitual firmar arras penitenciales sin haberlo pensado bien, y luego no se puede recuperar la señal o hay que devolverla doblada.

Tus impuestos como vendedor (la ganancia en el IRPF y la plusvalía municipal) no dependen de si compra una persona o una empresa. Lo que cambia es el precio y las condiciones que negocies.

Si vives de alquiler y tu casero es una empresa

El rechazo de la ley no toca tus derechos como inquilino. Aun así, conviene recordar qué cambia cuando el propietario es una sociedad y no una persona:

  • Duración mínima. Según la Ley de Arrendamientos Urbanos, si el contrato es más corto, se prorroga cada año hasta llegar a cinco años si el arrendador es una persona física, o a siete si es una persona jurídica. Tú puedes irte antes avisando con al menos treinta días de antelación al vencimiento del contrato o de cualquiera de las prórrogas.
  • Recuperar la vivienda para uso propio. Solo lo permite la ley si el arrendador es una persona física y lo dejó escrito de forma expresa en el contrato. Una empresa no puede usar esa vía para que dejes el piso antes del plazo mínimo.
  • Gran tenedor. Con carácter general, la Ley de Vivienda considera gran tenedor a quien tiene más de diez inmuebles residenciales o más de 1.500 m² de uso residencial. En las zonas tensionadas, la comunidad autónoma puede bajar el umbral a cinco inmuebles. Si tu casero lo es y la vivienda está en zona tensionada, la renta de un contrato nuevo tiene límites más estrictos.
  • Cataluña. Desde principios de 2026, los topes de renta de las zonas tensionadas se aplican también a los alquileres de temporada y de habitaciones. Antes de firmar, comprueba si tu municipio está declarado zona tensionada.

Un error frecuente es no saber quién es el propietario real. Muchas veces el trato es con una gestora o una inmobiliaria, y en el contrato aparece una sociedad distinta. Comprueba quién figura como arrendador, porque de eso dependen el plazo mínimo y los límites de renta.

Qué sigue pendiente y qué vigilar

El otro frente abierto es el decreto de vivienda del Gobierno. Estaba previsto para este mes y sigue pendiente de conseguir apoyos. Entre las medidas anunciadas hay una prórroga extraordinaria de contratos de alquiler y nuevas reglas para los alquileres de temporada y de habitaciones. El precedente aconseja prudencia: el Real Decreto-ley 8/2026, que incluía otra prórroga y un tope a las subidas, decayó en abril tras estar en vigor poco más de un mes.

Si tienes una operación en marcha, ten en cuenta esto:

  • No bases tus decisiones en medidas anunciadas. Cuenta solo con lo publicado en el BOE o en el DOGC, y comprueba desde cuándo se aplica.
  • Si tu contrato de alquiler vence en los próximos meses, apunta la fecha exacta y los plazos de preaviso de tu contrato. Si cambia la norma, lo que se aplique dependerá de esas fechas.
  • Si vas a vender una vivienda alquilada, ten en cuenta que, como regla general, el comprador tiene que respetar el contrato en vigor. Que sea una persona o una empresa no te libera de esa obligación.

Consulta con un profesional si vas a vender a una sociedad con pagos aplazados o condiciones, si tu contrato de alquiler no deja claro quién es el arrendador o si dudas de si tu casero es gran tenedor en una zona tensionada. Revisarlo antes de firmar sale más barato que corregirlo después.