Saltar al contenido
Andratx corona el lujo inmobiliario en España: comprar cuesta 15 millones por vivienda 1

Andratx corona el lujo inmobiliario en España: comprar cuesta 15 millones por vivienda

Las calles más caras de España: dónde están y qué precios alcanzan

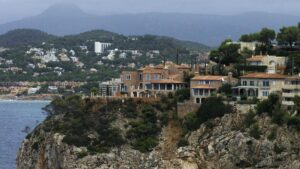
Si te planteas comprar en una de las direcciones más exclusivas de España, debes saber que los precios medio anunciados alcanzan cifras que solo están al alcance de unos pocos. El Camí des Salinar, en Andratx (Mallorca), encabeza este ranking con 15 millones de euros por vivienda. Le siguen el Paseo de los Lagos en Pozuelo de Alarcón (Madrid), con 11 millones, y Coto Zagaleta en Benahavís (Málaga), con 10,5 millones.

Lo más notable es la concentración geográfica del lujo residencial. Solo tres comunidades autónomas dominan el top 10: Baleares, Madrid y Málaga. Madrid aporta cuatro ubicaciones, mientras que Baleares y Málaga contribuyen con tres cada una. Cataluña ni siquiera aparece en el podio: la avenida del Tibidabo, la más cara de la región, queda fuera con 5,98 millones de euros. Para entrar en el grupo de las diez direcciones más exclusivas necesitas superar ampliamente los 6 millones.

La brecha de precios entre territorios es abismal. Mientras ocho comunidades autónomas tienen su calle más cara por encima del millón de euros, Castilla-La Mancha se sitúa en 335.000 euros. La diferencia es prácticamente de 45 a 1.

Qué debes tener en cuenta al interpretar estos datos

  • Los precios que ves son medias de viviendas anunciadas, no operaciones reales cerradas ni propiedades individuales concretas.
  • Una dirección cara no garantiza que todas las casas en esa calle tengan ese precio; hay variación importante según ubicación exacta, antigüedad y características.
  • Los precios anunciados pueden diferir significativamente de lo que finalmente se paga en la compraventa.

Es habitual que compradores potenciales confundan el precio medio de una zona con lo que pagarán por una vivienda específica. Cuando busques una propiedad, estudia bien las transacciones reales de propiedades similares, no solo los anuncios. Los notarios tienen registro de las compraventas efectivas en cada zona, datos que son públicos y mucho más fiables para calibrar lo que realmente cuesta comprar en una dirección.

Además, en segmentos tan altos del mercado, cada propiedad es única. Dos casas en la misma calle pueden diferir enormemente en precio según orientación, tamaño, antigüedad, obras realizadas y acceso a servicios. No es lo mismo una parcela con vistas que otra sin ellas, ni una reforma completa que una que requiere inversión.

Si tienes interés en adquirir en una de estas áreas, conviene que revises bien la documentación del inmueble, sus cargas, posibles gravámenes y estado registral. En zonas de lujo, los problemas jurídicos pueden ser complejos y costosos de resolver después.

Fuente original: www.lavanguardia.com
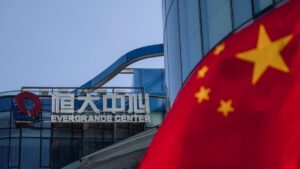
El fundador del gigante inmobiliario chino Evergrande, condenado a cadena perpetua 2

El fundador del gigante inmobiliario chino Evergrande, condenado a cadena perpetua

La sentencia del fundador de Evergrande: qué lecciones deja para los inversores

El colapso de Evergrande, el gigante inmobiliario chino, ha terminado con la condena de su fundador a cadena perpetua por falsificación de información financiera, emisión fraudulenta de acciones, sobornos y desfalco. El tribunal también ha impuesto multas millonarias a la empresa y a su principal filial, además de condenar a otros directivos a penas que oscilan entre seis y dieciocho años de prisión.

Los números son apabullantes. Evergrande acumulaba un pasivo de unos 330.000 millones de dólares cuando entró en impago en 2021. El tribunal ha determinado que, entre 2016 y 2021, el grupo y sus directivos inflaron artificialmente los activos, ocultaron pasivos, desviaron fondos crediticios ilegalmente y cometieron fraudes financieros a escala masiva. En concreto, falsificaron más de 78.000 millones de dólares en ingresos y 12.700 millones en beneficios.

Lo que debería preocuparte de este caso, aunque suceda a miles de kilómetros, es que ilustra un patrón recurrente en inversiones inmobiliarias de gran escala: el riesgo de que información falsa distorsione completamente la realidad financiera de una empresa.

Errores que se repiten

Cuando evalúas una compraventa o un alquiler, trabajas con información que supuestamente ha sido auditada y verificada. Pero los casos como el de Evergrande demuestran que incluso las auditorías pueden fallar. En este caso, la consultoría PwC fue sancionada por su labor de auditoría del grupo.

A escala local, los errores que cometen a menudo los compradores son:

  • Confiar únicamente en los datos que proporciona el vendedor sin verificar documentos públicos como registros catastrales o de deudas hipotecarias
  • No revisar los reportes de la inmobiliaria con el mismo escepticismo que aplicarías a cualquier fuente comercial
  • Asumir que una empresa grande o conocida tiene garantizadas sus prácticas legales
  • No pedir asesoramiento jurídico especializado cuando hay cifras o comportamientos que no cuadran

El caso de Evergrande es extremo, pero sus mecanismos básicos —ocultar deudas, inflar activos, manipular información— pueden replicarse a cualquier escala. Por eso, cuando revises un contrato de compraventa o los términos de un alquiler, debes exigir que todos los datos sobre la propiedad, las cargas, los pasivos y el estado legal del inmueble estén documentados y verificables.

El tribunal chino ha determinado que los acusados deben recuperar las ganancias ilícitas obtenidas. En una transacción inmobiliaria, tu protección equivalente pasa por asegurarte de que cuentas con toda la documentación, que consultas registros públicos y que tienes acompañamiento legal durante el proceso. Así evitas sorpresas posteriores y dispones de argumentos si algo no encaja desde el inicio.

Fuente original: www.elperiodico.com

¿Puede un inquilino usar la piscina comunitaria? Esto dice la ley si vives de alquiler 3

¿Puede un inquilino usar la piscina comunitaria? Esto dice la ley si vives de alquiler

El derecho del inquilino a la piscina comunitaria

Llega el verano y surge la duda clásica: si vives de alquiler en una vivienda con piscina comunitaria, ¿puedes usarla? La respuesta depende de qué haya acordado tu propietario, pero la ley está clara al respecto.

Según la Ley de Arrendamientos Urbanos, el inquilino tiene derecho a disfrutar de todas las zonas comunes que están vinculadas a la vivienda: el piso, trasteros, plazas de garaje y cualquier otra dependencia o servicio que el propietario haya cedido como accesorio de la finca. Si la piscina entra en esa categoría de espacios cedidos, es tuya para usar durante el contrato de alquiler.

Aquí está el punto clave: todo depende de lo que figure en tu contrato. El propietario tiene libertad para decidir si cede el uso de la piscina al inquilino o se lo reserva para él. Por eso es fundamental que verifiques qué dice tu acuerdo de arrendamiento antes de empezar a hacer planes estivales. Si no consta que la piscina se incluye en lo cedido, no tendrás derecho a usarla, y será el propietario quien disfrute de ella.

¿Y si quiero invitar a gente?

Si tu contrato contempla el uso de la piscina, puedes invitar a amigos igual que lo haría un propietario. No hay una normativa específica que lo prohíba. Eso sí, hay dos aspectos que no debes pasar por alto:

  • Debes respetar los horarios y las reglas que establezca la comunidad de propietarios.
  • Si algún invitado causa daños en la piscina u otras instalaciones, corres tú con los gastos de reparación, no el propietario de la vivienda.

Recuerda que la Ley de Propiedad Horizontal permite a la comunidad fijar normas para regular la convivencia y el uso de los espacios comunes. Estas reglas son vinculantes para todos, propietarios e inquilinos por igual.

Los conflictos sobre el uso de zonas comunes son frecuentes en comunidades de vecinos, y muchos surgen precisamente por falta de claridad en los contratos de alquiler. Antes de firmar, asegúrate de que consta por escrito qué espacios comunes incluye tu arrendamiento. Es la mejor forma de evitar sorpresas desagradables cuando quieras disfrutar del verano.

Fuente original: www.20minutos.es

Los extranjeros miran a Andalucía y el norte para comprar vivienda en la costa 4

Los extranjeros miran a Andalucía y el norte para comprar vivienda en la costa

Dónde invierten los compradores extranjeros en la costa española

El mercado de la vivienda vacacional en el litoral español está experimentando un giro notable en las preferencias de los inversores extranjeros. Mientras que hace años la costa mediterránea y las islas acaparaban la demanda internacional, ahora el dinero se desplaza hacia destinos menos saturados y más asequibles.

Las cifras hablan por sí solas: la costa atlántica andaluza y el litoral norte registran crecimientos en operaciones del 11,4% y 10,9% respectivamente, año tras año. En cambio, las islas retroceden un 9,4% y la costa mediterránea un 3%. La razón es económica: los compradores huyen de los encarecimientos más acelerados. En islas y mediterráneo, los precios suben un 14,1% y 13,9%, mientras que en Andalucía y el norte lo hacen al 11,7%.

Si miramos por provincias, el comportamiento es aún más explícito. Lugo, La Coruña y Barcelona lideran con incrementos del 20%, 15% y 14%. Vizcaya se sitúa en el 13%. Pero hay puntos que despuntan de manera espectacular: Santoña (Cantabria) y Viveiro (Lugo) alcanzan aumentos del 50% en compraventas. Por el contrario, Valencia contrae un 6% y zonas como Málaga, Las Palmas o Santa Cruz de Tenerife se estancan alrededor del 4%.

Quiénes son estos inversores extranjeros. Los británicos y alemanes siguen siendo mayoritarios, seguidos de compradores centroeuropeos, nórdicos, italianos, de Europa del Este y rusos.

Una advertencia importante: en muchas zonas de Baleares, Canarias y ciertos tramos de Málaga y Cádiz comienza a observarse un «estancamiento» real de operaciones. Esto sugiere que el precio de la vivienda vacacional podría estar llegando a su límite en esos puntos. De hecho, localidades baleares como Artà o Andratx, y catalanas como l’Ametlla de Mar o Palafrugell, ya experimentan caídas en sus tasaciones.

Lo que debes tener en cuenta si eres vendedor o comprador en la costa:

  • El mercado no es homogéneo. Donde antes se concentraba toda la demanda, ahora hay saturación de precios y contracción de operaciones.
  • Los desplazamientos de inversores extranjeros responden a lógica económica: buscan rentabilidad, no lugares de moda. Si suben mucho los precios, se van.
  • El precio medio de vivienda vacacional en la costa es de 3.150 euros por metro cuadrado, un 11,6% superior a la media nacional. Eso condiciona el tipo de comprador que llega a cada zona.
  • Si vives en una zona de máximos históricos de compraventas, no des por hecho que seguirá así. El estancamiento es real en varias áreas y los precios pueden no subir o incluso bajar.

A pesar de la contracción en islas y costa mediterránea, la mayoría del litoral español alcanza máximos históricos en número de operaciones internacionales. Eso no significa que vaya a continuar indefinidamente en el mismo ritmo.

Fuente original: www.lavanguardia.com
El precio del euríbor hoy, 19 de agosto: sigue la mala racha en el mercado de las hipotecas 5

El precio del euríbor hoy, 19 de agosto: sigue la mala racha en el mercado de las hipotecas

El euríbor sigue subiendo y afecta a tus revisiones hipotecarias

El euríbor es el tipo de interés de referencia que utilizan los principales bancos europeos para prestarse dinero entre sí. Aunque suene lejano, este indicador tiene un impacto directo en tu hipoteca variable, en créditos empresariales y en otros productos financieros. Se actualiza cada mediodía y es fundamental que lo sigas si tienes una deuda hipotecaria o estás pensando en contratar una.

Durante 2025 experimentaste un respiro: la media anual fue del 2,222%, casi un punto y medio por debajo de 2024, que se cerró en el 3,275%. Enero de 2026 empezó con esperanza al 2,245%, pero desde entonces la tendencia se ha invertido. Julio cerró en el 2,855% y ahora, a mediados de agosto, el indicador roza el 2,977%. Esto representa un aumento de casi 0,73 puntos respecto a enero, una subida progresiva que ha vuelto a teñir de rojo el mercado hipotecario.

¿Qué significa para tu cuota mensual? En una hipoteca de 150.000 euros a 25 años con un diferencial de euríbor más 1%, las revisiones anuales supondrán un incremento de aproximadamente 13 euros mensuales, es decir, más de 155 euros anuales. Si tu contrato contempla revisiones semestrales, el impacto es mayor: casi 30 euros adicionales cada mes, alrededor de 178 euros cada seis meses. En términos porcentuales, hablamos de un aumento cercano al 4% en tu cuota.

Volatilidad en los mercados y factores externos

La subida no ha sido accidental. Durante estos últimos meses el índice ha rozado el 3% en tasas diarias, niveles que no se veían desde finales de 2024. Detrás de este comportamiento hay factores geopolíticos, especialmente la incertidumbre en Oriente Medio, que ha presionado al alza las expectativas de tipos en los mercados financieros.

Esto introduce un elemento de impredecibilidad que afecta a tu planificación financiera. Después de meses en los que las revisiones hipotecarias ofrecían cierto alivio, marzo marcó un cambio de tendencia. Ahora el mercado es más volátil y las subidas pueden llegar con mayor rapidez.

Si tienes una hipoteca variable, es importante que revises tu cláusula de revisión. Algunos contratos contemplan revisiones anuales, otros semestrales. Conocer la frecuencia con la que se recalcula tu tipo es esencial para presupuestar correctamente y anticipar posibles incrementos en tus gastos mensuales. Asimismo, si estás valorando contratar una hipoteca ahora, considera si un tipo fijo no te proporciona mayor seguridad ante esta incertidumbre.

Fuente original: www.elperiodico.com

Elizabeth Wakefield, asesora financiera: "Te han mentido... sí que puedes comprarte un piso sin tener ahorros" 6

Elizabeth Wakefield, asesora financiera: "Te han mentido… sí que puedes comprarte un piso sin tener ahorros"

Comprar piso sin ahorros: la subrogación hipotecaria que muchos desconocen

Es habitual escuchar que necesitas un 20% de entrada más impuestos para acceder a una hipoteca. Ese mensaje desanima a quienes no tienen liquidez acumulada y lleva a muchos a renunciar a la compra antes de explorar todas las opciones legales disponibles. La realidad es que existen mecanismos menos conocidos que permiten financiar una vivienda sin disponer de ahorros previos.

La subrogación hipotecaria es uno de ellos. Se trata de un procedimiento mediante el cual compras una vivienda que ya cuenta con una hipoteca previamente concedida, habitualmente por parte de una promotora o de una entidad financiera. En lugar de solicitar un nuevo préstamo hipotecario desde cero, lo que haces es asumir la deuda ya existente y aprobada.

¿Cuál es la ventaja principal? En la mayoría de supuestos, este mecanismo permite financiar el 100% del valor de la propiedad. Esto significa que puedes acceder a la vivienda sin realizar ningún desembolso previo en concepto de entrada o gastos iniciales que las entidades bancarias suelen exigir en las hipotecas convencionales.

Lo importante es entender cómo funciona el sistema

No se trata de una solución mágica ni de una práctica cuestionable. Es simplemente un mecanismo legal que existe dentro del ordenamiento hipotecario español y que funciona aprovechando la estructura ya existente de la deuda.

Ahora bien, aquí entra en juego algo fundamental: la importancia de recibir un buen asesoramiento. Cada persona tiene circunstancias económicas, laborales y personales distintas, y lo que puede ser adecuado para un comprador puede no serlo para otro. Un análisis profesional de tu situación te ayudará a evaluar si la subrogación es la opción más favorable en tu caso concreto, qué implicaciones tiene a largo plazo, cuáles son las condiciones de la hipoteca existente y si hay cláusulas que debas conocer antes de firmar.

Lo que suele ocurrir es que muchos compradores desconocen esta posibilidad simplemente porque no se la han explicado. Los bancos no siempre la promocionan, las promotoras tampoco la destacan de forma clara, y el comprador medio asume que la única ruta es la hipoteca tradicional. Sin embargo, estudiar todas las alternativas disponibles es lo que te permite tomar una decisión realmente informada sobre cómo acceder a tu vivienda.

Si estás valorando la compra de una vivienda y tu principal obstáculo es la falta de ahorros para la entrada, merece la pena que explores en profundidad cómo funcionan estos mecanismos y qué implicaciones tienen en tu caso específico. La vivienda seguirá siendo una de las decisiones más importantes de tu vida financiera, y eso requiere que entiendas todas las piezas del tablero antes de moverte.

Fuente original: www.elperiodico.com

Paula, colombiana (24 años): "Era auxiliar contable y ahora limpio pisos para poder sobrevivir" 7

Paula, colombiana (24 años): "Era auxiliar contable y ahora limpio pisos para poder sobrevivir"

Cuando la titulación no abre puertas: el desajuste laboral de trabajadores extranjeros en España

Llega a España con un diploma bajo el brazo y años de experiencia en tu campo. Esperas encontrar un empleo acorde a tu formación. Pero la realidad te golpea: terminas limpiando casas, cuidando a personas mayores o haciendo tareas domésticas. Es lo que vive una parte importante de la población trabajadora extranjera en nuestro país, y los números lo confirman.

Según datos oficiales, hasta el 60% de los trabajadores extranjeros ocupa empleos por debajo de su nivel de cualificación. No es un problema menor ni anecdótico. Hablamos de personas que desaprovechan su formación académica y profesional en trabajos que no exigen la preparación que tienen. Es un desperdicio de capital humano que afecta tanto al trabajador como a la economía.

A esto se suma otra realidad incómoda: la brecha salarial. Los trabajadores extranjeros ganan en promedio un 24% menos que los españoles. Ese porcentaje es todavía mayor cuando se trata de mujeres procedentes de Latinoamérica, que representan una parte significativa de quienes se ven obligadas a trabajar en sectores como la limpieza, los cuidados o el trabajo doméstico, aunque lleguen con formación diferente.

¿Por qué ocurre esto?

Las barreras son múltiples. La falta de reconocimiento de títulos extranjeros, las dificultades administrativas, la preferencia por contratar en el país de origen o simplemente las dinámicas del mercado laboral hacen que muchos terminen en empleos de menor cualificación. Es una puerta que no se abre fácilmente, aunque tengas las llaves en el bolsillo.

Desde una perspectiva legal y laboral, esto plantea preguntas importantes. Cuando contrates a una persona extranjera o cuando valores tu propia situación laboral en esta condición, es fundamental que verifiques que tu contrato y tus condiciones salariales responden a la realidad del puesto. No todas las diferencias que ves en tu nómina respecto a compañeros españoles son legales o justificadas. Del mismo modo, si eres empresario, reconocer correctamente la cualificación de quien trabaja para ti no es solo una cuestión de justicia: también tiene implicaciones fiscales y legales que conviene que tengas claras.

El problema del desajuste entre formación y empleo es estructural. Mientras España necesita mano de obra extranjera para cubrir sectores enteros, muchos trabajadores cualificados ven cómo sus competencias quedan infrautilizadas. Es una contradicción que beneficia a algunos, pero que tiene un coste social y económico real para quienes la sufren.

Fuente original: www.elperiodico.com

Consumo sanciona con un millón de euros a la empresa de alquiler de coches Avis por cobrar gastos adicionales a clientes multados por tráfico 8

Consumo sanciona con un millón de euros a la empresa de alquiler de coches Avis por cobrar gastos adicionales a clientes multados por tráfico

Cuando la empresa de alquiler cobra lo que debería hacer gratis

El ministerio de Consumo ha sancionado a Avis con un millón de euros por una práctica que afecta directamente a quien alquila un vehículo y recibe una multa de tráfico durante el período de arrendamiento. La empresa cobraba entre 33,88 y 45 euros en concepto de «gastos de gestión de sanción administrativa», es decir, una tasa adicional por tramitar el pago de la multa y comunicar a la administración quién era el infractor.

El problema legal es claro: esa gestión no es un servicio opcional que Avis presta voluntariamente. Es una obligación que la ley impone al titular del vehículo. Cuando alquilas un coche, la empresa sigue siendo propietaria y, por tanto, responsable ante la administración de identificar al conductor que cometió la infracción. Avis estaba obligada a hacerlo, así que no puede cobrar por cumplir una obligación legal.

La resolución de Consumo considera esta práctica «muy grave» porque rompe el equilibrio del contrato de alquiler. Establece una carga económica desproporcionada que perjudica al cliente: este ya paga la multa, y encima tiene que financiar el trámite administrativo que debería correr a cargo de quien es propietario del vehículo.

Qué debes saber si alquilas un coche

Si has alquilado recientemente y te han cobrado una cantidad similar, tienes derecho a reclamarla. Consumo ha establecido claramente que se trata de un abuso. No es un gasto legítimo de gestión: es una práctica deshonesta de repercutir al cliente lo que la ley obliga a la empresa a hacer.

La resolución agota la vía administrativa, pero Avis puede recurrir ante los tribunales. Eso significa que el conflicto no termina aquí, aunque la posición de Consumo es firme y se ampara en artículos específicos de la Ley General para la Defensa de los Consumidores y Usuarios.

Otros sectores han recibido sanciones similares en los últimos años por prácticas comparables. Consumo multó a cinco aerolíneas low cost con casi 179 millones de euros por cobros abusivos, incluido el del equipaje de mano. También sancionó a Airbnb con 64 millones por publicar anuncios sin licencia o con información falsa, y a Alquiler Seguro con 3,6 millones por trasladar gastos de gestión a los inquilinos.

El patrón es el mismo: empresas que trasladan costes operativos o cumplimientos legales al cliente de manera desproporcionada, rompiendo la equidad del contrato. Estas sanciones demuestran que las autoridades están vigilando estos abusos.

Fuente original: www.elperiodico.com

Aníbal quiere alquilar su vivienda en una aldea de 15 habitantes: "No es que alguien diga que quiere esta casa y se la doy sin más; primero vemos cuál es la intención de la persona" 9

Aníbal quiere alquilar su vivienda en una aldea de 15 habitantes: "No es que alguien diga que quiere esta casa y se la doy sin más; primero vemos cuál es la intención de la persona"

Alquilar una vivienda rural: más allá de la transacción económica

Cuando decides alquilar una propiedad en una zona rural o de montaña, especialmente en núcleos muy pequeños, estás ante una situación muy distinta a la de un inmueble en ciudad. El caso de Aníbal, propietario en una aldea asturiana de apenas quince habitantes, ilustra bien las complejidades que surgen cuando la vivienda no es solo un activo, sino un lugar cargado de significado personal.

Aníbal mantiene una relación especial con su casa. Nació allí, pasó su infancia en el entorno, y aunque ahora vive principalmente fuera, regresa cuando lo necesita. Esa conexión emocional es común en propietarios de viviendas en pueblos pequeños. Sin embargo, cuando plantea alquilar temporadas, aparece un dilema que muchos propietarios rurales enfrentan: cómo compatibilizar el acceso de nuevos inquilinos con la preservación de ese espacio tan personal.

La estrategia de Aníbal —conocer antes a quien ocupará la casa— responde a una preocupación legítima pero que genera interrogantes legales. ¿Puedo seleccionar inquilinos según criterios personales? ¿Qué significa «ver la intención de la persona»? Aquí es donde muchos propietarios cometen errores.

En España, la discriminación en el acceso a vivienda está prohibida. No puedes rechazar a un candidato por razones de origen, religión, género, orientación sexual o situación económica, aunque la vivienda sea tu segunda residencia o tenga valor sentimental. Sí puedes exigir solvencia económica, referencias, depósitos de garantía y realizar comprobaciones de solvencia. Pero eso es diferente a una selección basada en intuiciones personales o en si «encaja» con tu estilo de vida.

El alquiler de temporada en propiedades rurales tiene además otras consideraciones:

  • Necesitas una póliza de seguros adecuada para alquileres vacacionales, no para vivienda habitual
  • Debes cumplir la normativa tributaria (declarar los ingresos del alquiler)
  • En algunas comunidades autónomas hay obligaciones de registro y licencias específicas
  • Un contrato de alquiler temporal debe especificar duración, precio, depósito, estado de la vivienda y responsabilidades de cada parte

La diferencia clave es esta: puedes ser selectivo en términos económicos y legales, pero no puedes discriminar ni tomar decisiones arbitrarias. Un contrato bien redactado, con cláusulas claras sobre el uso de la vivienda y las responsabilidades del inquilino, protege tu inversión mucho mejor que una vaga impresión sobre quién es «la persona adecuada».

Si tu intención es que la vivienda se use de cierta manera específica —digamos, solo como refugio vacacional y no como residencia permanente—, eso debe constar por escrito en el contrato, con duración limitada y reglas concretas. Lo demás es terreno resbaladizo legalmente.

Fuente original: www.elperiodico.com

Las ingenieras se afianzan en la industria pero aún con un 'techo de cristal' que romper 10

Las ingenieras se afianzan en la industria pero aún con un 'techo de cristal' que romper

Mujeres en ingeniería: capacidad reconocida, pero con desigualdades pendientes

Las ingenieras industriales se sienten motivadas y competentes en su trabajo, pero enfrentan barreras reales en salarios y ascensos. Un estudio reciente basado en más de mil encuestas revela que, aunque estas profesionales demuestran altos niveles de realización personal, existe un «techo de cristal» que sigue limitando su progresión.

Los datos son elocuentes. Cuatro de cada diez ingenieras considera que su género afecta negativamente a sus oportunidades de promoción. Seis de cada diez sienten que la conciliación trabajo-vida personal las penaliza en sus carreras. A nivel de representación en posiciones de liderazgo, el panorama es aún más restrictivo: solo el 14 % ocupa cargos de dirección, jefatura de departamento o es socia. En el caso concreto de los decanatos de colegios oficiales, hay apenas dos mujeres en toda España.

El sexismo, aunque no siempre es explícito, permea el entorno laboral. Dos tercios de las encuestadas han experimentado o presenciado comentarios o actitudes sexistas. Para una de cada seis, esto ocurre de forma frecuente. Paradójicamente, las propias ingenieras reconocen que sus capacidades técnicas son respetadas; el problema está en cómo se valora su voz y su aportación en espacios de decisión.

La brecha salarial sigue siendo una realidad

Más de un tercio de las ingenieras gana menos que compañeros que desempeñan las mismas funciones. El 30 % cobra entre 35.000 y 45.000 euros anuales, y un 26 % entre 25.000 y 35.000. Solo dos de cada diez alcanzan salarios entre 45.000 y 60.000 euros. Esta desigualdad retributiva no refleja una diferencia en el desempeño, sino un sesgo estructural en la valoración del trabajo.

Interesante es que el 57 % de las ingenieras define su trayectoria con la palabra «esfuerzo». Muchas asocian su progreso a la necesidad de demostrar constantemente sus capacidades en sectores históricamente masculinizados. El 40 % llegó a la ingeniería por iniciativa propia, sin que nadie las influyera directamente, lo que evidencia una motivación intrínseca notable.

Qué debes tener presente en procesos de selección y negociación

Si eres mujer profesional en sectores técnicos o de gestión, estos datos te pueden servir como referencia en negociaciones salariales. No es paranoia; es realidad documentada. Si compruebas que tu salario es inferior al de un colega con funciones equivalentes, tienes motivos objetivos para reclamarlo. Documenta bien tu rol, responsabilidades y resultados.

En procesos de selección, ten cuidado con promesas vagas de «crecimiento profesional» si no van acompañadas de criterios claros y plazos. La falta de transparencia suele favorecer a quien tiene redes informales más consolidadas. Busca empresas que comuniquen abiertamente sus políticas de igualdad y puedan mostrar datos concretos de representación femenina en mandos intermedios y superiores.

Las ingenieras se concentran principalmente en la rama industrial (35 %), seguida de eléctrica y electrónica (21 %). Las comunidades con mayor presencia femenina en esta profesión son Madrid, Cataluña, Murcia, Andalucía, Comunidad Valenciana, Castilla y León, Galicia, País Vasco y Baleares. Si trabajas o buscas trabajo en estos territorios, el ecosistema puede ser más receptivo.

Fuente original: www.elperiodico.com