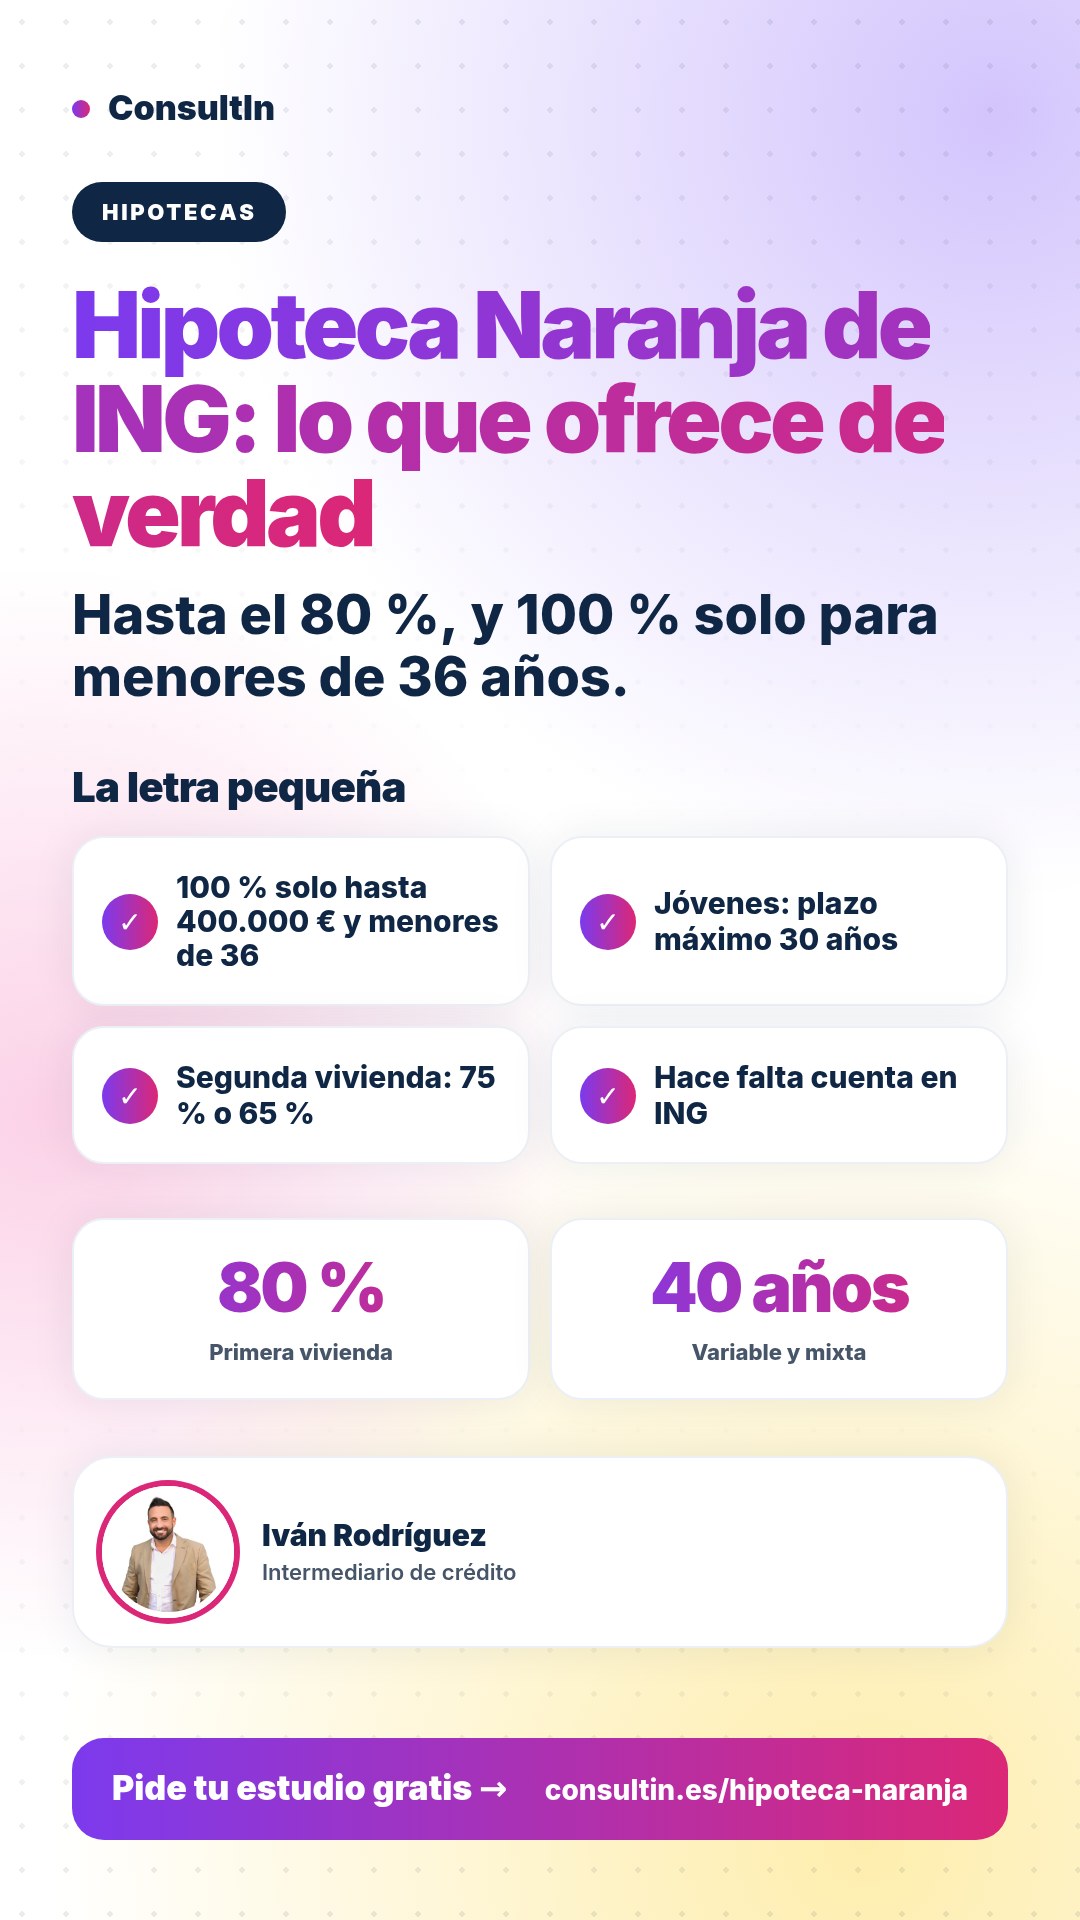
Hipoteca Naranja de ING: hasta el 100 % y 40 años de plazo
Condiciones publicadas por ING · Comprobadas el 18 de septiembre de 2026
El 100 % es para menores de 36 años en primera vivienda de hasta 400.000 €; para el resto, hasta el 80 %. Te contamos dónde está la letra pequeña y qué consigues en otras entidades con tu mismo perfil.
Las condiciones, en cifras
Datos publicados por ING en ing.es/hipotecas y comprobados el 18 de septiembre de 2026. Para segunda vivienda, ING publica hasta el 75 % si ya eres cliente y el 65 % si no lo eres. En todos los casos hace falta una cuenta en ING donde cargar las cuotas. Las condiciones de cada oferta dependen del estudio que haga la entidad con tu caso.
La letra pequeña que conviene mirar
El 100 % tiene condiciones
Es para menores de 36 años, primera vivienda de hasta 400.000 € y cuando se pide más del 80 %. Fuera de ahí, el tope publicado es el 80 %.
Joven, pero con menos plazo
Si tienes menos de 36 y compras primera vivienda, el plazo máximo baja de 40 a 30 años. Cuota más alta de lo que esperabas.
La fija va aparte
El plazo máximo publicado en la fija son 25 años: no la compares con los 40 de la variable sin rehacer la cuota.
Cuenta en ING obligatoria
Al menos un titular necesita cuenta en ING para cargar las cuotas. Es la vinculación básica del producto.
Segunda vivienda, menos
75 % si eres cliente y 65 % si no lo eres: aquí es donde más se nota la diferencia frente a otras entidades.
Tasación, no precio
El porcentaje se calcula sobre el valor de tasación, que puede quedar por debajo de lo que pagas. Esa diferencia sale de tu ahorro.
Qué comparamos nosotros
| Lo que miras tú | Lo que miramos nosotros |
|---|---|
| El tipo de interés del anuncio | El coste total: intereses, comisiones, seguros y vinculaciones |
| La cuota mensual | La cuota y el plazo que te dejan de verdad según tu edad y tu perfil |
| El porcentaje que financia | Cuánto financia sobre TASACIÓN y cuánto ahorro te hace falta |
| Una entidad | Varias entidades a la vez, con sus ofertas comparadas |
Si la mejor oferta para tu caso es la Hipoteca Naranja, te lo decimos y te ahorras dar vueltas. Si no lo es, te traemos la que sí lo sea.
Estudio gratuito de tu caso
Cuándo la Naranja es buena opción
- ✓ Compras primera vivienda con el 20 % ahorrado más gastos
- ✓ Tienes menos de 36 años y la vivienda no pasa de 400.000 €
- ✓ Buscas pocas vinculaciones y llevarlo todo online
- ✓ Te encaja variable o mixta a plazo largo
Cuándo conviene mirar otras
- ✓ Necesitas más del 80 % y no entras en el supuesto de jóvenes
- ✓ Compras segunda vivienda o para inversión
- ✓ Quieres fija a más de 25 años
- ✓ Tu perfil es autónomo o con ingresos variables
Cuánto ahorro necesitas
Con el 80 %, cuenta con el 20 % de entrada más un 10-12 % de gastos: para una vivienda de 200.000 € son unos 60.000 € de tu bolsillo.
Con el supuesto del 100 % para menores de 36 sigues necesitando los gastos: unos 22.000 € en ese mismo ejemplo.
¿Ya tienes oferta de ING?
Tráela. La leemos entera —tipo, plazo, comisiones y vinculaciones— y te decimos si es buena. Además sirve de suelo para negociar: con una oferta en la mano, otras entidades afinan más.
Lo que hacemos por ti
Montamos tu expediente, lo presentamos a varias entidades y te traemos las ofertas comparadas con su coste total, no solo con el tipo del anuncio.
El estudio es gratis y solo cobramos si firmas la hipoteca, con los honorarios por escrito antes de empezar.
Con un equipo que lleva años en esto
Preguntas frecuentes sobre la Hipoteca Naranja
¿La Hipoteca Naranja llega al 90 %?
Lo que ING publica es hasta el 80 % del valor de tasación en primera vivienda. Hay una excepción: menores de 36 años que compran vivienda de hasta 400.000 € pueden llegar por encima de ese 80 %, incluso al 100 % del valor de tasación. Para segunda vivienda baja al 75 % si ya eres cliente y al 65 % si no lo eres. Cualquier «90 %» que veas fuera de esos supuestos no sale de sus condiciones publicadas.
¿Y el plazo, llega a 40 años?
Sí en la variable y en la mixta: hasta 40 años. En la fija el máximo publicado son 25 años. Y ojo con una trampa habitual: para menores de 36 años con primera vivienda el plazo máximo baja a 30 años. Más plazo baja la cuota, pero encarece el total de intereses.
¿Qué vinculaciones pide?
La principal es tener una cuenta en ING donde se cargan las cuotas. El resto de bonificaciones (seguros, por ejemplo) hay que mirarlas en la oferta concreta: son las que suben o bajan el tipo y las que conviene calcular con números, no con porcentajes sueltos.
¿Me interesa más la Naranja o la de otro banco?
Depende de tu perfil y del mes. La Naranja suele ser fuerte en coste total y en pocas vinculaciones; otras entidades ganan cuando necesitas más financiación, plazo largo con edad ajustada o un perfil que ING no cubre. Nosotros presentamos tu caso a varias entidades y te enseñamos las ofertas una al lado de otra.
¿Vosotros tramitáis la Hipoteca Naranja?
No. ING trabaja directamente con sus clientes y nosotros no actuamos en su nombre. Lo que hacemos es estudiar tu caso, decirte si con ellos te va a salir mejor —y entonces te lo decimos claro— y, si no, conseguirte la mejor oferta entre las entidades con las que sí trabajamos.
¿Qué gastos tiene además de la hipoteca?
Los de la compra: impuesto (ITP en vivienda usada o IVA más AJD en obra nueva), notaría, registro y gestoría, además de la tasación. Desde la Ley 5/2019 el banco asume la notaría, la gestoría, el registro y el AJD de la hipoteca. Conviene contar entre un 10 % y un 12 % del precio.
¿Cuánto cuesta vuestro estudio?
Nada. Solo cobramos si consigues la hipoteca y la firmas, con los honorarios por escrito antes de empezar.
Sigue comparando
¿Te sale mejor la Naranja o hay algo mejor para ti?
Cuéntanos tu caso y te lo decimos hoy, con números y sin compromiso.