Saltar al contenido
Anuncios de alquiler: qué datos son obligatorios desde hoy y por qué Consumo expedienta a un portal

Anuncios de alquiler: qué datos son obligatorios desde hoy y por qué Consumo expedienta a un portal

Qué ha pasado

Hoy, 8 de octubre, entra en vigor el Real Decreto-ley 29/2026, publicado ayer en el BOE. Entre sus medidas hay una que afecta a cualquiera que anuncie un piso en alquiler o lo busque: el artículo 20 regula por primera vez, con rango de ley estatal, qué información mínima debe llevar la publicidad de un arrendamiento de vivienda.

Al mismo tiempo, el Ministerio de Derechos Sociales, Consumo y Agenda 2030 ha comunicado que ha abierto un expediente sancionador a un portal inmobiliario de ámbito nacional por posibles prácticas comerciales desleales. No ha dicho cuál. La investigación parte de la denuncia de una federación de consumidores, que había detectado irregularidades en cómo se mostraba la información energética de las viviendas anunciadas. Según el ministerio, es la primera vez que el expediente se dirige contra la plataforma por una conducta propia y no por lo que el propietario escribió en su anuncio. Estas infracciones pueden castigarse con multas de hasta 100.000 euros o de entre cuatro y seis veces el beneficio ilícito.

Consumo ha añadido que enviará una circular a las grandes plataformas para recordarles las nuevas obligaciones de publicidad y que vigilará su cumplimiento.

Qué exige el artículo 20 a un anuncio de alquiler

La regla general es que la publicidad, la promoción o la oferta de una vivienda en alquiler debe ser veraz y transparente, y no puede omitir ni deformar información relevante que lleve a error. Sobre esa base, el texto publicado en el BOE fija un contenido mínimo:

  • Índice de referencia del precio del alquiler, siempre que la vivienda esté en una zona de mercado residencial tensionado.
  • Límite de renta aplicable, con referencia a la norma y a los parámetros que lo determinan, en los ámbitos donde la renta de la vivienda habitual está limitada por ley.
  • Número, código o título identificativo de la unidad que se alquila, cuando proceda.
  • Condición de gran tenedor del arrendador, cuando proceda.

Fíjate en los matices. Tal como ha quedado redactado, el índice de referencia se exige en zonas tensionadas, no en todo el territorio, y dos de los cuatro datos solo son obligatorios «cuando proceda». El artículo no contiene un cuadro de sanciones propio ni un periodo de adaptación para los anuncios ya publicados: remite al resto de la normativa aplicable, que es la que utilizan las administraciones de consumo y de vivienda para inspeccionar y sancionar.

Si eres propietario o vas a anunciar un piso

El error más habitual es pensar que la responsabilidad es del portal o de la agencia. El anuncio se construye con los datos que tú facilitas, y si esos datos faltan o son inexactos, el problema también es tuyo. Antes de publicar, o si ya tienes un anuncio activo, revisa esto:

  • Si tu municipio está declarado zona tensionada. De ello depende que tengas que indicar el índice de referencia y, en su caso, el tope de renta. Consulta el índice para tu vivienda concreta y guarda el resultado con su fecha.
  • Si eres gran tenedor. Como regla general lo es quien tiene más de diez inmuebles urbanos de uso residencial, pero en zonas tensionadas el umbral puede ser inferior. Cuenta bien antes de dar por hecho que no te afecta.
  • Si tu vivienda necesita un código identificativo, como el número de registro que se exige a los alquileres de corta duración.
  • La etiqueta de eficiencia energética. No es una novedad de este decreto: es obligatorio mostrarla en la publicidad desde 2021, y es precisamente lo que está detrás de la denuncia que ha dado lugar al expediente de Consumo. Publicar «en trámite» de forma indefinida no cumple.

Un consejo práctico: que el precio anunciado sea coherente con el tope que tú mismo declaras. Un anuncio que indica un límite y pide una renta superior es la prueba más sencilla que puede aportar un inquilino en una reclamación.

Si buscas piso

Desde hoy, un anuncio en zona tensionada que no diga nada del índice ni del límite de renta es un anuncio incompleto. No significa que el alquiler sea ilegal, pero sí que te falta información que la ley obliga a darte antes de la visita. Pídela por escrito y haz una captura del anuncio con la fecha: si después firmas por una renta superior a la que correspondía, esa captura te servirá.

Saber que el casero es gran tenedor tampoco es un dato menor, porque de ello dependen reglas distintas sobre la renta en zonas tensionadas. Y recuerda que los gastos de gestión inmobiliaria y de formalización del contrato corresponden al arrendador: que el anuncio hable de «honorarios» a cargo del inquilino ya es motivo para preguntar.

Qué plazo vigilar

La obligación rige desde hoy, pero la norma es un real decreto-ley y debe ser convalidada en el plazo de treinta días; con las Cortes disueltas, la votación corresponde a la Diputación Permanente del Congreso. El decreto anterior, con medidas parecidas, fue derogado hace una semana, así que conviene no dar nada por definitivo hasta esa votación. Mientras tanto, lo prudente es adaptar los anuncios al texto vigente.

Tiene sentido consultar a un profesional si dudas sobre tu condición de gran tenedor, si no sabes qué límite de renta corresponde a tu vivienda o si recibes un requerimiento de la administración por un anuncio ya publicado.
Decretos de vivienda en el BOE: uno rige el 8 de octubre y la prórroga de cinco años, el 15 de noviembre

Decretos de vivienda en el BOE: uno rige el 8 de octubre y la prórroga de cinco años, el 15 de noviembre

Qué se ha publicado y desde cuándo se aplica

El BOE de hoy, 7 de octubre, recoge los dos textos que el Consejo de Ministros aprobó ayer para sustituir a los que el Congreso derogó la semana pasada. No entran en vigor a la vez, y esa diferencia es lo primero que debes tener claro:

  • Real Decreto-ley 29/2026 (el paquete amplio: prórroga extraordinaria, tope a la subida de la renta, alquiler de temporada y de habitaciones, medidas fiscales y préstamo TU CASA). Entra en vigor mañana, 8 de octubre, salvo las medidas que tienen fecha propia.
  • Real Decreto-ley 28/2026 (la nueva duración de los contratos de vivienda habitual). Entra en vigor el 15 de noviembre de 2026.

Ambos necesitan todavía el respaldo de la Diputación Permanente del Congreso, porque las Cortes están disueltas. El plazo para esa votación es de 30 días. Si alguno no lo obtiene, deja de aplicarse, como ocurrió con los anteriores; en el caso del 28/2026 podría pasar incluso antes de que haya empezado a regir.

Lo que cambia mañana en tu contrato de alquiler

Si eres inquilino de vivienda habitual y tu contrato estaba vigente al entrar en vigor el decreto, puedes pedir una prórroga extraordinaria por plazos anuales, hasta un máximo de dos años más y con las mismas condiciones. Cubre los contratos cuyo periodo obligatorio termine antes del 31 de diciembre de 2028, y también los que agoten la prórroga tácita o estén en tácita reconducción. Tiene tres condiciones que conviene mirar con calma:

  • Tienes que estar al corriente de pago y haberlo estado mes a mes durante los ocho meses anteriores.
  • La prórroga no es automática: debes solicitarla. Si ya la pediste con el decreto de marzo (el 8/2026), esa solicitud sigue valiendo y no hace falta repetirla.
  • El casero puede negarse si necesita la vivienda para sí o para sus familiares, con causa real y acreditada, aunque el contrato no lo previera. Tampoco se aplica si pactáis renovar o firmar un contrato nuevo con una renta al menos un 5 % más baja.

En cuanto a la renta, las actualizaciones anuales que toquen entre mañana y el 31 de diciembre de 2027 quedan limitadas. Si no hay acuerdo nuevo entre las partes, la subida no puede superar el 2 %. Y si la renta ya está por encima del máximo que marca el sistema de índices de referencia, no cabe subida alguna.

Prórrogas de cinco años e indemnización: a partir del 15 de noviembre

El segundo decreto reescribe el artículo 10 de la Ley de Arrendamientos Urbanos. Cumplidos los cinco años mínimos de contrato (siete si el arrendador es persona jurídica), el contrato se prorroga por periodos sucesivos de esa misma duración, salvo que una de las partes avise de que no quiere seguir. El casero debe avisar con seis meses de antelación y el inquilino con dos.

Si es el casero quien decide no continuar, tendrá que indemnizar al inquilino al entregar la vivienda. La cuantía es la mayor de dos cifras: doce mensualidades o una mensualidad por cada año que el inquilino haya vivido en la casa. No se calcula sobre la renta del contrato, sino sobre el valor superior del rango que el sistema estatal de referencia asigna a esa vivienda. Solo si no existe ese valor se toma la renta vigente.

No hay indemnización, entre otros casos, cuando:

  • El arrendador es persona física y necesita la vivienda para sí o para familiares hasta el segundo grado. Si pasados tres meses desde la entrega no la han ocupado, la indemnización se debe igualmente.
  • El inquilino lleva más de seis de los últimos doce meses sin habitarla, sin causa justificada.
  • El inquilino dispone de otra vivienda apta en el mismo municipio.
  • El inquilino rechaza una oferta fehaciente de nuevo contrato por cinco o siete años con la renta ajustada a los límites legales.

Cualquiera de estas causas debe figurar de forma expresa y detallada en el preaviso escrito.

Qué conviene revisar según tu caso

Si eres propietario, la fecha de tu comunicación es decisiva. Los avisos de no renovación hechos válidamente antes de la publicación de hoy conservan su efecto y no generan indemnización, aunque después el inquilino obtenga una prórroga extraordinaria. Guarda la prueba de cuándo y cómo lo enviaste. El régimen nuevo se aplica a los vencimientos posteriores al 15 de noviembre. Si en esa fecha quedan menos de seis meses para el vencimiento, puedes preavisar con cuatro. Y si tu contrato ya está en la prórroga anual del régimen anterior, sigue en ella hasta que termine; el sistema nuevo se aplica después. Un error frecuente es enviar un aviso genérico: sin la causa escrita y detallada, no podrás alegarla para evitar la indemnización.

Si eres inquilino, pide la prórroga extraordinaria por escrito y por un medio que deje constancia, y ten a mano los justificantes de pago de los últimos ocho meses. Ten en cuenta también una regla del nuevo artículo 10: si tienes derecho a una prórroga legal y no la solicitas, pierdes la indemnización para ese vencimiento.

Si vas a comprar, el decreto vuelve a crear el préstamo TU CASA, gestionado por el ICO: hasta el 20 % del valor de la vivienda con un tope de 50.000 euros, sin intereses ni comisiones, para la primera vivienda habitual con hipoteca. La vivienda queda sujeta a un precio máximo de transmisión. Antes de firmar unas arras contando con ese dinero, confirma que la línea está operativa y que cumples los requisitos.

El texto incluye además una deducción en el IRPF del 10 % del alquiler para inquilinos por debajo de ciertos niveles de renta y reducciones para arrendadores. Todo lo anterior depende de la votación en la Diputación Permanente. Si tienes un vencimiento, una renovación o una compra en las próximas semanas, tiene sentido que un profesional revise las fechas concretas de tu contrato antes de enviar o contestar ninguna comunicación.

El Supremo permite ocultar quiénes son los grandes tenedores: cómo saber si tu casero lo es

El Supremo permite ocultar quiénes son los grandes tenedores: cómo saber si tu casero lo es

Qué ha decidido el Tribunal Supremo

Se ha conocido ahora una sentencia de la Sala de lo Contencioso-Administrativo del Tribunal Supremo, fechada el 17 de junio de 2026, que cierra un pleito iniciado en 2021. Una periodista pidió a la Administración catalana la relación de propietarios con más de diez viviendas alquiladas y con fianza depositada en el Institut Català del Sòl (INCASOL) a 1 de abril de ese año. Quería saber el nombre de cada titular, si era persona física o jurídica, cuántas viviendas tenía arrendadas y en qué municipio.

La Comisión de Garantía del Derecho de Acceso a la Información Pública (GAIP) resolvió que los datos de las personas físicas se entregaran sin nombre, pero que las sociedades sí quedaran identificadas. La Cambra de la Propietat Urbana de Barcelona recurrió ese punto y el Tribunal Superior de Justicia de Cataluña le dio la razón en diciembre de 2023. La Generalitat llevó el asunto al Supremo, que ha desestimado su recurso. El resultado es que los nombres de las personas jurídicas grandes tenedoras, 3.187 según se recoge en el propio procedimiento, no se facilitan. El resto de la información sí: número de viviendas, municipio y tipo de titular.

Por qué pesa más la seguridad que la transparencia en este caso

La ley de transparencia permite limitar el acceso a información pública cuando entregarla perjudica la seguridad pública. La discusión era si hacía falta demostrar un daño ya producido. El Supremo responde que no: basta con que la difusión cree o aumente un riesgo para personas o bienes, siempre que quien lo alega aporte elementos objetivos, que el riesgo esté ligado a ese dato concreto y que sea razonablemente previsible.

En este pleito se dieron por acreditados varios hechos. Entre ellos, que los manuales que circulan para ocupar viviendas señalan como primer paso averiguar quién es el gran tenedor, y que el 82 % de las ocupaciones en Cataluña afectaba a viviendas de estos propietarios. El tribunal entiende que conocer el nombre de la sociedad, combinado con el municipio y con otras fuentes, facilita localizar sus inmuebles, tanto los vacíos como los que dejen de estar alquilados más adelante.

La sentencia no dice que esta información sea secreta siempre. Reconoce que saber quién concentra la propiedad tiene interés para el debate sobre la vivienda, y exige que la restricción se limite al dato que genera el riesgo. Cada petición debe valorarse con sus circunstancias.

Si eres inquilino: dónde tiene que constar que tu casero es gran tenedor

La noticia puede dar a entender que ya no hay forma de saber si quien te alquila es gran tenedor. No es así. La sentencia habla de listados generales pedidos por transparencia, no de la información que te deben dar a ti como arrendatario.

El dato te importa por un motivo práctico. La Ley de Arrendamientos Urbanos establece que, si la vivienda está en una zona de mercado residencial tensionado y el arrendador es gran tenedor, la renta del nuevo contrato no puede superar el tope que marca el sistema de índices de precios de referencia. Con carácter general, es gran tenedor quien tiene más de diez inmuebles urbanos de uso residencial o más de 1.500 metros cuadrados construidos de ese uso, sin contar garajes ni trasteros. La declaración de cada zona tensionada puede bajar el umbral a cinco o más inmuebles situados en ese ámbito.

En Cataluña, la ley del derecho a la vivienda obliga a que el contrato de una vivienda situada en zona tensionada indique, entre otros extremos:

  • si la propiedad tiene la condición de gran tenedor;
  • la última renta vigente en los cinco años anteriores o, si procede, el precio máximo que resulta del sistema de referencia, con el documento que lo acredita adjunto;
  • la finalidad del contrato y las referencias de la cédula de habitabilidad y del certificado energético.

Un error habitual es dar por hecho que una sociedad siempre es gran tenedora y un particular nunca. La definición cuenta inmuebles, no mira el tipo de propietario: una persona física puede serlo y una empresa pequeña puede no serlo. Otro error es firmar sin que esa mención aparezca. Si falta, pídela por escrito antes de firmar. Una nota simple del Registro de la Propiedad te dice quién es el dueño de tu piso, pero no cuántos más tiene.

Si eres propietario: lo que no cambia

La sentencia protege a las sociedades frente a la difusión pública de su nombre en un listado, y nada más. No toca ninguna obligación frente al inquilino ni frente a la Administración: tienes que seguir depositando la fianza, declarando en el contrato tu condición cuando la vivienda esté en zona tensionada y respetando el límite de renta que te corresponda.

Si estás cerca del umbral, cuenta bien antes de fijar el precio y comprueba qué cifra se aplica en tu municipio según la declaración de zona tensionada. Tiene sentido consultar a un profesional antes de firmar si no tienes claro si superas el umbral, si tienes viviendas a nombre propio y de una sociedad, o si eres inquilino y la renta que te piden está por encima del índice sin que el contrato explique por qué.

Sin decreto nuevo en el BOE: qué rige hoy en tu alquiler y qué hacer con lo firmado el 1 y 2 de octubre

Sin decreto nuevo en el BOE: qué rige hoy en tu alquiler y qué hacer con lo firmado el 1 y 2 de octubre

Qué hay publicado y qué es solo un anuncio

El Congreso derogó el viernes 2 de octubre los dos decretos-leyes de vivienda (el 26/2026 y el 27/2026): el primero cayó por 172 votos a favor y 178 en contra, y el segundo por 166 a 184. Desde entonces se han sucedido las manifestaciones en muchas ciudades, las declaraciones cruzadas entre partidos y, esta mañana, una declaración institucional del presidente del Gobierno en la Moncloa.

Nada de eso cambia todavía tu contrato. El BOE de este lunes 5 de octubre no publica ningún decreto-ley ni ninguna otra norma de vivienda. Lo que sí hay son dos vías de las que se habla estos días:

  • Un nuevo decreto-ley del Gobierno. Si se aprueba, se aplicaría desde la fecha que fije su texto una vez publicado, y el Congreso tendría treinta días para convalidarlo o derogarlo. Si para entonces las Cortes estuvieran disueltas, esa votación le correspondería a la Diputación Permanente y no al Pleno.
  • El texto alternativo de Junts. El mismo día de la votación, este grupo entregó al Ministerio de Vivienda un borrador de 59 páginas y ha pedido al PSOE que lo negocie. El Gobierno, por su parte, ha ofrecido tramitar las medidas como proyecto de ley, lo que permitiría enmiendas.

Ninguna de las dos vías es hoy derecho vigente. Un decreto solo te afecta desde que aparece en el BOE, y un borrador entregado a un ministerio no te afecta en absoluto.

En qué se diferencia el borrador alternativo

Por lo que ha trascendido, la diferencia que más te toca está en la prórroga del alquiler. Los decretos derogados daban al inquilino el derecho a pedirla y obligaban al propietario a aceptarla. El borrador alternativo la plantea como un acuerdo voluntario entre las dos partes, de hasta dos años más y con las mismas condiciones, para contratos cuya prórroga termine antes del 30 de junio de 2028. También incluye deducciones fiscales ligadas al alquiler y una restricción a la compra de viviendas por parte de fondos hasta 2028.

Si eres inquilino, eso significa que con ese texto la continuidad dependería de que tu casero quisiera pactarla. Si eres propietario, que no se te impondría. Pero es una propuesta de negociación, sin fecha ni garantía de aprobación, así que no tomes decisiones contando con ella.

Lo que se comunicó el 1 y el 2 de octubre

El decreto 26/2026 estuvo en vigor desde el 1 de octubre hasta su derogación al día siguiente, y preveía un tope del 2 % en las actualizaciones de renta, prórrogas extraordinarias de hasta dos años a petición del inquilino y la suspensión de determinados lanzamientos. El 27/2026, sobre la duración de los contratos, entró en vigor el mismo día en que fue derogado y apenas tuvo recorrido.

La derogación de un decreto-ley no convalidado opera hacia delante. Como regla general, lo que se produjo válidamente mientras la norma estaba vigente no desaparece por el hecho de que después decaiga. El problema es que el alcance concreto no es evidente y puede acabar discutiéndose:

  • Si tu renta se actualizaba justo esos días, puede discutirse qué límite se le aplica.
  • Si pediste la prórroga extraordinaria el 1 o el 2 de octubre, no está claro que se mantenga, pero tampoco puede descartarse sin más.
  • Si tenías un lanzamiento señalado y se suspendió al amparo del decreto, el juzgado tendrá que decidir cómo continúa el procedimiento.

En los tres casos la fecha exacta lo es todo. Guarda el burofax, el correo o el escrito con su justificante de envío y recepción, y no des por perdido ni por ganado nada sin que alguien revise tus documentos.

Qué te conviene hacer mientras no haya norma nueva

Hoy tu contrato se rige por la Ley de Arrendamientos Urbanos tal como estaba antes del 30 de septiembre. Eso supone que:

  • La duración mínima sigue siendo de cinco años, o de siete si el arrendador es una persona jurídica.
  • Después llega la prórroga tácita por años, hasta tres más.
  • Para evitar esa prórroga, el casero debe avisar con cuatro meses de antelación y el inquilino con dos.

Los límites de renta de las zonas declaradas tensionadas no dependían de estos decretos y siguen aplicándose donde ya regían, como ocurre en buena parte de Cataluña.

El error más frecuente estos días es actuar según un titular. Hay propietarios que retrasan un preaviso porque «va a volver la prórroga» e inquilinos que dejan pasar su plazo esperando un decreto que los proteja. Los plazos de tu contrato corren con la ley que está publicada hoy, y un preaviso fuera de tiempo no se arregla después.

Si tu contrato vence en los próximos meses, mira ya la fecha de finalización y cuenta hacia atrás los cuatro o los dos meses. Haz las comunicaciones por un medio que deje constancia y revisa el BOE, o pide que te lo revisen, antes de firmar una renovación o una subida. Y si estás negociando una prórroga, pactarla por escrito ahora te da una seguridad que ningún anuncio te da.

Tiene sentido consultar a un profesional en tres supuestos: si comunicaste o recibiste algo el 1 o el 2 de octubre, si tienes un procedimiento de desahucio abierto, o si tu contrato termina antes de que se aclare el calendario legislativo.

La Generalitat comprará pisos a medias con mayores de 40 años: cómo será la copropiedad

La Generalitat comprará pisos a medias con mayores de 40 años: cómo será la copropiedad

Qué ha anunciado el Govern

La Generalitat quiere comprar viviendas a medias con particulares. El president lo avanzó esta semana en el debate de política general del Parlament, y el Departament de Territori ya trabaja en la primera convocatoria. Tendrá 100 millones de euros y el Govern calcula que alcanzará para unos 2.000 pisos. La previsión es publicar las bases en enero de 2027 y, si la fórmula funciona, repetirla.

La medida se dirige a personas de más de 40 años que pueden pagar una cuota mensual de hipoteca pero a las que el banco no financia la compra entera, por edad o por falta de ahorro para la entrada. La Generalitat se queda una parte de la propiedad, así que tú solo tienes que financiar la tuya.

Hoy es un anuncio, no una norma. No hay bases publicadas ni plazo de solicitud abierto, y todavía faltan por concretar varias condiciones.

Cómo funcionará la compra compartida

Con lo que se ha explicado hasta ahora, el esquema es este:

  • Reparto de la propiedad: la Generalitat asume entre el 50 % y el 60 % del piso, según tu edad. Entre los 40 y los 55 años se compra a partes iguales. A partir de los 56, la Administración pone el 60 % y tú el 40 %.
  • Duración: vives en el piso como propietario durante 50 años en el primer tramo de edad y 40 en el segundo.
  • Final del plazo: la vivienda pasa entera a la Generalitat, salvo que antes le hayas comprado su parte.
  • Herencia: puedes dejar el piso a tus herederos, pero solo por el tiempo que quede de plazo.
  • Venta: puedes vender tu derecho por los años que resten. La Generalitat tiene preferencia para quedárselo.
  • Calificación: el piso será vivienda protegida de forma permanente.

La compra se hará a precio de mercado, pero con un precio máximo por vivienda que el Govern todavía está definiendo para no encarecer la oferta. También están pendientes los límites de ingresos de los solicitantes.

El apoyo legal es el Código Civil de Cataluña, que desde 2015 regula la propiedad temporal y la propiedad compartida. Son dos figuras pensadas para esto, aunque casi no se han usado.

Qué no es lo mismo que comprar un piso entero

El error más probable será tratar esta compra como una compraventa corriente con ayuda pública. Lo que adquieres es distinto en varios puntos:

  • Tu derecho tiene fecha de caducidad. Cada año que pasa vale menos, porque queda menos plazo. Eso pesa si piensas vender más adelante o si quieres que el piso quede para tus hijos.
  • La protección es para siempre. Una vivienda protegida tiene precio de venta limitado y condiciones para quien la compra. No podrás venderla libremente al mejor postor.
  • La Generalitat va por delante. Si vendes, puede quedarse ella con tu parte. La operación con un tercero depende de que no ejerza esa preferencia.
  • Comprar la otra mitad no está definido. Se ha dicho que podrás adquirir la parte pública, pero no a qué precio ni con qué valoración. De ese dato depende que la opción sea real o solo teórica.

Qué conviene revisar cuando salgan las bases

Hasta enero no hay nada que solicitar, pero sí puedes preparar la decisión. Cuando se publique la convocatoria, estos son los puntos que marcarán si te compensa:

  • Requisitos de acceso: ingresos máximos, si se exige no tener otra vivienda y si hay que llevar un tiempo empadronado en Cataluña.
  • Precio máximo del piso: en municipios con precios más contenidos que Barcelona puede dejar más margen para elegir, pero dependerá de cómo se fije por zonas.
  • Gastos: quién paga el IBI, las cuotas y derramas de la comunidad y las reparaciones. Que la propiedad se reparta no implica que los gastos se repartan igual.
  • Financiación: si tu banco acepta hipotecar una cuota o un derecho temporal, y en qué condiciones. Pregúntalo antes de comprometerte, porque es un producto al que las entidades no están habituadas.
  • Impuestos y escritura: cómo tributa tu parte de la compra y qué se inscribe a tu nombre en el Registro de la Propiedad.
  • Salida anticipada: qué ocurre si te separas, te trasladas o no puedes seguir pagando.

Mientras tanto, no firmes un contrato de arras contando con esta ayuda. No existe convocatoria, no sabes si cumplirás los requisitos y el presupuesto es limitado: 2.000 viviendas para toda Cataluña. Si la compra depende de entrar en el programa, hazlo constar como condición en el contrato, o espera.

Cuando se conozcan las bases, tiene sentido que un profesional revise el contrato antes de firmar. Aquí no solo compras: te vinculas con la Administración durante décadas, y las cláusulas sobre recompra, transmisión y gastos son las que deciden cuánto vale lo que adquieres.

El Congreso deroga los dos decretos de vivienda: qué reglas rigen ahora tu contrato de alquiler

El Congreso deroga los dos decretos de vivienda: qué reglas rigen ahora tu contrato de alquiler

Qué se votó y qué ha decaído

El Congreso de los Diputados rechazó el viernes 2 de octubre la convalidación de los dos decretos de vivienda que el Gobierno había aprobado el 29 de septiembre. El Real Decreto-ley 26/2026 cayó por 178 votos en contra frente a 172 a favor. El Real Decreto-ley 27/2026 cayó por 184 frente a 166. Votaron en contra PP, Vox, Junts y UPN, y en el segundo se sumaron PNV y Coalición Canaria.

Un decreto-ley rige desde que se publica, pero el Congreso tiene que pronunciarse sobre él en un máximo de treinta días. Si lo rechaza, queda derogado. Eso es lo que ha ocurrido, y con una rapidez poco habitual: el primero se publicó el 30 de septiembre y el segundo el 1 de octubre, de modo que este último estuvo en vigor solo unas horas.

Con la derogación desaparecen, entre otras, estas medidas:

  • El tope del 2 % a la actualización anual de la renta.
  • La prórroga extraordinaria de los contratos de vivienda habitual que vencían.
  • La ampliación de la suspensión de desahucios de hogares vulnerables.
  • Las nuevas exigencias para el alquiler de temporada y por habitaciones.
  • La prórroga obligatoria por periodos de cinco años (siete si el arrendador es una sociedad), el preaviso de seis meses para el propietario y la indemnización de al menos doce mensualidades por no renovar.

Las reglas que vuelven a aplicarse

Desde la derogación, tu contrato se rige otra vez por la Ley de Arrendamientos Urbanos tal como estaba antes del 30 de septiembre. En la práctica:

  • Duración mínima: cinco años, o siete si el arrendador es persona jurídica.
  • Después de ese plazo: si nadie avisa, el contrato se prorroga por años, hasta un máximo de tres más.
  • Preaviso: el propietario que no quiera continuar debe comunicarlo con cuatro meses de antelación al vencimiento. El inquilino, con dos.
  • Sin indemnización: el propietario que no renueva al terminar el contrato no tiene que pagar compensación alguna por ese motivo.

No todo desaparece. Las prórrogas extraordinarias que ya estaban en la ley antes de los decretos siguen ahí: la de hasta un año para inquilinos en situación de vulnerabilidad acreditada frente a grandes tenedores, y la de hasta tres años, por plazos anuales, cuando la vivienda está en una zona declarada de mercado residencial tensionado. Si alquilas en un municipio con esa declaración, este dato pesa más que cualquiera de las medidas derogadas.

Qué pasa con lo ocurrido mientras estuvieron en vigor

La derogación por el Congreso no borra hacia atrás. La norma deja de aplicarse en adelante, pero lo que se produjo durante su vigencia no queda anulado de forma automática. Aquí conviene distinguir los dos decretos.

El 26/2026 estuvo vigente algo más de un día. Si en ese intervalo te tocaba la actualización anual de la renta, pediste por escrito la prórroga extraordinaria o firmaste un contrato de temporada o de habitación, hay argumentos para sostener que esa situación quedó sujeta a las reglas de ese momento. No es una cuestión cerrada y es previsible que acabe discutiéndose en los juzgados.

El 27/2026 es distinto. Su propia disposición transitoria solo lo aplicaba a los vencimientos posteriores al día siguiente a su entrada en vigor. Como fue derogado el mismo día en que empezó a regir, lo razonable es entender que ningún contrato llegó a prorrogarse cinco años ni generó derecho a la indemnización de doce mensualidades.

Un detalle formal: el acuerdo de derogación debe publicarse en el Boletín Oficial del Estado. En la sección de disposiciones generales del BOE de hoy, 3 de octubre, todavía no aparece.

Qué conviene hacer ahora

Si eres inquilino, no cuentes con protecciones que ya no existen. Mira la fecha de vencimiento de tu contrato o de la prórroga en curso y calcula cuatro meses hacia atrás: ese es el límite que tiene el propietario para avisarte. Si hiciste alguna solicitud durante los días de vigencia, guarda el justificante de envío y de recepción con su fecha.

Si eres propietario, el error más probable estos días es dar por buena una comunicación redactada con las reglas derogadas, o al revés, dejar pasar el plazo pensando que ahora hay más margen. El preaviso vuelve a ser de cuatro meses y debe poder acreditarse. Revisa también si actualizaste la renta o firmaste algo entre el 30 de septiembre y el 2 de octubre.

En ambos casos, desconfía de anexos o acuerdos firmados con prisas esta semana que citen artículos de los decretos: pueden remitir a un texto que ya no está en la ley. Y si tu situación coincide justo con esos tres días —un vencimiento, una actualización, una notificación de no renovación o un lanzamiento señalado—, es el caso típico en el que merece la pena una consulta antes de dar el siguiente paso, porque la respuesta depende de fechas concretas.

El Gobierno puede volver a intentarlo con un nuevo decreto o con un proyecto de ley, pero hoy no hay nada aprobado. Hasta que lo haya, toma tus decisiones con la ley vigente.

Certificado de amianto para vender o alquilar en Cataluña

Certificado de amianto obligatorio para vender o alquilar en Cataluña desde el 3 de octubre

Desde el 3 de octubre de 2026, quien venda o alquile un inmueble en Cataluña tiene que entregar al comprador o al inquilino un certificado de amianto que acredite si en el inmueble hay amianto visible o no. Es una de las novedades de la Ley 8/2026, de 2 de julio, de erradicación del amianto de Cataluña, publicada en el DOGC del 3 de julio, y llega en un momento en el que todavía no está aprobado el reglamento que la desarrolla.

La ley reconoce en su artículo 5 el derecho de la ciudadanía a obtener este certificado al comprar una propiedad o al alquilar una vivienda u otro inmueble, y en su artículo 21 obliga a entregarlo en esas operaciones. Para muchos propietarios es un documento más que añadir a la lista, junto a la cédula de habitabilidad y el certificado energético, pero tiene sus propias reglas.

Qué tiene que decir el certificado de amianto

Mientras no haya reglamento, el artículo 21.3 de la ley fija el contenido mínimo: el certificado debe acreditar la presencia o ausencia de amianto visible en el inmueble, el estado de conservación de los materiales que lo contengan, si se detectan, y el riesgo que pueden suponer para las personas.

Para que nadie se quede sin poder cumplir, la Agència de Residus de Catalunya ha publicado un modelo básico de certificado que recoge la identificación del inmueble y del técnico, el resultado de la inspección y, si aparecen elementos que pueden contener amianto, su estado. La propia Agencia aclara que no es todavía el modelo oficial que prevé la ley: es un modelo provisional que permite cumplir el contenido mínimo hasta que se apruebe el reglamento.

A qué inmuebles afecta

La obligación se aplica tanto a la venta como al alquiler y no se limita a las viviendas: alcanza también a locales, oficinas, solares y otros tipos de inmuebles. Según las preguntas frecuentes de la Agència de Residus (30 de septiembre de 2026), afecta a los inmuebles anteriores a 2002, porque a partir de ese año se prohibió comercializar cualquier material con amianto.

Si se trata de un piso, un local o una oficina dentro de un edificio, el certificado se refiere solo a esa unidad. No tiene que abarcar los elementos comunes del edificio, como la cubierta, la fachada o las bajantes.

Quién puede emitirlo y cómo se hace

A falta del reglamento, pueden emitir y firmar el certificado los profesionales que prevé la Ley 38/1999, de ordenación de la edificación: arquitectos, arquitectos técnicos, ingenieros e ingenieros técnicos, cada uno dentro de sus competencias.

El técnico tiene que visitar el inmueble. El modelo básico parte de una inspección visual de los espacios y elementos a los que se ha podido acceder, sin catas, muestras ni análisis de laboratorio. Si hay zonas a las que no se puede entrar, el certificado se limita a lo inspeccionado y lo deja indicado.

Las dudas más habituales

La primera es cuándo hay que tenerlo. Según la Agencia, de momento basta con disponer de él antes de firmar el contrato de compraventa o de alquiler; no hace falta para publicar el anuncio. Tampoco tiene, por ahora, un plazo de validez fijado, y el mismo certificado sirve para alquileres sucesivos siempre que no se hayan hecho modificaciones en el inmueble.

La segunda, qué pasa si aparece amianto. La respuesta oficial es clara: que el certificado detecte elementos que pueden contener amianto no impide en ningún caso vender ni alquilar. El documento es informativo: sirve para que el comprador o el inquilino conozca la situación antes de firmar. Y aunque el edificio figure en el Censo catalán de materiales con amianto, esa información no sustituye al certificado.

Qué conviene hacer si vas a vender o alquilar

Lo práctico es incluir el certificado de amianto entre la documentación que se prepara antes de poner el inmueble en el mercado, igual que la cédula o el certificado energético, para que no retrase la firma. Si estás preparando la venta de tu piso o un alquiler, puedes resolverlo todo a la vez y llegar a la firma con los papeles en regla.

Toda la información oficial está en la página de la Agència de Residus sobre el amianto y en su nota sobre el modelo de certificado. Y si necesitas el certificado para tu vivienda, local o solar, en ConsultIn lo gestionamos con un técnico competente: pide presupuesto del certificado de amianto sin compromiso.

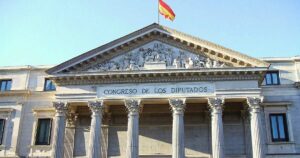
Fachada del Congreso de los Diputados en Madrid

El Congreso tumba los dos decretos de vivienda: el alquiler vuelve a las reglas de antes

El Congreso ha rechazado este viernes, 2 de octubre, los dos reales decretos-ley de vivienda que el Gobierno aprobó el 29 de septiembre, conocidos como «decretos Maricarmen». Ninguno de los dos ha conseguido la convalidación, así que quedan derogados y las normas del alquiler vuelven a ser las que había antes de que se publicaran.

Qué se ha votado y cómo ha salido

Eran dos normas distintas y se votaron por separado:

  • Real Decreto-ley 26/2026, publicado en el BOE el 30 de septiembre, «por el que se adoptan medidas urgentes para la protección de la función social de la vivienda y la ampliación de la oferta de vivienda asequible». Ha recibido 172 votos a favor y 178 en contra.
  • Real Decreto-ley 27/2026, publicado en el BOE el 1 de octubre, «por el que se adoptan medidas urgentes para reforzar la estabilidad de los contratos de arrendamiento de vivienda habitual». Ha recibido 166 votos a favor y 184 en contra.

Votaron en contra PP, Vox, Junts y UPN. Un real decreto-ley entra en vigor nada más publicarse, pero el Congreso tiene treinta días para convalidarlo o derogarlo. Cuando no lo convalida, como ha pasado hoy, deja de aplicarse.

Lo que traían y ya no se aplica

El primero de los decretos reunía varias medidas sobre el alquiler y los desahucios:

  • Una prórroga extraordinaria de hasta dos años más, por anualidades, para los contratos que vencieran, con fin como tarde el 31 de diciembre de 2028, si el inquilino estaba al corriente del pago.
  • Un tope a la actualización anual de la renta hasta el 31 de diciembre de 2027: como máximo un 2 %, y ninguna subida si la renta ya superaba el límite del índice de referencia.
  • La suspensión, hasta el 31 de diciembre de 2030, de determinados desahucios promovidos por grandes fondos.
  • Cambios en el alquiler de temporada y por habitaciones: el contrato temporal sin una causa expresa pasaba a considerarse de vivienda habitual, y la suma de las rentas de las habitaciones no podía superar la renta de la vivienda entera.

El segundo cambiaba la duración de los contratos de vivienda habitual. Al terminar el contrato y sus prórrogas, se renovaría automáticamente por periodos de cinco años, o de siete si el propietario es una empresa, salvo que se avisara a tiempo. Además, el preaviso del propietario pasaba de cuatro a seis meses y, si decidía no renovar, en general tenía que indemnizar al inquilino con un mínimo de doce mensualidades.

Con la votación de hoy, todo eso decae.

Cómo queda el alquiler a partir de ahora

Vuelven a aplicarse las reglas de la Ley de Arrendamientos Urbanos y de la ley de vivienda de 2023, tal y como estaban antes de estos decretos:

  • Duración: el contrato dura como mínimo cinco años, o siete si el propietario es una empresa. Si ninguna de las partes avisa, se prorroga año a año hasta tres años más.
  • Preaviso: el propietario que no quiera seguir tiene que avisar con al menos cuatro meses; el inquilino, con dos.
  • Sin indemnización por no renovar: desaparece la indemnización de doce mensualidades que había creado el segundo decreto.
  • Renta: desaparece el tope general del 2 %. La actualización anual vuelve a ser la que diga cada contrato, con los límites que ya fijaba la ley de vivienda para los contratos firmados desde su entrada en vigor y las reglas propias de las zonas de mercado tensionado, que siguen como estaban.
  • Temporada y habitaciones: dejan de aplicarse las reglas nuevas sobre contratos de temporada y por habitaciones que traía el primer decreto.

Si alquilas tu vivienda: qué revisar

Los decretos estuvieron en vigor solo unos días, pero en ese tiempo hubo quien pidió o recibió una prórroga, o recalculó una subida de renta con las reglas nuevas. Si es tu caso, conviene revisarlo con calma:

  • Si tu inquilino te pidió la prórroga extraordinaria mientras estaban en vigor, mira la fecha exacta de la petición y qué dice tu contrato antes de contestar.
  • Si tienes una actualización de renta pendiente, aplica lo que diga tu contrato con los límites legales de siempre, no el tope del 2 %.
  • Si querías no renovar un contrato que vence pronto, el preaviso vuelve a ser de cuatro meses.
  • Si tu vivienda está en una zona tensionada, sus límites propios siguen en vigor.

El Gobierno puede volver a presentar estas medidas por otra vía, ya sea con un nuevo decreto o con un proyecto de ley, así que habrá que seguir de cerca los próximos movimientos. De momento, y para todos los contratos, manda lo que había antes del 29 de septiembre.

Los decretos de vivienda se votan hoy con mayoría anunciada en contra: qué pasa con tu alquiler si decaen

Los decretos de vivienda se votan hoy con mayoría anunciada en contra: qué pasa con tu alquiler si decaen

Qué se decide hoy en el Congreso

El Congreso celebra este viernes, 2 de octubre, un pleno extraordinario convocado a las 11:00 con un único asunto: convalidar o derogar los dos reales decretos-ley de vivienda aprobados el 29 de septiembre. Cada texto se vota por separado y basta con que haya más síes que noes para que siga adelante.

Las cuentas no le salen al Gobierno. Junts, PP y Vox han anunciado que votarán en contra de los dos. Según el recuento de apoyos que los propios grupos han hecho público, el primer decreto reuniría 171 votos a favor frente a 178 en contra. Al cierre de este texto no hemos podido confirmar el resultado oficial de la votación, así que lo que sigue te explica qué está en juego y qué cambia para ti en cada escenario.

Qué normas están en el aire

Son dos textos distintos, con fechas de entrada en vigor distintas:

  • Real Decreto-ley 26/2026, publicado en el BOE el 30 de septiembre y en vigor desde el 1 de octubre. Incluye la protección frente a desahucios hasta 2030, el límite a las subidas de renta, la nueva regulación del alquiler de temporada, la restricción hasta el 31 de diciembre de 2028 de las compras de vivienda por debajo del 70 % del valor de tasación por parte de entidades dedicadas a adquirir inmuebles, y un paquete fiscal: una deducción del 10 % en el IRPF para inquilinos con base imponible inferior a 33.007,20 euros y nuevas reducciones para caseros según bajen o suban la renta. También crea un mecanismo por el que la Administración dispone de dos meses para ofrecer una vivienda alternativa o pagar la deuda del inquilino vulnerable; si no actúa, asume su posición de deudor.
  • Real Decreto-ley 27/2026, publicado el 1 de octubre y en vigor desde hoy. Cambia la prórroga de los contratos de vivienda habitual: si el casero no avisa con seis meses de antelación, el contrato se prorroga por plazos de cinco años (siete si el arrendador es persona jurídica). Y si avisa a tiempo, debe indemnizar al inquilino con al menos doce mensualidades, salvo en los supuestos que la norma enumera, como la necesidad de la vivienda para sí o para familiares cercanos.

Qué ocurre si el Congreso los deroga

La Constitución obliga a someter cada decreto-ley a votación del Congreso en los treinta días siguientes a su promulgación. Si la Cámara lo rechaza, la norma queda derogada y el acuerdo se publica en el BOE. A partir de ahí, deja de aplicarse.

El criterio general es que la derogación opera hacia delante: no borra por sí sola lo ocurrido mientras el decreto estuvo vigente. En la práctica, eso abre una zona gris de uno o dos días. Lo que tiene que quedarte claro:

  • Tu contrato sigue siendo válido. Lo que firmaste no desaparece porque decaiga un decreto. Lo que cambia es el régimen legal que lo acompaña: prórrogas, preavisos e indemnizaciones volverían a regirse por la redacción anterior de la Ley de Arrendamientos Urbanos, con plazos más cortos.
  • Las ventajas fiscales no llegarían a aplicarse. Si el decreto 26/2026 cae, la deducción para inquilinos y las nuevas reducciones para arrendadores decaen con él, salvo que otra norma las recupere. No bajes ni subas una renta contando con ellas.
  • Los procedimientos de desahucio volverían a tramitarse con las reglas previas. Si tienes uno abierto, como propietario o como inquilino, el efecto concreto depende de la fase en que esté y de lo que el juzgado haya acordado estos días.

Si, contra lo anunciado, alguno de los dos textos sale adelante, seguirá en vigor tal como se publicó.

Qué conviene hacer estos días

El error más frecuente en semanas así es actuar con el titular de ayer. Antes de enviar un burofax, firmar una prórroga o renunciar a algo, comprueba en el BOE si la norma en la que te apoyas sigue vigente y desde qué fecha exacta dejó de estarlo.

  • Si firmaste o notificaste algo el 1 o el 2 de octubre, guarda prueba de la fecha: contrato fechado, justificante del burofax, correos. La fecha decide qué régimen se aplicaba en ese momento.
  • Si eres casero y tu contrato vence en los próximos meses, no dejes el preaviso para el final. Con las normas cambiando en días, avisar con margen y por un medio que deje constancia te cubre en cualquiera de los escenarios.
  • Si eres inquilino y has recibido una comunicación de no renovación, no contestes ni aceptes condiciones nuevas sin saber qué texto estaba en vigor el día en que te la enviaron.
  • Si estabas negociando un alquiler de temporada o una compraventa afectada por las nuevas limitaciones, espera a que se publique el resultado antes de cerrar cláusulas pensadas para una norma que puede no existir la semana que viene.

Tampoco des el asunto por cerrado. Junts ha entregado al Gobierno una propuesta alternativa y ha condicionado su apoyo a un texto nuevo, de modo que parte de estas medidas puede volver, con otra redacción y otras fechas. Si tu caso cae justo en estos días de vigencia, o tienes un vencimiento o un juicio cerca, es el momento de que un profesional revise las fechas contigo antes de dar ningún paso.

El alquiler se prorrogará cinco años si el casero no avisa seis meses antes: qué cambia el 2 de octubre

El alquiler se prorrogará cinco años si el casero no avisa seis meses antes: qué cambia el 2 de octubre

Qué ha publicado hoy el BOE

El Boletín Oficial del Estado recoge este 1 de octubre el Real Decreto-ley 27/2026, el segundo de los dos decretos de vivienda que el Consejo de Ministros aprobó el 29 de septiembre. Tiene un único artículo y modifica una sola pieza de la Ley de Arrendamientos Urbanos: el artículo 10, que regula qué ocurre cuando un alquiler de vivienda habitual llega a su vencimiento. Entra en vigor mañana, 2 de octubre.

Hasta ahora, pasados los cinco años mínimos (siete si el arrendador es una persona jurídica), el contrato se alargaba año a año hasta un máximo de tres más y después se terminaba. Con la nueva redacción, si ninguna de las partes avisa a tiempo, el contrato se renueva obligatoriamente por otros cinco años, o siete si arrienda una persona jurídica, y lo mismo en cada vencimiento posterior.

Una advertencia: como todo decreto-ley, tiene que pasar por el Congreso, que tiene previsto votarlo este viernes. Si no lo supera, dejará de aplicarse. Mientras tanto es norma vigente.

Seis meses de preaviso y una indemnización si no hay causa

El propietario que no quiera seguir tendrá que comunicarlo con al menos seis meses de antelación al vencimiento, en lugar de los cuatro de antes. El inquilino mantiene sus dos meses.

La novedad de más peso económico es que, cuando el arrendador decide no prorrogar, debe indemnizar al inquilino. El importe mínimo equivale a doce mensualidades de renta de una vivienda de características parecidas, calculadas, cuando sea posible, con el sistema estatal de referencia de precios. Además, nunca puede quedar por debajo de una mensualidad por cada año que el inquilino haya vivido en el piso. Se paga al entregar las llaves.

No hay indemnización en estos casos, que deben figurar por escrito y con detalle en el propio preaviso:

  • El arrendador, persona física, necesita la vivienda para vivir él de forma permanente, o determinados familiares cercanos, o su cónyuge tras separación, divorcio o nulidad con sentencia firme. Si a los tres meses de la entrega no la han ocupado, salvo fuerza mayor, el inquilino puede reclamar el dinero.
  • El inquilino no ha vivido en el piso más de seis de los doce meses anteriores al aviso, sin motivo justificado.
  • El inquilino dispone de otra vivienda adecuada en el mismo municipio y puede ocuparla.
  • Las partes firman un contrato nuevo, o el inquilino rechaza una oferta fehaciente de contrato nuevo por cinco o siete años con la renta ajustada a las reglas que la ley fija para las zonas tensionadas, aunque el piso no esté en una de ellas.
  • El arrendador acredita una situación de vulnerabilidad que justifique que prevalezca su interés.

Tampoco se cobra si, en ese vencimiento, el inquilino cumple los requisitos para pedir una prórroga legal que el arrendador esté obligado a aceptar, la pida o no. Siguen existiendo la prórroga de hasta un año por vulnerabilidad frente a grandes tenedores y la de hasta tres años en zona tensionada.

Qué pasa con los contratos que ya están firmados

La reforma no se limita a los contratos nuevos. Se aplica a los que están en vigor, pero solo respecto de los vencimientos que lleguen después de su entrada en vigor, y con varias reglas de transición:

  • Si a tu contrato o a la prórroga en curso le quedan menos de seis meses, el arrendador todavía puede avisar con cuatro meses de antelación.
  • Si el contrato ya está en la prórroga anual del régimen anterior, sigue en ella hasta que se agote; al terminar, se le aplica el sistema nuevo.
  • Si el alquiler continúa por tácita reconducción, es decir, se sigue pagando y viviendo sin prórroga formal, el nuevo régimen empieza en el primer vencimiento que llegue pasados cuatro meses desde la entrada en vigor. Para la antigüedad cuenta todo el tiempo desde el contrato original.

Según explica el propio decreto, los avisos de no renovación enviados válidamente antes de la entrada en vigor conservan su eficacia y no generan indemnización. La norma también se coordina con la prórroga extraordinaria que creó el primer decreto, publicado ayer; cuando ambos regímenes coinciden sobre un mismo contrato, hay que estudiar el caso concreto.

Qué conviene revisar ahora

Si eres propietario, localiza la fecha exacta de vencimiento y averigua en qué fase está el contrato: plazo mínimo, prórroga anual antigua o tácita reconducción. El error más frecuente es contar mal los plazos o avisar por un medio que luego no se puede probar. Un preaviso tardío ya no supone un año más, sino cinco. Y si alegas una causa para no pagar indemnización, tiene que constar en la notificación; no sirve añadirla después.

Si eres inquilino, guarda el contrato, los anexos y cualquier comunicación recibida, con su fecha. Ten en cuenta que los acuerdos de prórroga no pueden empeorar las condiciones originales: esas cláusulas son nulas. Si te ofrecen firmar un contrato nuevo, revisa duración y renta antes de rechazarlo, porque una negativa puede dejarte sin indemnización.

Si compras o vendes un piso alquilado, la obligación de indemnizar pasa al comprador que ocupa el lugar del arrendador. Pide el contrato y los avisos enviados antes de fijar el precio, y pon por escrito quién asume ese coste.

Tiene sentido pedir asesoramiento antes de enviar o contestar un preaviso. Un fallo en la fecha o en la causa alegada puede costar una anualidad de renta o cinco años más de contrato.