Saltar al contenido
Exiliados por el precio de la vivienda: los baleares se lanzan a comprar casa en Asturias 1

Exiliados por el precio de la vivienda: los baleares se lanzan a comprar casa en Asturias

Cuando el precio de la vivienda te obliga a comprar fuera de casa

El mercado inmobiliario balear atraviesa un punto de inflexión que afecta directamente a quiénes viven en las islas. Cada vez más residentes optan por adquirir su vivienda en otras comunidades autónomas, un fenómeno que se ha intensificado y que refleja una realidad incómoda: los precios locales se han vuelto insostenibles para buena parte de la población.

Los números hablan por sí solos. En el primer trimestre de 2026, uno de cada cuatro inmuebles comprados por baleares se localizaba fuera de su territorio. Hace apenas un año, esa proporción era de 21%. Solo Madrid registra un porcentaje superior, con un 32%, pero las razones son distintas: en la capital existen motivos laborales que justifican la compra en provincias cercanas. En Baleares, el factor es uno solo: el precio.

Este éxodo inmobiliario no ocurre en el resto de España de manera comparable. País Vasco y Navarra rondan el 15-18% de compras foráneas, mientras que en comunidades como Andalucía apenas alcanza el 3%. La diferencia es notable y revela que estamos ante un problema estructural específico de las islas.

Asturias como destino preferente

Entre los territorios elegidos, Asturias se lleva la delantera. Concentra el 15% de todas las compras que los residentes baleares hacen fuera de las islas. La combinación de factores es clara: precios muy inferiores, temperaturas moderadas y buenas conexiones aéreas con Baleares. El efecto boca a boca ha amplificado esta tendencia desde el final de la pandemia.

Las cifras de comparación son brutales. En Asturias, el metro cuadrado se cotiza a 1.409 euros. En Baleares, a 4.384. Una vivienda promedio de 90 metros cuadrados costaría alrededor de 127.000 euros en Asturias y más de 394.000 en las islas. La diferencia es tan abismal que resulta comprensible la decisión de muchos compradores.

Un mercado descompensado

El paradójico resultado es que Baleares se convierte en destino de inversores con gran capacidad económica—que compran a precios elevados—mientras que sus residentes se ven empujados a buscar soluciones en otros lugares. Este movimiento genera un círculo perverso: cuantos más compradores foráneos, más suben los precios; cuanto más suben, más residentes se van.

Conviene tener presente que cuando buscas vivienda en un mercado tan tensionado, es fácil tomar decisiones precipitadas o asumir condiciones que en otro contexto rechazarías. Ampliar tu búsqueda geográfica es una alternativa válida, pero requiere reflexionar sobre tus necesidades reales: ¿es un cambio de domicilio permanente, una inversión, una compra para jubilación? Los impuestos, la cercanía a servicios, la accesibilidad y los costes de transporte deben entrar en la ecuación. No es solo cuestión de precio por metro cuadrado.

Las estadísticas notariales confirman que la capacidad económica de los compradores residentes ha llegado a su límite. Las compraventas en Baleares cayeron un 20% en el primer semestre de 2026, mientras los precios subían un 16% respecto al año anterior. Es una situación insostenible.

Fuente original: www.lavanguardia.com
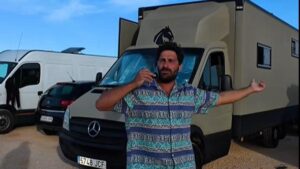
José Antonio, funcionario: "No pago hipoteca, agua ni luz. Vivo en 12 m dentro de este camión" 2

José Antonio, funcionario: "No pago hipoteca, agua ni luz. Vivo en 12 m dentro de este camión"

Vivir sin hipoteca ni alquiler: la alternativa del camión habitable

Cuando los precios de la vivienda alcanzan cotas que hacen inviable acceder a una casa o un piso con las fórmulas tradicionales, algunos deciden cambiar completamente de planteamiento. Es lo que ha hecho José Antonio, funcionario y creador de contenido, quien ha optado por convertir un camión en su residencia permanente y prescindir así de los gastos asociados a una hipoteca o un alquiler.

Su hogar móvil tiene apenas 12 metros cuadrados, pero está equipado con las comodidades básicas: cocina con gas, fregadero, frigorífico de 85 litros, microondas, baño completo con ducha, dormitorio con cama de 1,35 por 2 metros, armario de grandes dimensiones e incluso un garaje capaz de albergar una moto de hasta 1.000 cc. El salón supera los 2,30 metros de altura, una medida que rara vez encontrarás en una vivienda convencional.

Lo más relevante: José Antonio no paga hipoteca, alquiler, agua ni electricidad. La energía procede de placas solares y el agua la obtiene en fuentes públicas o áreas de servicio. Parece una solución ideal, pero hay detalles que conviene conocer antes de considerar algo similar.

La inversión inicial y los gastos reales

Aunque prescindir de hipoteca y facturas suena atractivo, la puesta en marcha de esta forma de vida requiere una inversión inicial considerable. Partir de un camión de segunda mano, añadir la camperización completa y adaptar el vehículo para que sea legalmente una vivienda supera habitualmente los 30.000 euros. No es una cantidad menor.

Además, los gastos mensuales no desaparecen: el combustible puede alcanzar entre 300 y 500 euros mensuales, dependiendo de los kilómetros recorridos. La alimentación ronda los 250 a 350 euros, los seguros e impuestos entre 80 y 120 euros, y debes reservar unos 150 euros para mantenimiento y reparaciones inesperadas.

Qué debes tener en cuenta

  • La libertad de movimiento es real, pero implica estar permanentemente en la carretera, no una ubicación fija.
  • Los gastos de servicios básicos desaparecen, pero emergen otros: combustible, seguros, mantenimiento de un vehículo de estas características.
  • La inversión inicial es considerable y requiere financiación o ahorros previos.
  • Legalmente, convertir un camión en vivienda conlleva trámites administrativos que no siempre son sencillos.

Esta alternativa funciona para quien busca movilidad y está dispuesto a renunciar a la estabilidad de una dirección fija. Pero antes de tomar una decisión así, conviene analizar con realismo tanto la inversión inicial como los gastos derivados. No es tan distinto a cualquier otra decisión sobre vivienda: hay que contar bien.

Fuente original: www.elperiodico.com

Aníbal quiere alquilar su vivienda en una aldea de 15 habitantes: "La idea es que la gente venga a estar con nosotros primero, no es que alguien diga que quiere esta casa y se la doy sin más" 3

Aníbal quiere alquilar su vivienda en una aldea de 15 habitantes: "La idea es que la gente venga a estar con nosotros primero, no es que alguien diga que quiere esta casa y se la doy sin más"

Alquilar una casa rural: más allá de la transacción económica

Cuando te planteas alquilar una vivienda, especialmente si se trata de una propiedad con arraigo personal, surgen preguntas que van más allá del contrato de arrendamiento. El caso de Aníbal, propietario de una casa en una aldea asturiana, ilustra una realidad que a menudo se pasa por alto: el alquiler no siempre es solo un acuerdo comercial, sino también una decisión sobre quién convive con tu patrimonio.

La intención de Aníbal es clara: quiere conocer a los posibles inquilinos antes de formalizar el acuerdo. No se trata de capricho, sino de preservar el carácter del lugar y el vínculo que mantiene con la propiedad. Desde el punto de vista legal y práctico, esto plantea varias consideraciones.

Lo que debes saber si planeas alquilar una vivienda rural

  • El perfil del inquilino importa más de lo que crees. En propiedades con significado personal o ubicadas en entornos pequeños, conocer las intenciones reales del arrendatario puede evitarte conflictos futuros. No todos los inquilinos respetan los espacios de la misma manera.
  • Los alquileres por temporada tienen reglas distintas. Si tu idea es alquilar solo en ciertos períodos, debes estructurar bien los contratos. Esto no es lo mismo que un alquiler anual, y las obligaciones fiscales y legales varían considerablemente.
  • La falta de formalización es el error más común. Muchos propietarios creen que conocer personalmente al inquilino es suficiente garantía. No lo es. Aunque haya empatía personal, necesitas un contrato por escrito que deje claras las condiciones, responsabilidades y plazos.
  • Las responsabilidades sobre el mantenimiento deben estar especificadas. En una aldea de 15 habitantes, acceder a servicios de reparación no es inmediato. El contrato debe detallar quién se encarga de qué.

Alquilar implica ceder el uso del inmueble, pero no el control. Si tu condición es conocer previamente a los inquilinos e, incluso, pasar tiempo con ellos antes de formalizar nada, eso es legítimo. Sin embargo, esa relación personal no puede reemplazar un documento claro que proteja ambas partes.

El alquiler por temporadas tiene ventajas: te permite disfrutar tú mismo de la propiedad en otros momentos, como hace Aníbal cuando regresa en invierno. Pero exige mayor precisión en los términos: fechas exactas, depósito caución, estado de la vivienda al inicio y al final, uso permitido de instalaciones. Todo por escrito.

Otro aspecto que a menudo se olvida es la tributación. Alquilar una vivienda genera obligaciones fiscales, más aún si lo haces de forma intermitente. Necesitas declarar esa renta y cumplir con las normativas autonómicas y locales.

En definitiva, que una casa tenga historia y que tu relación con ella sea especial no debe llevarte a saltarte pasos administrativos. La empatía personal es un buen punto de partida para elegir inquilino, pero la legalidad es lo que te protege a ti y también al arrendatario.

Fuente original: www.elperiodico.com

Enric Jiménez (Grupo SOMRIE): El problema de la vivienda no se resolverá únicamente regulando los precios 4

Enric Jiménez (Grupo SOMRIE): El problema de la vivienda no se resolverá únicamente regulando los precios

Más allá de controlar precios: los verdaderos obstáculos para ampliar la oferta de vivienda

El precio de la vivienda creció un 12,9% interanual en el primer trimestre de 2026 según datos del INE. Mientras tanto, la oferta sigue sin crecer al ritmo que demanda el mercado. Aunque la regulación de precios es una medida que se debate constantemente, hay otro factor que está frenando mucho más la disponibilidad de viviendas: la velocidad con la que el suelo puede convertirse en una casa lista para vivir.

Los trámites urbanísticos y administrativos son el verdadero cuello de botella. Un proyecto puede tardar entre ocho y diez años desde que se plantea hasta que se ejecuta. Eso significa que cuando finalmente llega la vivienda al mercado, la demanda ya ha seguido creciendo. No es un problema de dinero ni de falta de interés de constructores e inversores: existen. El problema es que los plazos son tan largos que la oferta siempre queda por detrás.

Otro cambio importante es quién compra y quién invierte. El acceso a la primera vivienda se ha desplazado hacia la treintaya. Los compradores llegan más tarde debido a los precios y a las exigencias de financiación. Por el lado de los inversores, la edad ha bajado considerablemente, y cada vez hay más fórmulas para invertir sin necesidad de desembolsar cientos de miles de euros: coinversión, clubes de inversión, crowdfunding o fracciones desde 50.000 o 60.000 euros.

Geográficamente, la demanda también se ha dispersado. Los inversores ya no se limitan a su ciudad: alguien de Barcelona busca rentabilidad en Lleida, Valencia, Alicante o Málaga. Los compradores también están más dispuestos a desplazarse si consiguen mejor vivienda o calidad de vida. Las zonas del Mediterráneo menos tensionadas, desde Tarragona hacia el sur, y algunas áreas de la costa cantábrica empiezan a atraer capital.

¿Qué pueden hacer desde la práctica? Lo primero, agilizar procedimientos urbanísticos y administrativos. Lo segundo, ser creativos con el inmobiliario existente: hay plantas bajas comerciales vacías que, donde sea técnica y urbanísticamente viable, podrían reconvertirse en vivienda. La solución real pasa por trabajar simultáneamente en obra nueva, rehabilitación y transformación de activos que ya están en el territorio.

Cuando veas que se debate sobre regulación de precios, ten en cuenta que es solo una parte del problema. Lo que realmente falta es velocidad en los procesos y seguridad jurídica para que promotores y constructores puedan desarrollar proyectos sin que pasen años esperando. Eso sí reduciría la escasez de vivienda.

Fuente original: www.elperiodico.com

Así se debe actuar si un heredero ocupa la vivienda, según al abogado Manuel Hernández: Podemos realizar dos actuaciones de manera efectiva 5

Así se debe actuar si un heredero ocupa la vivienda, según al abogado Manuel Hernández: Podemos realizar dos actuaciones de manera efectiva

Qué hacer cuando un heredero se niega a abandonar la vivienda

Cuando fallece el propietario de una vivienda y hay varios herederos, pueden surgir conflictos. Uno de los más comunes es que alguno de los sucesores ocupe el inmueble y se resista a desalojarlo. Esta situación genera tensiones y, en muchos casos, acaba requiriendo intervención judicial.

La ocupación sin consentimiento de los demás herederos crea un problema legal claro: mientras la herencia no se divide, ese heredero está utilizando un bien que, en realidad, pertenece a todos. Esto puede prolongarse durante meses o incluso años, bloqueando cualquier solución y causando daño económico al resto de sucesores.

Dos caminos para resolver el conflicto

Según los expertos en derecho de sucesiones, tienes dos opciones principales dependiendo de tu posición dentro de la herencia.

La primera opción: desahucio por precario. Si tú y otros herederos sois mayoría, podéis iniciar un procedimiento de desahucio por precario. Esto es aplicable cuando alguien ocupa un inmueble sin título legal que lo justifique. El ocupante está en la vivienda sin autorización de los propietarios reales (que sois todos los herederos en conjunto), así que el juez puede ordenar su desalojo fijando una fecha de abandono. Es el camino más directo y, generalmente, más rápido.

La segunda opción: división judicial de la herencia. Si no cuentas con mayoría entre los herederos, el procedimiento es más complejo pero también efectivo. Se inicia un litigio para repartir formalmente la herencia. Aquí entra en juego un concepto clave: las rentas de mercado. Esto significa que el heredero ocupante debe pagar una cantidad equivalente a lo que valdría alquilar esa vivienda a terceros. De repente, la situación cómoda se convierte en incómoda: o abandona el inmueble, o tiene que pagar una renta que compense a los demás herederos por no poder usar ni vender su parte.

Lo que debes saber

El error más común es no actuar con rapidez. Cuanto más tiempo pase, más complicado resulta desenredar la situación. Además, muchos herederos no son conscientes de que pueden exigir una compensación económica mientras el otro ocupa la vivienda sin autorización.

También es importante entender que la herencia, desde el momento del fallecimiento, es un bien patrimonial conjunto. La vivienda no deja de ser un activo que puede generar valor. Por eso mismo, quien la ocupa sin consentimiento está causando un perjuicio medible a los demás.

Antes de tomar cualquier decisión, es fundamental conocer exactamente qué parte de la herencia te corresponde y si cuentas con el apoyo del resto de herederos. Eso determinará cuál de los dos caminos es el más viable en tu caso.

Fuente original: www.elperiodico.com

El euríbor rompe la barrera del 3% y amenaza con nuevas subidas a las hipotecas 6

El euríbor rompe la barrera del 3% y amenaza con nuevas subidas a las hipotecas

El euríbor traspasa la barrera del 3% y qué significa para tu hipoteca variable

El índice de referencia para las hipotecas variables en España ha superado el 3% en términos diarios. Concretamente, ha alcanzado el 3,003%, subiendo 13 milésimas en una sola sesión. Se trata del nivel más alto registrado en más de dos años, cuando en septiembre de 2024 llegó al 3,025%.

Ahora bien, aquí viene lo importante: ese pico diario no es lo que determina cuánto pagarás el próximo mes. Lo que realmente importa es la media mensual del euríbor. Por ahora, la provisional de agosto se sitúa en el 2,940%, por encima del 2,855% de julio. Comparado con agosto de 2025, cuando estaba en el 2,114%, la diferencia es de casi 0,83 puntos porcentuales. La tendencia apunta a que la media definitiva de agosto podría ser aún más elevada antes de cerrar el mes.

Cuánto subirá tu cuota

Tomando ejemplos concretos: si tienes una hipoteca de 150.000 euros a 25 años con un diferencial del 1% sobre el euríbor y revisión semestral, tu cuota pasaría de 853,68 euros a 911,79 euros mensuales. Son casi 59 euros más cada mes. Con revisión anual, el incremento sería de unos 67 euros.

En cantidades mayores, los impactos se multiplican. Una hipoteca de 200.000 euros a 30 años con diferencial del 0,60% vería aumentar su cuota desde 812 euros hasta 898 euros mensuales: 85 euros más al mes, es decir, 1.020 euros anuales. Si la hipoteca es de 350.000 euros en las mismas condiciones, el incremento alcanzaría los 149 euros mensuales, o 1.791 euros al año.

Estos cálculos varían según tu fechas de revisión. Las revisiones semestrales comparan el euríbor actual con el de hace seis meses, mientras que las anuales toman como referencia el nivel de hace un año. Por eso el impacto no es idéntico para todos.

Por qué sube el euríbor

El índice comenzó 2026 en el 2,245% y ha ido subiendo paulatinamente a medida que las expectativas sobre los tipos de interés se han endurecido. El contraste con 2025 es notable: aquel año cerró con una media del 2,222%, después de haber bajado desde el 3,275% de 2024. Aquella caída fue un respiro para muchas familias. Ahora la dirección se ha invertido.

El euríbor refleja lo que los mercados esperan que ocurra con los tipos de interés en el futuro. No lo decide el Banco Central Europeo directamente, pero sí se mueve según lo que los inversores anticipa sobre las decisiones que pueda tomar. La próxima reunión del BCE, el 9 y 10 de septiembre en Fráncfort, será un momento clave. Si el banco central mantiene una postura restrictiva, los mercados probablemente seguirán presionando al alza el euríbor.

Si tienes una hipoteca variable, conviene que mires tu documento para saber cuándo se produce la próxima revisión y qué referencia usa el banco: la mayoría aplica la media mensual del euríbor a doce meses, no el valor diario. De todas formas, es el momento de revisar tus números y anticipar cómo afectará la subida a tu presupuesto familiar.

Fuente original: www.elperiodico.com

El Euribor llega al 3% tras dos años y acerca una fuerte subida de la cuota de la hipoteca 7

El Euribor llega al 3% tras dos años y acerca una fuerte subida de la cuota de la hipoteca

Cuando el Euribor sube, tu hipoteca variable se encarece: qué esperar en los próximos meses

El Euribor acaba de superar el 3% en su cotización diaria, un nivel que no tocaba desde septiembre de 2024. Aunque pueda parecer una cifra técnica sin importancia, tiene consecuencias directas en tu bolsillo si tienes una hipoteca variable o estás pensando en solicitar una.

El origen está en la inflación más elevada y la tensión energética derivada de la situación geopolítica. Estos factores hacen que el mercado espere tipos de interés más altos durante más tiempo. La media mensual del Euribor, que es la que realmente importa para la revisión de tu hipoteca, se encamina a cerrar agosto entre el 2,9% y el 3%, un escalón más que los 2,85% de julio.

El impacto real en tu cuota mensual

Tomando como referencia una hipoteca de 175.000 euros (la media según datos oficiales), a tipo variable con un diferencial de 0,99% y plazo de 30 años, quien tenga revisión anual verá cómo su cuota sube de 748 euros a 835 euros mensuales. Son 87 euros más al mes, o cerca de 1.100 euros anuales. Este impacto es especialmente notable en hipotecas recientes; en préstamos más antiguos, el efecto es menor porque ya han amortizado capital.

Expertos del sector advierten que estos niveles de Euribor podrían convertirse en la nueva normalidad durante los próximos meses, sin cambios sustanciales previstos.

Las hipotecas fijas también suben, aunque de otra forma

Si tienes una hipoteca fija o estás considerando contratar una, también te afecta. No directamente por el Euribor, pero sí por la estrategia de los bancos. Ante la menor demanda de productos variables, las entidades financieras elevan los tipos de las hipotecas fijas para proteger sus márgenes comerciales. Desde mayo se detectan revisiones al alza de entre una y dos décimas.

Actualmente, las mejores hipotecas fijas rondan el 2% para perfiles muy solventes, pero la tendencia apunta a que cierren el año alrededor del 2,7%. Para que veas la diferencia: una hipoteca fija al 2,5% implica una cuota de 691 euros, frente a los 835 de una variable con Euribor al 3%. Son 144 euros mensuales de ahorro, aunque el futuro de ambas está al alza.

Errores comunes que debes evitar

Muchos propietarios cometen el error de no revisar periódicamente cuál es el tipo de interés que están pagando o asumen que una hipoteca variable siempre será más barata. Cuando el Euribor crece, ese supuesto se desmorona rápidamente. Otro error es no calcular el impacto real en los años siguientes, especialmente si tienes una revisión anual o semestral.

También hay quien pospone cambios o refinanciaciones esperando que los tipos bajen. La realidad es que los analistas prevén presión al alza, no a la baja. Si tienes una variable y consideras pasarte a fija, es un momento para estudiar la viabilidad con números reales, no esperanzas.

El panorama financiero se tensa, los márgenes de maniobra de las familias se reducen, y los criterios de los bancos para nuevas hipotecas se vuelven más estrictos. Si necesitas financiación inmobiliaria, es el momento de revisar con detalle qué oferta se ajusta realmente a tu capacidad de pago a largo plazo.

Fuente original: www.lavanguardia.com
El encarecimiento de la vivienda propulsa los trasteros en Barcelona: 119 nuevos centros en seis años 8

El encarecimiento de la vivienda propulsa los trasteros en Barcelona: 119 nuevos centros en seis años

El auge del almacenaje externo: cuándo y por qué resulta una opción necesaria

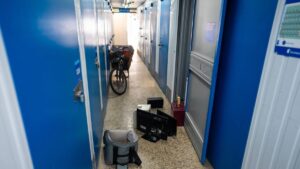
La proliferación de centros de trasteros en Barcelona responde a una realidad tangible: los pisos son cada vez más pequeños y más caros. Desde 2020, el Ayuntamiento ha autorizado 119 nuevos espacios de este tipo, con una aceleración notable en los últimos años. En 2025 se concedieron 28 permisos, casi el triple que en 2020 cuando apenas llegaban a 11. Esta tendencia refleja que el almacenaje externo ha dejado de ser un recurso temporal para mudanzas y se ha convertido en una extensión permanente del hogar.

Los datos sitúan a Barcelona y su área metropolitana con alrededor de medio millón de metros cuadrados dedicados a este uso. Todos los distritos han ganado oferta, aunque de forma desigual. Sant Andreu encabeza el ranking con 19 nuevos centros, seguido por Sants-Montjuïc con 17. Ciutat Vella apenas suma 4, limitada por la escasez de espacios amplios en planta baja y la complejidad de la movilidad.

Los precios varían sustancialmente según la ubicación y el tamaño. Un minitrastero de un metro cuadrado en zona periférica ronda los 50 euros mensuales, cifra que casi se duplica en el centro. Los espacios de 3 metros cuadrados oscilan entre 100 y 200 euros dependiendo de la zona. Barcelona y Madrid registran los valores más altos del país.

Quiénes alquilan trasteros y por qué

El perfil de usuario es variado. No se trata solo de personas en proceso de mudanza. El teletrabajo ha obligado a muchos a sacrificar habitaciones de almacenaje para crear pequeños despachos en casa. Familias que desean liberar espacio, personas con objetos estacionales, jóvenes que cambian frecuentemente de vivienda: todos encuentran aquí una solución. Autónomos y pequeños negocios utilizan estos espacios para guardar stock, herramientas o documentación.

La oferta es flexible. Los espacios arrancan desde un metro cuadrado —comparables a una cabina telefónica— hasta 100 metros o más en la periferia. La mayoría de empresas ofrecen acceso 24 horas, cámaras de seguridad y seguros básicos. Algunas incluso permiten aparcar el vehículo dentro del recinto para descargar con comodidad.

Qué debes tener en cuenta si contemplas alquilar

  • La ubicación es decisiva en el precio final. Una misma dimensión puede costar muy distinto según el distrito.
  • Algunos operadores ofrecen promociones en los primeros meses o descuentos por fidelización. Compara antes de contratar.
  • Verifica que el contrato incluya seguros adecuados para tus pertenencias y que las condiciones de cancelación sean razonables.
  • Asegúrate de que el acceso se ajusta a tu disponibilidad. No todos los centros funcionan con el mismo horario, aunque muchos publicitan servicio 24/7.
  • Calcula bien el tamaño que realmente necesitas. Tendemos a subestimar el espacio requerido.

El trastero externo es hoy una realidad urbana consolidada, no una excepción. Pero debe evaluarse como lo que es: un gasto fijo mensual que se suma al alquiler o la hipoteca. Antes de firmar, pregúntate si lo necesitas de verdad o si quizá sea momento de desprenderse de cosas que no utilizas.

Fuente original: www.elperiodico.com

Alsa se afianza como baluarte de Mobico tras la venta del negocio de buses locales de Reino Unido 9

Alsa se afianza como baluarte de Mobico tras la venta del negocio de buses locales de Reino Unido

Qué significa la reconfiguración de Mobico para el mercado del transporte

El grupo británico Mobico está transformando su estructura empresarial mediante la desinversión selectiva de activos. En noviembre próximo completará la venta de UK Bus, su operación de autobuses urbanos en West Midlands, por 28 millones de euros. Con esa transacción desaparecerá prácticamente su presencia en el Reino Unido, salvo por UK Coach, que ya fue integrada en la estructura de Alsa hace un año.

Este movimiento responde a una estrategia de simplificación que Mobico lleva a cabo tras acumular pérdidas significativas en los últimos ejercicios. El grupo necesita concentrarse en las operaciones más sólidas y rentables para recuperar estabilidad.

Lo relevante es entender cómo queda el mapa después. Alsa, la compañía española con presencia mayoritaria en el negocio, pasará a representar aproximadamente el 70% de los ingresos totales de Mobico. En números redondos, Alsa aportará unos 2.590 millones de euros anuales, mientras que el resto del grupo (WeDriveU en América del Norte y German Rail en Alemania) rondaría los 1.000 millones.

La realidad operativa de Alsa es distinta. El mercado español supone el 75% de sus ventas, aproximadamente 1.300 millones de euros. Además gestiona servicios en Marruecos, Suiza, Portugal, Bahréin y Arabia Saudí. En 2025 registró ingresos récord de 1.738 millones, un crecimiento del 10,8%, aunque su beneficio bajó un 5,8% hasta 196,9 millones.

Qué debe importarte si eres cliente o usuario

Cuando una empresa matriz vende activos y concentra su negocio en una sola división, ocurren cambios operativos. A menudo la compañía ganadora recibe más inversión, pero también más presión para generar resultados. En el sector del transporte, esto puede traducirse en:

  • Mayor foco en rutas y servicios de mayor rentabilidad
  • Posibles ajustes de oferta en trayectos menos lucrativos
  • Cambios en inversión de flota o modernización
  • Decisiones sobre expansión en nuevos mercados

Ten en cuenta también que los grupos de transporte con operaciones en múltiples países están sujetos a regulaciones distintas en cada territorio. Eso limita la capacidad de trasladar decisiones corporativas de forma uniforme. Lo que sucede en Mobico no afecta de la misma manera a una línea urbana en Madrid que a una ruta de larga distancia en el Reino Unido.

Alsa opera ya en nuevas líneas, como la aspiración de gestionar el servicio de alta velocidad Londres-París antes de 2030. Esos movimientos indican hacia dónde quiere crecer el grupo, aunque tales proyectos tienen calendarios largos y dependen de licitaciones públicas.

En resumen: Mobico se simplifica, Alsa se consolida como su motor principal. Para usuarios y clientes, el efecto real dependerá de cómo se gestione esa concentración en los próximos años.

Fuente original: www.elperiodico.com

¿Quién paga las averías en un piso de alquiler? Así se reparten las reparaciones entre casero e inquilino 10

¿Quién paga las averías en un piso de alquiler? Así se reparten las reparaciones entre casero e inquilino

Quién paga cada reparación en un piso alquilado

Cuando algo se rompe en una vivienda alquilada, la pregunta es casi inevitable: ¿quién corre con el gasto? Una lavadora averiada, una persiana bloqueada o una tubería con fugas pueden generar tensión entre casero e inquilino si no hay claridad sobre responsabilidades. La Ley de Arrendamientos Urbanos (LAU) sí establece un criterio, aunque no siempre es fácil aplicarlo.

La ley diferencia entre dos tipos de reparaciones. Por un lado, están aquellas necesarias para que la vivienda mantenga sus condiciones de habitabilidad. Por otro, los pequeños arreglos que surgen del uso diario. En teoría, el propietario debe preservar el inmueble en buen estado, y el inquilino responsabilizarse de los desperfectos que deriven de su uso normal. Pero en la práctica, los límites no siempre están claros.

Lo fundamental es determinar el origen real de la avería. ¿Es un fallo por desgaste del tiempo o por antigüedad de la instalación? ¿O es consecuencia de un uso inadecuado? Aquí radica la clave. La ley no fija una cantidad económica a partir de la cual el casero deba intervenir; lo decisivo es la causa.

Las reparaciones que corre el propietario

El arrendador debe asumir los problemas estructurales o de instalaciones que no dependan de las acciones del inquilino. Esto incluye:

  • Fallos en tuberías, sistemas eléctricos o de calefacción provocados por el paso del tiempo
  • Deterioro por falta de mantenimiento, como corrosión en las conducciones
  • Obsolescencia de elementos como cisternas, llaves de paso o sistemas de agua que dejan de funcionar por antigüedad

Si un electrodoméstico viene incluido en el contrato de alquiler (lavadora, frigorífico, horno), el casero también debe responder de su reparación o sustitución cuando falle por desgaste natural.

Lo que corre a cargo del inquilino

Tú debes hacerte cargo de los arreglos menores derivados del uso cotidiano: cambiar una bombilla, ajustar un grifo, reparar una persiana menor. Además, respondes de cualquier daño que hayas causado por negligencia o mal uso, tal como establece el Código Civil.

Con los electrodomésticos ocurre algo similar: si tu mal manejo ha provocado que se rompan, tú pagas.

El punto débil: los electrodomésticos

Estos aparatos generan más conflictos que cualquier otra cosa. Por eso es crucial conocer si formaban parte del inventario inicial del contrato. Si es así, la avería por antigüedad la paga el propietario. Si la has causado tú con un uso inadecuado, es tu responsabilidad.

Para evitar disputas innecesarias, lo más prudente es que el contrato de alquiler especifique con detalle qué reparaciones corresponden a cada parte. Cuanto más concreto sea el acuerdo, menos margen habrá para interpretaciones posteriores que generen conflictos.

Fuente original: www.20minutos.es