Saltar al contenido
El precio del euríbor hoy, 24 de agosto: alivio entre los hipotecados para abrir la semana 1

El precio del euríbor hoy, 24 de agosto: alivio entre los hipotecados para abrir la semana

Qué significa el euríbor para tu hipoteca variable

El euríbor es el tipo de interés al que los principales bancos europeos se prestan dinero entre sí. Se actualiza cada mediodía y actúa como referencia para fijar los intereses de las hipotecas variables, los créditos empresariales y otros productos financieros. Es decir: sus movimientos impactan directamente en lo que pagas cada mes por tu casa.

Por eso seguir su evolución no es un lujo, sino una necesidad si tienes una hipoteca de estas características. Cada cambio en el euríbor se traduce en cambios en tu cuota, ya sea anual o semestralmente, según lo pactado con tu banco.

Cómo ha evolucionado en 2025 y 2026

En 2025 la media anual fue del 2,222%, lo que supuso un descenso superior a un punto respecto a 2024, que cerró en el 3,275%. Ese año comenzó en enero con el 2,525% y terminó en diciembre en el 2,267%. Para muchos hipotecados, 2025 fue un año de relativa estabilidad.

Sin embargo, 2026 ha traído cambios. El año comenzó en enero con el 2,245%, pero julio cerró en el 2,855%. El dato de hoy, 24 de agosto, se sitúa en el 2,993%, alcanzando su nivel más alto desde septiembre de 2024. La diferencia acumulada respecto a agosto de 2025 es de 0,829 puntos, un incremento significativo que ya se está notando en los bolsillos de los propietarios.

Qué impacto tiene en tu cuota mensual

Para entender el peso real, toma una hipoteca media de 150.000 euros a 25 años con un diferencial de euríbor más 1%. Si se revisa anualmente, la subida supone unos 13 euros adicionales al mes, es decir, más de 155 euros anuales. Si la revisión es semestral, el incremento alcanza casi 30 euros mensuales, cerca de 178 euros cada seis meses.

En términos de porcentaje, estamos hablando de un aumento cercano al 4% en la cuota. No es una cifra trivial cuando ya hay muchos hogares ajustados presupuestariamente.

Por qué está subiendo y qué se espera

La volatilidad de estos meses responde principalmente a factores geopolíticos, especialmente la tensión en Oriente Medio, que ha elevado la incertidumbre en los mercados financieros y presionado al alza las expectativas de tipos de interés.

Con el euríbor moviéndose nuevamente cerca del 3%, el mercado entra en una fase más impredecible. Para ti como propietario, esto significa menos margen para ahorrar y mayor riesgo de futuras subidas, justo cuando parecía que podrías respirar un poco.

Si tienes previsto revisar tu hipoteca en los próximos meses, es buen momento para revisar los términos de tu préstamo, conocer exactamente cuándo se revisa tu tipo y valorar si una refinanciación a tipo fijo podría darte más seguridad.

Fuente original: www.elperiodico.com
José Antonio, funcionario: "No pago hipoteca, agua ni luz. Vivo en 12 m dentro de este camión" 2

José Antonio, funcionario: "No pago hipoteca, agua ni luz. Vivo en 12 m dentro de este camión"

Vivir sin hipoteca ni alquiler: la alternativa del camión habitable

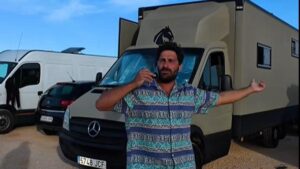
Cuando los precios de la vivienda alcanzan cotas que hacen inviable acceder a una casa o un piso con las fórmulas tradicionales, algunos deciden cambiar completamente de planteamiento. Es lo que ha hecho José Antonio, funcionario y creador de contenido, quien ha optado por convertir un camión en su residencia permanente y prescindir así de los gastos asociados a una hipoteca o un alquiler.

Su hogar móvil tiene apenas 12 metros cuadrados, pero está equipado con las comodidades básicas: cocina con gas, fregadero, frigorífico de 85 litros, microondas, baño completo con ducha, dormitorio con cama de 1,35 por 2 metros, armario de grandes dimensiones e incluso un garaje capaz de albergar una moto de hasta 1.000 cc. El salón supera los 2,30 metros de altura, una medida que rara vez encontrarás en una vivienda convencional.

Lo más relevante: José Antonio no paga hipoteca, alquiler, agua ni electricidad. La energía procede de placas solares y el agua la obtiene en fuentes públicas o áreas de servicio. Parece una solución ideal, pero hay detalles que conviene conocer antes de considerar algo similar.

La inversión inicial y los gastos reales

Aunque prescindir de hipoteca y facturas suena atractivo, la puesta en marcha de esta forma de vida requiere una inversión inicial considerable. Partir de un camión de segunda mano, añadir la camperización completa y adaptar el vehículo para que sea legalmente una vivienda supera habitualmente los 30.000 euros. No es una cantidad menor.

Además, los gastos mensuales no desaparecen: el combustible puede alcanzar entre 300 y 500 euros mensuales, dependiendo de los kilómetros recorridos. La alimentación ronda los 250 a 350 euros, los seguros e impuestos entre 80 y 120 euros, y debes reservar unos 150 euros para mantenimiento y reparaciones inesperadas.

Qué debes tener en cuenta

  • La libertad de movimiento es real, pero implica estar permanentemente en la carretera, no una ubicación fija.
  • Los gastos de servicios básicos desaparecen, pero emergen otros: combustible, seguros, mantenimiento de un vehículo de estas características.
  • La inversión inicial es considerable y requiere financiación o ahorros previos.
  • Legalmente, convertir un camión en vivienda conlleva trámites administrativos que no siempre son sencillos.

Esta alternativa funciona para quien busca movilidad y está dispuesto a renunciar a la estabilidad de una dirección fija. Pero antes de tomar una decisión así, conviene analizar con realismo tanto la inversión inicial como los gastos derivados. No es tan distinto a cualquier otra decisión sobre vivienda: hay que contar bien.

Fuente original: www.elperiodico.com
El euríbor rompe la barrera del 3% y amenaza con nuevas subidas a las hipotecas 3

El euríbor rompe la barrera del 3% y amenaza con nuevas subidas a las hipotecas

El euríbor traspasa la barrera del 3% y qué significa para tu hipoteca variable

El índice de referencia para las hipotecas variables en España ha superado el 3% en términos diarios. Concretamente, ha alcanzado el 3,003%, subiendo 13 milésimas en una sola sesión. Se trata del nivel más alto registrado en más de dos años, cuando en septiembre de 2024 llegó al 3,025%.

Ahora bien, aquí viene lo importante: ese pico diario no es lo que determina cuánto pagarás el próximo mes. Lo que realmente importa es la media mensual del euríbor. Por ahora, la provisional de agosto se sitúa en el 2,940%, por encima del 2,855% de julio. Comparado con agosto de 2025, cuando estaba en el 2,114%, la diferencia es de casi 0,83 puntos porcentuales. La tendencia apunta a que la media definitiva de agosto podría ser aún más elevada antes de cerrar el mes.

Cuánto subirá tu cuota

Tomando ejemplos concretos: si tienes una hipoteca de 150.000 euros a 25 años con un diferencial del 1% sobre el euríbor y revisión semestral, tu cuota pasaría de 853,68 euros a 911,79 euros mensuales. Son casi 59 euros más cada mes. Con revisión anual, el incremento sería de unos 67 euros.

En cantidades mayores, los impactos se multiplican. Una hipoteca de 200.000 euros a 30 años con diferencial del 0,60% vería aumentar su cuota desde 812 euros hasta 898 euros mensuales: 85 euros más al mes, es decir, 1.020 euros anuales. Si la hipoteca es de 350.000 euros en las mismas condiciones, el incremento alcanzaría los 149 euros mensuales, o 1.791 euros al año.

Estos cálculos varían según tu fechas de revisión. Las revisiones semestrales comparan el euríbor actual con el de hace seis meses, mientras que las anuales toman como referencia el nivel de hace un año. Por eso el impacto no es idéntico para todos.

Por qué sube el euríbor

El índice comenzó 2026 en el 2,245% y ha ido subiendo paulatinamente a medida que las expectativas sobre los tipos de interés se han endurecido. El contraste con 2025 es notable: aquel año cerró con una media del 2,222%, después de haber bajado desde el 3,275% de 2024. Aquella caída fue un respiro para muchas familias. Ahora la dirección se ha invertido.

El euríbor refleja lo que los mercados esperan que ocurra con los tipos de interés en el futuro. No lo decide el Banco Central Europeo directamente, pero sí se mueve según lo que los inversores anticipa sobre las decisiones que pueda tomar. La próxima reunión del BCE, el 9 y 10 de septiembre en Fráncfort, será un momento clave. Si el banco central mantiene una postura restrictiva, los mercados probablemente seguirán presionando al alza el euríbor.

Si tienes una hipoteca variable, conviene que mires tu documento para saber cuándo se produce la próxima revisión y qué referencia usa el banco: la mayoría aplica la media mensual del euríbor a doce meses, no el valor diario. De todas formas, es el momento de revisar tus números y anticipar cómo afectará la subida a tu presupuesto familiar.

Fuente original: www.elperiodico.com
El Euribor llega al 3% tras dos años y acerca una fuerte subida de la cuota de la hipoteca 4

El Euribor llega al 3% tras dos años y acerca una fuerte subida de la cuota de la hipoteca

Cuando el Euribor sube, tu hipoteca variable se encarece: qué esperar en los próximos meses

El Euribor acaba de superar el 3% en su cotización diaria, un nivel que no tocaba desde septiembre de 2024. Aunque pueda parecer una cifra técnica sin importancia, tiene consecuencias directas en tu bolsillo si tienes una hipoteca variable o estás pensando en solicitar una.

El origen está en la inflación más elevada y la tensión energética derivada de la situación geopolítica. Estos factores hacen que el mercado espere tipos de interés más altos durante más tiempo. La media mensual del Euribor, que es la que realmente importa para la revisión de tu hipoteca, se encamina a cerrar agosto entre el 2,9% y el 3%, un escalón más que los 2,85% de julio.

El impacto real en tu cuota mensual

Tomando como referencia una hipoteca de 175.000 euros (la media según datos oficiales), a tipo variable con un diferencial de 0,99% y plazo de 30 años, quien tenga revisión anual verá cómo su cuota sube de 748 euros a 835 euros mensuales. Son 87 euros más al mes, o cerca de 1.100 euros anuales. Este impacto es especialmente notable en hipotecas recientes; en préstamos más antiguos, el efecto es menor porque ya han amortizado capital.

Expertos del sector advierten que estos niveles de Euribor podrían convertirse en la nueva normalidad durante los próximos meses, sin cambios sustanciales previstos.

Las hipotecas fijas también suben, aunque de otra forma

Si tienes una hipoteca fija o estás considerando contratar una, también te afecta. No directamente por el Euribor, pero sí por la estrategia de los bancos. Ante la menor demanda de productos variables, las entidades financieras elevan los tipos de las hipotecas fijas para proteger sus márgenes comerciales. Desde mayo se detectan revisiones al alza de entre una y dos décimas.

Actualmente, las mejores hipotecas fijas rondan el 2% para perfiles muy solventes, pero la tendencia apunta a que cierren el año alrededor del 2,7%. Para que veas la diferencia: una hipoteca fija al 2,5% implica una cuota de 691 euros, frente a los 835 de una variable con Euribor al 3%. Son 144 euros mensuales de ahorro, aunque el futuro de ambas está al alza.

Errores comunes que debes evitar

Muchos propietarios cometen el error de no revisar periódicamente cuál es el tipo de interés que están pagando o asumen que una hipoteca variable siempre será más barata. Cuando el Euribor crece, ese supuesto se desmorona rápidamente. Otro error es no calcular el impacto real en los años siguientes, especialmente si tienes una revisión anual o semestral.

También hay quien pospone cambios o refinanciaciones esperando que los tipos bajen. La realidad es que los analistas prevén presión al alza, no a la baja. Si tienes una variable y consideras pasarte a fija, es un momento para estudiar la viabilidad con números reales, no esperanzas.

El panorama financiero se tensa, los márgenes de maniobra de las familias se reducen, y los criterios de los bancos para nuevas hipotecas se vuelven más estrictos. Si necesitas financiación inmobiliaria, es el momento de revisar con detalle qué oferta se ajusta realmente a tu capacidad de pago a largo plazo.

Fuente original: www.lavanguardia.com

El precio del euríbor hoy, 19 de agosto: sigue la mala racha en el mercado de las hipotecas 5

El precio del euríbor hoy, 19 de agosto: sigue la mala racha en el mercado de las hipotecas

El euríbor sigue subiendo y afecta a tus revisiones hipotecarias

El euríbor es el tipo de interés de referencia que utilizan los principales bancos europeos para prestarse dinero entre sí. Aunque suene lejano, este indicador tiene un impacto directo en tu hipoteca variable, en créditos empresariales y en otros productos financieros. Se actualiza cada mediodía y es fundamental que lo sigas si tienes una deuda hipotecaria o estás pensando en contratar una.

Durante 2025 experimentaste un respiro: la media anual fue del 2,222%, casi un punto y medio por debajo de 2024, que se cerró en el 3,275%. Enero de 2026 empezó con esperanza al 2,245%, pero desde entonces la tendencia se ha invertido. Julio cerró en el 2,855% y ahora, a mediados de agosto, el indicador roza el 2,977%. Esto representa un aumento de casi 0,73 puntos respecto a enero, una subida progresiva que ha vuelto a teñir de rojo el mercado hipotecario.

¿Qué significa para tu cuota mensual? En una hipoteca de 150.000 euros a 25 años con un diferencial de euríbor más 1%, las revisiones anuales supondrán un incremento de aproximadamente 13 euros mensuales, es decir, más de 155 euros anuales. Si tu contrato contempla revisiones semestrales, el impacto es mayor: casi 30 euros adicionales cada mes, alrededor de 178 euros cada seis meses. En términos porcentuales, hablamos de un aumento cercano al 4% en tu cuota.

Volatilidad en los mercados y factores externos

La subida no ha sido accidental. Durante estos últimos meses el índice ha rozado el 3% en tasas diarias, niveles que no se veían desde finales de 2024. Detrás de este comportamiento hay factores geopolíticos, especialmente la incertidumbre en Oriente Medio, que ha presionado al alza las expectativas de tipos en los mercados financieros.

Esto introduce un elemento de impredecibilidad que afecta a tu planificación financiera. Después de meses en los que las revisiones hipotecarias ofrecían cierto alivio, marzo marcó un cambio de tendencia. Ahora el mercado es más volátil y las subidas pueden llegar con mayor rapidez.

Si tienes una hipoteca variable, es importante que revises tu cláusula de revisión. Algunos contratos contemplan revisiones anuales, otros semestrales. Conocer la frecuencia con la que se recalcula tu tipo es esencial para presupuestar correctamente y anticipar posibles incrementos en tus gastos mensuales. Asimismo, si estás valorando contratar una hipoteca ahora, considera si un tipo fijo no te proporciona mayor seguridad ante esta incertidumbre.

Fuente original: www.elperiodico.com
El precio del euríbor hoy, 14 de agosto: nueva alegría si tienes una hipoteca 6

El precio del euríbor hoy, 14 de agosto: nueva alegría si tienes una hipoteca

Cómo afecta el euríbor a tu hipoteca cuando suben los tipos

El euríbor es el indicador que determina cuánto pagas de intereses en tu hipoteca variable. Se calcula cada día a partir de los tipos de interés a los que dieciocho bancos principales de la Eurozona se prestan dinero entre ellos, y ese valor sirve de referencia para miles de productos financieros en toda Europa, desde préstamos hipotecarios hasta créditos empresariales.

En la práctica, tu banco suma un diferencial fijo a este índice para calcular tu cuota mensual. Cuando el euríbor sube, tú pagas más. Cuando baja, ahorras.

Dónde estamos ahora y qué ha pasado en el último año

Durante 2025, el euríbor promedió el 2,222%, lo que supuso un alivio considerable: descendió más de un punto respecto a 2024, que había cerrado en el 3,275%. El año empezó en enero con el 2,525% y terminó en diciembre al 2,267%. Para muchos hipotecados, fue un respiro.

En 2026 la cosa cambió. El año comenzó con el 2,245% en enero, pero desde entonces el índice ha ido subiendo progresivamente. A mitad de año, en julio, alcanzó el 2,855%, y a día de hoy ronda el 2,939%. Es su nivel más alto desde septiembre de 2024. La diferencia respecto a agosto de 2025 es ahora de 0,810 puntos.

El impacto en tu bolsillo

Estas cifras se traducen directamente en dinero. Toma como referencia una hipoteca típica: 150.000 euros a veinticinco años con un diferencial de euríbor más 1%. Si te revisan la cuota anualmente, cada subida como la actual te supone unos trece euros más al mes, es decir, más de ciento cincuenta y cinco euros al año. Si tu revisión es semestral, el golpe es mayor: casi treinta euros mensuales, unos ciento setenta y ocho euros cada seis meses.

En términos relativos, esto significa una subida cercana al 4% en tu cuota.

Por qué está subiendo ahora

La volatilidad actual obedece a factores geopolíticos que afectan a los mercados financieros globales. La incertidumbre en Oriente Medio ha elevado las expectativas de tipos de interés y presionado al alza el euríbor. Con el índice moviéndose en niveles cercanos al 3%, el mercado entra en una fase menos predecible, lo que reduce tu margen de ahorro y te expone a nuevas subidas.

Qué deberías revisar en tu hipoteca

Si tienes una hipoteca variable, ahora es el momento de comprobar tu contrato: cuándo se revisa exactamente tu tipo, si es anual o semestral, y cuál es tu diferencial. Algunos clientes cometen el error de no revisar estos datos hasta que reciben la sorpresa de la nueva cuota. Cuanto antes conozcas estas condiciones, mejor podrás planificar tu presupuesto y, si lo consideras, valorar si un cambio de producto tiene sentido en tu situación.

Fuente original: www.elperiodico.com
El precio del euríbor hoy, 13 de agosto: tras el eclipse, los hipotecados empiezan a ver la luz 7

El precio del euríbor hoy, 13 de agosto: tras el eclipse, los hipotecados empiezan a ver la luz

Qué necesitas saber sobre el euríbor en agosto de 2026

El euríbor es el índice de referencia que determina cuánto pagas de intereses en tu hipoteca variable. Se calcula a diario a partir de las tasas que se prestan dinero entre sí 18 bancos europeos líderes. Aunque pueda parecer un número abstracto, sus movimientos impactan directamente en tu bolsillo cada mes.

A mediados de agosto de 2026, el euríbor se sitúa en el 2,943%. Pero lo importante es entender la trayectoria: el año pasado cerró con una media del 2,222%, lo que supuso un descenso superior a un punto respecto a 2024. Muchos hipotecados respiraron entonces aliviados.

Sin embargo, 2026 ha traído volatilidad. Comenzó a 2,245% en enero, pero desde entonces no ha parado de subir. Julio cerró en 2,855% y ahora estamos rozando el 2,943%. Es el nivel más alto desde septiembre de 2024, lo que indica una tendencia clara al alza.

Cómo te afecta en la cuota mensual

Para que lo veas en números reales: si tienes una hipoteca de 150.000 euros a 25 años con un diferencial estándar, cada revisión anual te supondrá aproximadamente 13 euros más al mes. Si tu revisión es semestral, la subida alcanza casi 30 euros cada seis meses. En términos porcentuales, hablamos de un incremento cercano al 4% en la cuota.

Este aumento puede parecer contenido, pero suma. A lo largo de un año, estamos hablando de más de 150 euros que no esperabas pagar.

Por qué sube ahora

Detrás de esta escalada hay factores geopolíticos que presionan los mercados financieros. La incertidumbre internacional eleva las expectativas sobre los tipos de interés, y eso se refleja en el euríbor. Cuando los mercados son más volátiles, el índice tiende a crecer.

Esto genera una situación incómoda: justo cuando parecía que el euríbor se estabilizaba, resurge la incertidumbre. Para quien tiene una hipoteca variable, significa menos margen de previsión y más exposición a futuras sorpresas.

Qué debes revisar en tu contrato

Si tu hipoteca se revisa anualmente, ahora es momento de prepararte para el próximo ajuste. Si es semestral, probablemente ya hayas notado cambios. Lo que muchos no hacen es revisar el diferencial que pactaron: a veces hay margen para renegociar con tu banco, especialmente si llevas años siendo cliente.

También conviene que compruebes si tu contrato permite cambiar la periodicidad de revisión. En algunos casos, pasar de revisiones semestrales a anuales puede ahorrarte variabilidad, aunque a costa de una cuota inicial quizá más alta.

La clave es no quedarte esperando pasivamente a que tu banco te comunique la nueva cuota. Adelántate, entiende cómo se calcula, y valora si tu situación actual sigue siendo la más conveniente.

Fuente original: www.elperiodico.com

El precio del euríbor hoy, 12 de agosto: el dato que eclipsa las expectativas de los hipotecados 8

El precio del euríbor hoy, 12 de agosto: el dato que eclipsa las expectativas de los hipotecados

Qué debes saber sobre el euríbor y tus cuotas hipotecarias en agosto de 2026

El euríbor es el tipo de interés de referencia que utilizan los principales bancos europeos para prestarse dinero entre sí. Cada mediodía se actualiza este indicador, y es la base sobre la que se calculan los intereses de la mayoría de hipotecas variables en España, así como otros productos de crédito empresarial e inversión.

Si tienes una hipoteca variable, el euríbor marca directamente cuánto pagarás cada mes. Por eso es fundamental que sepas en qué punto se encuentra y hacia dónde se mueve.

La tendencia actual: subidas después de meses de estabilidad

En 2025 el euríbor cerró con una media anual del 2,222%, lo que significó un descenso de más de un punto respecto a 2024. Ese año fue relativamente estable para los hipotecados, aunque sin grandes mejoras.

Sin embargo, 2026 ha traído un cambio de rumbo. Enero comenzó al 2,245%, pero desde entonces la tendencia es alcista. Julio cerró al 2,855%, y a 12 de agosto el indicador estaba en el 2,957%. No parece una cifra espectacular, pero representa una diferencia importante de 0,805 puntos respecto a agosto de 2025.

Lo que esto significa en tu recibo mensual

Para una hipoteca media de 150.000 euros a 25 años con un diferencial euríbor + 1%, las revisiones anuales traen incrementos cercanos a los 13 euros mensuales, es decir, más de 155 euros anuales. Si tu hipoteca se revisa semestralmente, el golpe es más fuerte: casi 30 euros mensuales adicionales.

En términos relativos, estamos hablando de un aumento próximo al 4% en tu cuota. Eso puede parecer poco, pero acumulado a lo largo de años tiene un impacto real en tu economía doméstica.

Por qué está subiendo ahora

La volatilidad viene principalmente de factores geopolíticos. Las tensiones internacionales, especialmente en Oriente Medio, generan incertidumbre en los mercados financieros y presionan las expectativas de tipos de interés al alza. Desde finales de 2024, el euríbor roza niveles cercanos al 3%, algo que no ocurría hace meses.

Qué debes mirar en tu hipoteca

Si revisas tu hipoteca en los próximos meses, hazlo con atención. Verifica cuándo se produce tu siguiente actualización y compara el nuevo cálculo con el anterior. Algunos errores comunes son no revisar bien las cuentas o desconocer si tu revisión es anual o semestral, que cambia bastante el impacto económico.

En un contexto de mayor volatilidad, es el momento de replantear si tu hipoteca variable sigue siendo la mejor opción o si deberías valorar otras alternativas disponibles en el mercado.

Fuente original: www.elperiodico.com

El precio del euríbor hoy, 11 de agosto: una nueva subida pone en aprietos a los hipotecados 9

El precio del euríbor hoy, 11 de agosto: una nueva subida pone en aprietos a los hipotecados

Cuándo y cómo afecta el euríbor a tu hipoteca variable

El euríbor es el índice de referencia que utilizan los bancos para calcular los intereses que pagas en una hipoteca variable. Se obtiene de los tipos a los que dieciocho de los principales bancos de la Eurozona se prestan dinero entre ellos, y se actualiza cada día. Este dato es fundamental porque directamente impacta en lo que terminas pagando mes a mes.

A lo largo de 2025, el euríbor mostró una tendencia favorable para los hipotecados, con una media anual del 2,222%, lo que representó una caída de más de un punto respecto a 2024. Sin embargo, 2026 ha traído consigo un cambio de rumbo. El año comenzó con cierta moderación en enero (2,245%), pero desde marzo la tendencia se ha invertido. En estos momentos, el índice ronda el 2,913% a fecha de 11 de agosto, acercándose a máximos no vistos desde septiembre de 2024.

Este repunte genera un impacto directo en tu bolsillo. Tomemos un ejemplo concreto: si tienes una hipoteca de 150.000 euros a 25 años con un diferencial del 1% sobre el euríbor y revisar anualmente, cada subida del índice supone incrementos de aproximadamente 13 euros mensuales. Si tu revisión es semestral, el golpe es aún mayor: casi 30 euros más al mes. En términos anuales, esto puede significar más de 155 euros adicionales con revisiones anuales, o casi 180 euros cada semestre en caso de revisiones semestrales. Hablamos de un aumento próximo al 4% en tu cuota mensual.

Lo importante es entender que tu hipoteca actual está expuesta a estos cambios. Si revisas anualmente, la próxima revisión te aplicará el euríbor medio del período. Si lo haces semestralmente, los cambios se notan con mayor frecuencia y rapidez. Este es un error común: muchos hipotecados no comprueban cuál es su frecuencia de revisión ni qué diferencial tienen pactado. Revisar tu escritura es fundamental para saber exactamente qué te llegará en la próxima revisión.

La volatilidad actual responde a factores externos como la incertidumbre geopolítica. Esto significa que el comportamiento del euríbor es menos predecible que hace unos meses, cuando parecía consolidarse una estabilidad. Para quien tiene una hipoteca variable, esto se traduce en menor margen de seguridad presupuestaria y mayor exposición a futuras subidas.

Si aún no lo has hecho, este es un buen momento para revisar tu contrato hipotecario y conocer exactamente cuáles son los términos de tu préstamo. Saber cuándo se revisa, cuál es tu diferencial y cuál es el euríbor actual te permitirá anticipar qué cambios esperar en tus cuotas próximamente.

Fuente original: www.elperiodico.com

La banca española defiende su actuación y la competencia en el mercado hipotecario 10

La banca española defiende su actuación y la competencia en el mercado hipotecario

La investigación de Competencia sobre las hipotecas pone en el foco la comunicación de los bancos

A mediados de junio, la Comisión Nacional de los Mercados y la Competencia abrió un procedimiento sancionador contra seis grandes entidades: Santander, BBVA, CaixaBank, Sabadell, Bankinter y Unicaja. El motivo: sospechas de que los comentarios públicos de sus directivos sobre política comercial e tipos de interés podrían constituir prácticas anticompetitivas.

La investigación se centra en un aspecto que a menudo pasa desapercibido al usuario: las declaraciones que los banqueros hacen en ruedas de prensa, conferencias con analistas e inversores. Según la autoridad de competencia, esos comentarios podrían haber permitido a los competidores anticipar el comportamiento futuro en la fijación de ofertas.

El sector ha mostrado sorpresa ante esta actuación. Los bancos defienden que el mercado hipotecario español funciona correctamente y que ofrece condiciones comparables o mejores que las de otros grandes países europeos. De hecho, el tipo medio de las hipotecas en España se sitúa aproximadamente un punto porcentual por debajo de la media de la eurozona.

Las entidades investigadas han sido especialmente cautelosas en sus últimas intervenciones públicas. Algunos han apelado al cumplimiento normativo y al carácter competitivo del mercado. Otros han preferido no comentar el tema. Lo cierto es que todos coinciden en un mensaje: consideran que su actuación ha sido correcta y legal.

Qué debes tener en cuenta si eres prestatario

Esta investigación toca un aspecto importante para ti como usuario: cómo se comunican y coordinan los bancos en materia de tipos de interés. No se trata de un asunto abstracto. El resultado de este expediente puede tener implicaciones en cómo se fijan las hipotecas en el futuro.

  • Ten presente que el nivel de tipos en tu hipoteca depende de múltiples factores: los tipos del BCE, el spread que aplica cada banco, tu perfil de riesgo y las condiciones de tu contrato.
  • No asumas que todos los bancos ofertan lo mismo. Aunque el mercado sea competitivo, hay diferencias reales entre entidades.
  • Ante cambios en tipos o refinanciaciones, compara ofertas de varios bancos. Lo que un competidor ofrece hoy puede darte una pista sobre lo que otro está dispuesto a hacer.
  • Si tienes dudas sobre si las condiciones que te proponen son justas o si sospechas comportamientos colusivos, puedes dirigirte a la CNMC o a asociaciones de consumidores.

La investigación en curso recordará a todos los actores del mercado que la vigilancia del cumplimiento normativo es constante. Para ti, lo relevante es saber que existen mecanismos de control y que puedes ejercer tu derecho a comparar y elegir en un entorno que, al menos sobre el papel, debe ser competitivo.

Fuente original: www.elperiodico.com