Saltar al contenido
Si te separas y te vas de casa, ¿tienes que seguir pagando la hipoteca? La abogada Laura Lobo lo aclara 1

Si te separas y te vas de casa, ¿tienes que seguir pagando la hipoteca? La abogada Laura Lobo lo aclara

Separarse de casa no te libera de la hipoteca

Cuando una pareja se separa, la tentación es resolver rápido lo urgente: marcharse, empezar de cero. Pero hay una realidad que muchos ignoran y que puede causar problemas graves después: abandonar la vivienda no te desvincula de la deuda hipotecaria.

La confusión es comprensible. Si ya no vives en la casa, parece lógico pensar que tampoco tienes obligación de pagar la hipoteca. Error. La hipoteca es una deuda contraída con el banco, no con tu pareja. Y esa deuda no desaparece por el hecho de que te separes o divorces.

Si tu nombre figura en la escritura de constitución como deudor hipotecario, el banco te considera obligado frente a él sin importar dónde vivas, quién use la vivienda o qué hayan pactado tú y tu expareja en privado. El préstamo hipotecario se basa en dos cosas: los deudores que firmaron y la vivienda como garantía. Cambiar quién vive en la casa no modifica quién debe pagar.

Los pactos privados no valen ante el banco

Aquí viene otro punto crítico. Que tú y tu expareja acuerden que ella se encargará de la hipoteca es un acuerdo entre ustedes, pero carece de validez frente a la entidad financiera si no la interviene. El banco puede reclamar el pago a cualquiera de los dos deudores, porque ambos siguen en la escritura. Si uno deja de pagar creyendo que ya no le toca, el riesgo es serio: impagos, intereses, comisiones, reclamaciones. Además, si la venta posterior de la vivienda no cubre toda la deuda, el banco puede ir contra todos los bienes de quienes aparecen en la hipoteca.

Cómo salir de verdad de la hipoteca

La única vía legal es modificar el préstamo con intervención del banco. Eso puede hacerse a través de una novación hipotecaria o un cambio de deudor, siempre que la entidad lo apruebe. No es automático ni es gratis, pero es la forma de que una de las partes deje de estar obligada.

Si estás ante una separación y hay hipoteca de por medio, no tomes decisiones sobre la base de acuerdos informales. Lo que entre ustedes puede parecer justo ante el banco es papel mojado.

Fuente original: www.elperiodico.com
Montse Cespedosa, experta en hipotecas: "Si vas a vender tu vivienda habitual para comprar otra, el importe de la venta que te sobre está exento" 2

Montse Cespedosa, experta en hipotecas: "Si vas a vender tu vivienda habitual para comprar otra, el importe de la venta que te sobre está exento"

Qué debes saber si vendes tu vivienda para comprar otra

Cuando decides vender tu casa para financiar la compra de otra, el dinero que te sobra de la operación puede tener un trato fiscal especial. Es lo que se conoce como exención por reinversión en vivienda habitual, y es importante que entiendas cómo funciona para no dejar dinero sobre la mesa.

El beneficio que obtengas de la venta, es decir, la diferencia entre lo que pagaste y lo que recibiste, puede estar completamente libre de impuestos. Pero hay un plazo imprescindible: tienes dos años naturales desde la fecha de venta para solicitar esta bonificación. No son dos años fiscales; son reales. Si vendiste en abril de 2020, por ejemplo, tu límite es abril de 2022. Pasada esa fecha, pierdes el derecho a la exención.

Otro aspecto clave es en qué inviertes ese dinero. Si lo utilizas para cancelar tu hipoteca anterior y contratar una nueva, esa cantidad está completamente exenta de tributación. Es decir, no pagas nada sobre ese importe.

También puedes destinar parte de lo que hayas obtenido a cubrir los gastos de la nueva compra. Si empleas ese dinero para pagar el Impuesto sobre Transmisiones Patrimoniales (ITP) o el IVA de tu futura vivienda, se sigue considerando reinversión, así que sigues sin tributar sobre esa cantidad. Esto es relevante porque muchos propietarios no lo saben y acaban pagando impuestos innecesariamente.

Lo que hay que tener muy claro es que los plazos no son negociables. La administración es estricta con esto. Además, hay que documentar correctamente todo el proceso: las fechas exactas, las cantidades, dónde se invirtió cada euro. Si quieres evitar sorpresas fiscales o perder derechos por falta de información, es fundamental revisar tu situación concreta antes de vender. Cada caso tiene particularidades, y un error en la planificación puede costarte dinero que legalmente no deberías haber pagado.

Fuente original: www.elperiodico.com
El precio del euríbor hoy, 27 de agosto: la última corrección, un respiro para los titulares de hipotecas 3

El precio del euríbor hoy, 27 de agosto: la última corrección, un respiro para los titulares de hipotecas

Qué significa la bajada del euríbor para tu hipoteca variable

El euríbor es el tipo de interés de referencia que utilizan los bancos europeos para prestarse dinero entre sí. Aunque pueda sonar técnico, es fundamental para ti si tienes una hipoteca variable, porque es el índice sobre el que se calcula lo que pagas cada mes o cada semestre.

Este indicador se actualiza cada mediodía y afecta directamente a los costos de endeudamiento de personas y empresas. Por eso es importante que sepas cómo evoluciona, especialmente cuando tienes una hipoteca revisable.

La trayectoria en 2025 y 2026

En 2025 el euríbor cerró con una media del 2,222%, lo que supuso un descenso de más de un punto respecto a 2024 (que promedió el 3,275%). Fue un año de cierta estabilidad para los hipotecados, aunque sin grandes alegrías.

Sin embargo, 2026 ha traído volatilidad. Enero comenzó al 2,245%, pero a medida que han pasado los meses ha ido subiendo. En julio alcanzó el 2,855%, su nivel más alto desde septiembre de 2024. El 27 de agosto se sitúa en el 2,956%, con un pequeño retroceso de -0,051 puntos.

La diferencia con respecto a agosto de 2025 es de 0,836 puntos, un incremento significativo que ha devuelto las revisiones hipotecarias a cuotas más elevadas tras meses de alivio.

Qué impacto tiene en tu bolsillo

Para entender lo que pagan los hipotecados, considera este ejemplo: en una hipoteca media de 150.000 euros a 25 años con un diferencial de euríbor +1%, si la revisas anualmente, cada incremento de un punto en el euríbor supone aproximadamente 13 euros más al mes, es decir, más de 155 euros anuales.

Si tu revisión es semestral, el golpe es mayor: casi 30 euros mensuales adicionales, alrededor de 178 euros cada seis meses. En términos relativos, representa un aumento cercano al 4% en tu cuota mensual.

Por qué sube y baja

La evolución del euríbor responde a factores que van más allá de tu hipoteca. Durante 2026, factores geopolíticos como la tensión en Oriente Medio han aumentado la incertidumbre en los mercados financieros y presionado al alza las expectativas de tipos de interés.

Esta mayor volatilidad se traduce en menos margen de ahorro para ti y mayor exposición a futuras subidas. Cuando el mercado es más impredecible, es más difícil anticipar cuánto pagarás en las próximas revisiones de tu hipoteca.

Es recomendable que revises periódicamente tu situación. Si tu hipoteca se revisa próximamente y el euríbor sigue en niveles cercanos al 3%, prepárate para revisiones al alza. En algunos casos, estudiar opciones como refinanciar o cambiar a un tipo fijo puede ser estratégico, dependiendo de tu situación particular.

Fuente original: www.elperiodico.com
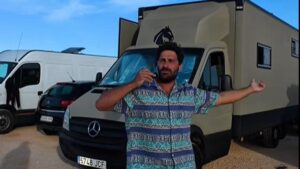
José Antonio, funcionario: "Vivo en 12 m dentro de este camión. No pago hipoteca, agua ni luz" 4

José Antonio, funcionario: "Vivo en 12 m dentro de este camión. No pago hipoteca, agua ni luz"

Vivir en un camión: la alternativa que esquiva hipoteca y facturas

Cuando el acceso a la vivienda se convierte en un obstáculo económico importante, algunas personas optan por soluciones radicalmente distintas. José Antonio, funcionario y creador de contenido, ha transformado un camión en su residencia habitual, convirtiendo la vida nómada en una estrategia para evitar los gastos recurrentes que asaltan a la mayoría.

Su hogar móvil, bautizado como ‘El One Piece’, ocupa apenas 12 metros cuadrados pero integra espacios que muchas viviendas convencionales no tienen. El salón supera los 2,30 metros de altura, algo inusual incluso en pisos tradicionales. La cocina está completa con hornilla de gas, fregadero, nevera de 85 litros, microondas y botellero. Hay baño completo con ducha, armario de amplias dimensiones y una cama de 1,35 por 2 metros. Incluso incluye un garaje interno capaz de albergar una motocicleta de 1.000 cc.

Lo más atractivo para José Antonio es lo que se evita pagando: sin hipoteca, sin alquiler, sin facturas de agua ni electricidad. La energía proviene de placas solares y el agua se obtiene en fuentes públicas o áreas de servicio. Esta independencia de suministros convencionales es el gran reclamo de este modelo de vida.

El precio real de la libertad

Pero no es gratis. La camperización de un camión de segunda mano cuesta habitualmente más de 30.000 euros. Una vez en marcha, los gastos mensuales incluyen:

  • Combustible: entre 300 y 500 euros, según kilómetros recorridos
  • Alimentación: entre 250 y 350 euros
  • Seguros e impuestos: entre 80 y 120 euros
  • Mantenimiento y averías: aproximadamente 150 euros

Sumado, rondaría entre 780 y 1.120 euros mensuales. Cifra que, para muchos, sigue siendo sustancialmente menor que una hipoteca o un alquiler en cualquier zona urbana de España.

Desde una perspectiva jurídica y financiera, quien contempla esta opción debe ser consciente de varios aspectos. La legalización de un vehículo como vivienda habitual exige cumplir normativas específicas sobre habitabilidad y registro. No es simplemente comprar un camión y comenzar: la administración exige certificaciones y permisos. Además, aunque no pagues hipoteca, debes cumplir obligaciones fiscales. Tu domicilio legal seguirá existiendo a efectos administrativos, y eso tiene implicaciones en impuestos, acceso a servicios públicos y residencia oficial.

Tampoco es una solución universalmente viable. Requiere disciplina, capacidad de adaptación y, sobre todo, aceptar que renuncias a la estabilidad que proporciona una vivienda fija. Además, el acceso a créditos, solicitudes de empleo o trámites administrativos puede complicarse sin una dirección convencional.

Es una alternativa real para quien busca libertad de movimiento y reducir costes fijos. Pero antes de decidirte, consulta con un asesor legal sobre las implicaciones fiscales y administrativas en tu caso concreto.

Fuente original: www.elperiodico.com
Matrimonio en gananciales: cómo la hipoteca de soltero puede volverse una propiedad común de la pareja 5

Matrimonio en gananciales: cómo la hipoteca de soltero puede volverse una propiedad común de la pareja

Cuando te casas, tu hipoteca de soltero puede dejar de ser solo tuya

Si compraste una vivienda antes de casarte y luego optaste por el régimen de gananciales, tienes un problema que quizá no viste venir. La casa que financiaste en solitario puede convertirse en propiedad común del matrimonio, aunque sea tu nombre el que figure en la escritura y tu sueldo el que pague cada cuota.

El régimen de gananciales funciona así: todo lo que se gana durante el matrimonio, sin importar quién lo genere, pasa a ser patrimonio compartido de ambos cónyuges. Cuando la vivienda se utiliza como domicilio conyugal, el inmueble adquiere ese carácter ganancial desde el momento en que comenzaste a pagar la hipoteca, no desde la fecha de la boda.

Puede parecer injusto que pagues un préstamo con tu dinero y el bien termine siendo de dos. Pero así lo marca la ley, y no hay excepciones por el hecho de que seas tú quien abona el crédito mensualmente. Es un efecto automático del régimen elegido, y ocurre sin necesidad de firmar nada adicional.

Cómo evitarlo: la separación de bienes

Existe una salida: optar por la separación de bienes. Con este régimen, cada uno conserva su patrimonio e ingresos de forma independiente. Lo que tenías antes del matrimonio sigue siendo tuyo, y lo que adquieras después también. No hay mezcla ni partición de ganancias.

El problema es que esta decisión debe tomarse antes de casarse o justo cuando te casas. Una vez estás dentro del régimen de gananciales, cambiar de sistema requiere trámites adicionales y, en algunos casos, complicaciones legales.

Lo que debes tener claro

  • La ignorancia de cómo funciona el régimen matrimonial no te protege de sus consecuencias legales.
  • Si ya estás casado en gananciales con una hipoteca pendiente, revisa tu situación cuanto antes con un abogado. Hay opciones, pero requieren actuar a tiempo.
  • Antes de casarte, asegúrate de entender qué régimen eliges y cómo afecta a tu patrimonio actual.
  • No todos los casos son iguales: la vivienda que es domicilio conyugal tiene tratamiento legal distinto a otros bienes.

Es un tema que a menudo se pasa por alto porque la gente se centra en los trámites de boda y deja la parte legal de lado. Pero las decisiones que tomas en ese momento tienen efectos económicos muy reales años después, especialmente si la relación se tuerce.

Fuente original: www.elperiodico.com
La inscripción de hipotecas sobre viviendas creció un 10,8% en junio con récord de importe prestado 6

La inscripción de hipotecas sobre viviendas creció un 10,8% en junio con récord de importe prestado

El mercado hipotecario mantiene su aceleración: más préstamos y cantidades récord

Los datos del INE correspondientes a junio de 2026 confirman que el dinamismo en las hipotecas sobre viviendas no es puntual. Las inscripciones crecieron un 10,8% respecto al mismo mes del año anterior, recuperándose de la ligera caída que se registró en mayo. Lo más llamativo es que el importe medio de cada préstamo alcanzó los 178.365 euros, la cifra más alta jamás documentada en los registros.

Este aumento de las cantidades prestadas no es casualidad. Los precios de los inmuebles siguen en máximos históricos, lo que obliga a quien compra a solicitar financiación más elevada. El capital total movilizado a través de estas operaciones fue de más de 8.188 millones de euros, un 17,5% superior al de hace un año. En total, se formalizaron 45.907 hipotecas en el mes, la cifra más alta para un junio desde 2010.

Desde el punto de vista de quien busca hipoteca, estos números plantean una realidad que debes tener clara: el acceso a vivienda requiere cada vez más endeudamiento. No es que cambien las normas de valoración o que los bancos sean más permisivos; es que los precios suben y, por tanto, el préstamo que necesitas también. Eso tiene implicaciones directas en tu capacidad de pago mensual y en el total de intereses que pagarás durante la vida del crédito.

Fijas ganan, pero variables siguen siendo atractivas

En cuanto al tipo de interés, el 61,7% de las hipotecas inscritas en junio fueron de interés fijo, frente al 38,3% con tipo variable o mixto. El tipo medio registrado fue del 2,96%, ligeramente inferior al de mayo (2,98%), aunque sigue siendo el segundo más elevado del año.

Aquí conviene que reflexiones sobre un error común: pensar que elegir fijo o variable es solo una cuestión de cifras actuales. No lo es. Una hipoteca fija te protege ante subidas de tipos, pero cierras una rentabilidad que el banco necesita compensar con un interés inicial más alto. Una variable te expone al riesgo de alzas futuras, pero puede ser más barata ahora. La decisión debe adaptarse a tu horizonte temporal, tu capacidad de absorber cambios en la cuota y tu aversión al riesgo.

Variaciones según territorio

Los datos regionales muestran tendencias divergentes. Canarias, Castilla-La Mancha y la Comunidad Valenciana lideraron el crecimiento, mientras que Baleares, Cantabria y Galicia fueron las únicas con descensos anuales. Andalucía y Cataluña, con mayor volumen de operaciones, también crecieron de forma notable.

Las modificaciones de hipotecas ya vigentes bajaron significativamente en junio. Las novaciones (cambios en las condiciones entre banco y cliente) cayeron un 25,3%, mientras que las subrogaciones de acreedor (cambios de entidad) descendieron un 15,4%. Solo las subrogaciones de deudor subieron un 8,4%, probablemente por mayor compra de obra nueva.

Fuente original: www.helpmycash.com

La firma de hipotecas repunta un 10% en junio y alcanza en el semestre el máximo en 16 años 7

La firma de hipotecas repunta un 10% en junio y alcanza en el semestre el máximo en 16 años

Más hipotecas pero menos compraventas: la paradoja del mercado inmobiliario

En junio se formalizaron casi 46.000 hipotecas, un 10,8% más que hace un año. En lo que va de semestre, se han alcanzado casi 260.000 contratos, la cifra más alta desde 2010. Sin embargo, el número de compraventas apenas creció un 1,6% ese mes y cerró el semestre con una caída del 2,6%. ¿Cómo es posible que se formalicen más préstamos si se venden menos casas?

La respuesta está en el precio. La vivienda sigue encareciendo, y eso obliga a más gente a recurrir a financiación para poder comprar. Dicho de otra forma: hay menos compradores, pero quienes compran necesitan pedir más dinero prestado. Además, los inversores inmobiliarios, que solían comprar sin hipoteca, están menos activos que antes. El resultado es que la proporción de transacciones financiadas ha aumentado considerablemente.

Otro factor que explica el repunte es la actividad de cambios de hipoteca. Cuando suben los tipos de interés, muchas personas intentan refinanciar sus préstamos antes de que se encarezcan aún más. Eso genera nuevas formalizaciones aunque no haya compraventa de por medio.

El dinero prestado crece más rápido que el número de hipotecas

Lo realmente alarmante es el volumen de crédito. En junio se prestaron 8.188 millones de euros, un 17% más que un año antes. El importe medio por hipoteca alcanzó 178.365 euros, un 6% superior al de junio del año anterior. Esto significa que aunque se formalicen contratos, cada uno de ellos representa una deuda más grande.

Desde el punto de vista del asesoramiento legal y financiero, esto es lo que debes vigilar: si necesitas hipoteca, el precio de la vivienda ha subido mucho más que tus ingresos. Eso reduce tu capacidad real de acceso a la vivienda, aunque formalmente haya más préstamos disponibles.

Los tipos de interés marcan el ritmo futuro

A principios de junio, el Euribor cerraba en el 2,79%. En agosto superaba el 3% por primera vez desde septiembre de 2024. El BCE subió los tipos al 2,25% precisamente en junio, justo cuando se firmaban todas esas hipotecas.

Aquí está el factor clave: muchos de los contratos formalizados en junio corresponden a procesos iniciados semanas o meses antes, cuando los tipos eran más bajos o las perspectivas eran otras. Por eso los expertos advierten de que el próximo ciclo de datos mostrará el impacto real de un entorno de tipos más altos y probablemente más duraderos.

El 61,7% de las hipotecas se firma ya a tipo fijo, lo que protege al deudor de futuras subidas. Pero es precisamente esa mayoría de tipo fijo la que explica por qué se formalizaron tantas en junio: miedo a que los tipos siguieran subiendo.

La conclusión práctica es clara: si estás planteándote una compra con hipoteca, no esperes que baje el precio de la vivienda ni que sea más fácil financiarse. Las expectativas del mercado apuntan a una desaceleración en los próximos meses.

Fuente original: www.lavanguardia.com

La concesión de hipotecas alcanza su mejor dato semestral desde 2010 8

La concesión de hipotecas alcanza su mejor dato semestral desde 2010

El mercado hipotecario experimenta su mejor semestre desde hace 16 años

Los datos del primer semestre de 2026 muestran un mercado de hipotecas en plena expansión. Se firmaron 259.684 préstamos hipotecarios sobre viviendas entre enero y junio, lo que representa un crecimiento del 7% respecto al mismo periodo de 2025 y la cifra más elevada desde 2010. Este repunte consolida una tendencia de recuperación que comenzó a consolidarse durante 2024 y 2025.

Sin embargo, es importante que entiendas el contexto real: aunque estos números son positivos, seguimos muy lejos de los volúmenes de la burbuja inmobiliaria. En 2006, durante el primer semestre, se constituyeron 712.436 hipotecas, casi tres veces más de las actuales. La recuperación es noticia porque viene de años de contracción, no porque hayamos vuelto a los niveles de riesgo de entonces.

Lo más interesante es que el dinero que se está moviendo crece más rápido que el número de operaciones. El capital prestado aumentó un 17,5% en los seis primeros meses, muy por encima del 7% de incremento en hipotecas. Esto significa que aunque hay menos préstamos, cada uno es de mayor cuantía. El importe medio rondó los 178.365 euros en junio, un 6% superior al del año anterior.

Un cambio en el perfil de solicitantes

Los expertos del sector apuntan a dos razones principales para este crecimiento: primero, hay más compradores que necesitan financiación para acceder a la vivienda; segundo, aumentan los cambios de hipoteca, es decir, personas que refinancian sus préstamos para adaptarse a un entorno de tipos de interés más altos.

En cuanto a las condiciones, el tipo de interés medio se situó en el 2,96% en junio, todavía por debajo del 3%, aunque el Euríbor ya ha superado esa barrera en operaciones diarias. El plazo medio se mantiene en 25 años, y predominan los préstamos a tipo fijo, que representaron el 61,7% de las nuevas hipotecas frente al 38,3% a tipo variable.

Un detalle que debes considerar: los tipos fijos tienen un interés medio más bajo (2,89%) que los variables (3,07%). Esto es relevante porque refleja que la banca está priorizando la estabilidad y la rentabilidad a largo plazo, en lugar de buscar agresivamente el volumen de operaciones como ocurría hace años.

El crecimiento no es uniforme en todo el país

Las cifras varían considerablemente según la comunidad autónoma. Canarias registró el mayor incremento interanual en junio, con un 31,4%, seguida de Castilla-La Mancha (23,2%) y la Comunitat Valenciana (16,1%). En el extremo opuesto, Baleares, Cantabria y Galicia mostraron descensos en la concesión de hipotecas.

Esta fragmentación territorial es importante si estás evaluando el mercado en tu zona. Lo que funciona a nivel nacional puede no reflejarse en tu comunidad, así que conviene revisar los datos específicos de tu región antes de tomar decisiones sobre financiación inmobiliaria.

Fuente original: www.elperiodico.com
Natalia, asesora financiera, sobre la amortización anticipada en una hipoteca: "Amortizar 100 euros extra al mes no resta 100 euros de deuda, resta muchísimo más" 9

Natalia, asesora financiera, sobre la amortización anticipada en una hipoteca: "Amortizar 100 euros extra al mes no resta 100 euros de deuda, resta muchísimo más"

Cómo funciona la amortización anticipada de hipoteca

La amortización anticipada es una estrategia que muchos hipotecados desconocen, aunque está al alcance de cualquiera que quiera reducir su deuda más rápidamente. Se trata de realizar pagos adicionales cada mes que se destinan íntegramente a disminuir el capital pendiente, no los intereses mensuales.

El mecanismo es sencillo pero potente: cuando decides aportar dinero extra, ese importe resta directamente de lo que debes, no de lo que pagas en concepto de interés. Esto tiene un efecto en cascada. Al bajar el capital total, automáticamente los intereses futuros que calcule el banco sobre esa deuda más pequeña serán menores. Es decir, tu aportación extra no solo reduce la deuda en esa cantidad, sino que genera ahorros adicionales durante toda la vida del préstamo.

Un ejemplo clarifica mucho la idea. Imagina una hipoteca de 200.000 euros a 25 años con un tipo de interés del 3,5%. Si cada mes añades 100 euros a tu cuota, el ahorro total en intereses durante toda la hipoteca superaría los 15.000 euros. Además, podrías llegar a acortar el plazo de devolución en más de tres años respecto a lo inicialmente pactado.

Por qué los bancos no lo promocionan

La razón por la que tu entidad financiera nunca te llamará para sugerirte esta opción es obvia: los intereses son su principal fuente de ingresos. Cuanto más tiempo pagues la hipoteca, más dinero ganan. Una amortización anticipada va directamente contra sus beneficios.

Lo que debes saber antes de hacerlo

Aunque la amortización anticipada es beneficiosa en la mayoría de casos, conviene que valores tu situación particular. No es lo mismo tener liquidez para hacer aportaciones extra que estar apretado de dinero. Tampoco es igual si tus intereses hipotecarios son muy bajos o moderados.

El trámite es accesible: puedes hacerlo telemáticamente a través de la banca online o presencialmente en la oficina. Algunos bancos aplican comisiones por amortización anticipada, así que revisa las condiciones de tu contrato antes de proceder. En muchos casos estas comisiones han desaparecido, pero es imprescindible confirmarlo.

La amortización anticipada no es un producto complicado ni opaco. Es una herramienta que te devuelve el control sobre tu hipoteca y te permite ahorrar dinero significativo si tu situación económica te lo permite.

Fuente original: www.elperiodico.com
Cajamar relanza su hipoteca fija con un interés desde el 2,85% 10

Cajamar relanza su hipoteca fija con un interés desde el 2,85%

Hipotecas fijas con tipos bajos: qué esconden las bonificaciones

Cuando ves un tipo de interés del 2,85% en una hipoteca fija, es normal que te llame la atención. Sobre todo en un contexto donde la mayoría de ofertas han empeorado en los últimos meses. Pero ese número inicial no te cuenta la historia completa. Hay que mirar más allá del titular para entender qué condiciones reales tiene el préstamo que estás considerando.

Cajamar, una cooperativa de crédito con sede en Almería, ha vuelto a incluir en su catálogo una hipoteca fija que llevaba año y medio retirada. El tipo anunciado es competitivo, pero obtenerlo no es automático. Para conseguir ese 2,85% TIN (3,72% TAE), necesitas cumplir una larga lista de requisitos. Si no los cumples todos, el interés sube al 3,65% TIN (3,91% TAE). La diferencia sobre el papel puede parecer pequeña, pero en el total de la hipoteca representa miles de euros.

Qué te piden a cambio del mejor tipo

Para acceder a la bonificación máxima, tienes que:

  • Ser socio de la cooperativa.
  • Domiciliar ingresos recurrentes de al menos 700 euros mensuales.
  • Domiciliar tres recibos de suministros básicos en la misma cuenta.
  • Contratar banca electrónica o telefónica con ellos.
  • Asegurar tu vivienda a través de su mediación.
  • Firmar un seguro de vida con la cooperativa.
  • Usar su tarjeta de crédito al menos diez veces al año o gastar 3.000 euros anuales.
  • Mantener un saldo medio anual de 15.000 euros en cuenta, o 10.000 euros en fondos de inversión.

¿Ves el patrón? No es solo un préstamo. Es un paquete de productos que te obliga a concentrar una buena parte de tu vida financiera en una sola entidad. Esto tiene implicaciones que no siempre se valoran al inicio.

Otros límites que conviene conocer

Más allá de las bonificaciones, esta hipoteca tiene restricciones claras. El importe debe estar entre 60.000 euros (mínimo) y el 80% de la tasación de la vivienda. El plazo es de 25 o 30 años, pero tu edad no puede superar los 80 años cuando termine. Y la unidad familiar debe acreditar ingresos mínimos de 4.000 euros mensuales.

En cuanto a comisiones, no hay gasto de apertura, pero sí hay penalización por amortización anticipada: un 2% si cancelas antes de once años, o el 1,50% después. Esto limita tu flexibilidad si en el futuro quieres cambiar de entidad o devolver la hipoteca antes de lo previsto.

Un error frecuente es fijarse solo en el tipo nominal y olvidar estos detalles. El TAE (que incluye comisiones y otros gastos) siempre es más realista, pero aun así no refleja el coste total de mantener todos esos productos activos con la entidad. Antes de contratar cualquier hipoteca, especialmente si conlleva bonificaciones condicionadas, calcula qué te cuesta realmente cumplir todas esas condiciones y compáralo con ofertas que no las exigen.

Fuente original: www.helpmycash.com