Más allá del tipo de interés: las cláusulas que pueden costarte miles
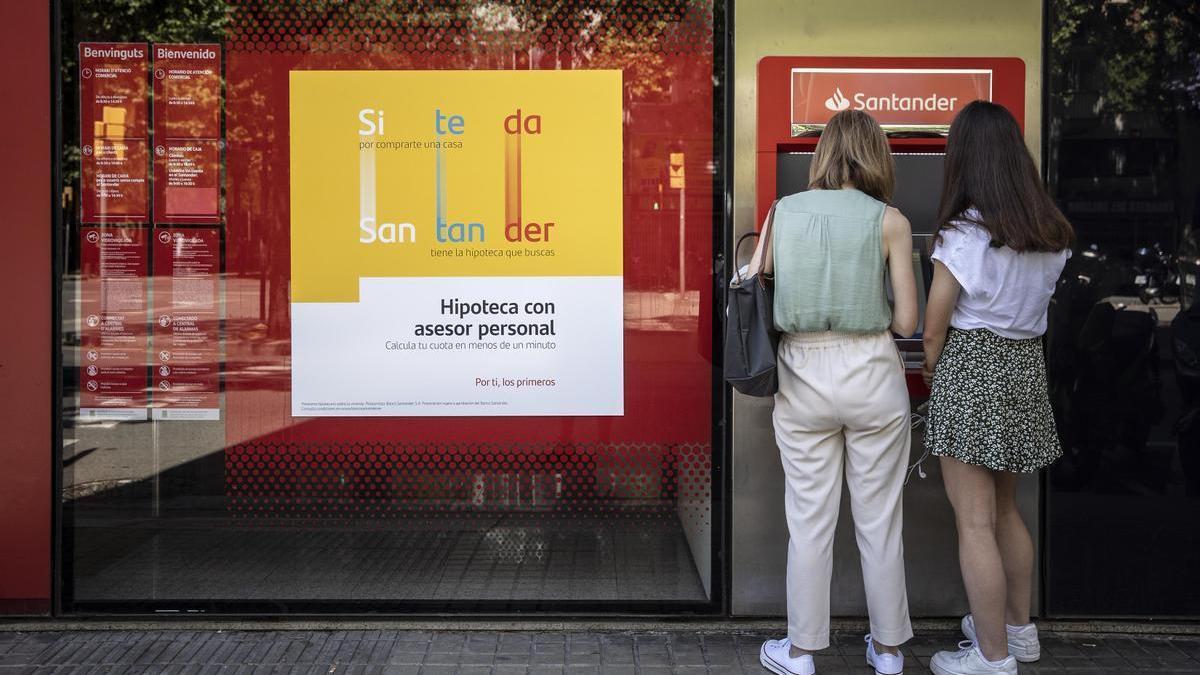
Cuando negocias una hipoteca, el foco recae casi siempre en conseguir el tipo de interés más bajo. Tiene sentido: es lo más visible, lo que ves en cada cuota mensual. Pero los expertos del sector señalan que existe una cláusula mucho menos conocida que puede acabar impactando aún más en tu bolsillo años después de la firma: la comisión por amortización o cancelación anticipada.
El problema es especialmente grave en las hipotecas a tipo fijo. Imaginemos que dentro de unos años bajan los tipos de interés y tú quieres cambiar de banco para pagar menos cuota. En teoría, es una decisión lógica. Pero si tu contrato incluye una comisión por pérdida financiera, el banco puede cobrarte una penalización importante. En una hipoteca fija de 200.000 euros, esa compensación máxima puede alcanzar el 2%, lo que significa hasta 4.000 euros adicionales. En muchos casos, ese coste hace que cambiar de entidad deje de ser rentable, aunque la nueva hipoteca ofreciera cuotas más bajas.
Lo que sucede es que la mayoría de compradores firma sin revisar estas condiciones. Asumen que nunca amortizarán ni cancelarán la hipoteca antes de tiempo. Pero la vida cambia, los tipos de mercado varían, y de repente esa cláusula que no leíste se convierte en un blindaje del banco que te deja atrapado.
No es solo el tipo de interés
Otro error frecuente es centrarse únicamente en el TIN (tipo de interés nominal) sin analizar el coste total de la operación. La primera oferta del banco no es un precio cerrado. En realidad, prácticamente todos los elementos son negociables: el interés, las comisiones, el plazo, e incluso los productos vinculados.
En el contexto actual, el margen de negociación es mayor del que muchos compradores creen. Algunas entidades endurecen condiciones, pero otras lanzan ofertas más agresivas para captar clientes solventes. Eso significa que tienes poder de negociación si lo usas.
Cuidado con las vinculaciones
Las entidades frecuentemente ofrecen rebajas del tipo de interés a cambio de productos vinculados: seguros de vida, alarmas, planes de pensiones o productos de inversión. Algunos son razonables, como la domiciliación de la nómina o ciertas tarjetas que ya ibas a usar. Pero otros pueden encarecer significativamente tu hipoteca.
Antes de aceptar un seguro o producto de inversión a cambio de décimas en el tipo, haz números. No es raro encontrar en el mercado pólizas equivalentes entre un 20% y un 40% más baratas que las que comercializa tu banco.
El mensaje es claro: negocia las décimas del tipo, pero negocia también las condiciones. El ahorro a largo plazo puede ser de miles de euros.
Fuente original: www.elperiodico.com